
Você quer trocar de carro, reformar a cozinha, dar entrada na casa própria ou finalmente fazer aquela viagem que está na lista há anos. O problema é que, quando chega a hora de realizar o sonho, o dinheiro não aparece e aí surge o velho conhecido: o parcelamento. ´
Depois vem o financiamento, os juros e aquela sensação de que você conquistou o sonho, mas ganhou uma dívida de brinde. E se você pudesse se preparar antes de comprar?
A ideia de criar um fundo para grandes objetivos é justamente essa: guardar dinheiro aos poucos, com uma meta definida, até conseguir realizar um plano sem depender de empréstimos ou comprometer o orçamento por anos.
Não estamos falando de ficar sem viver para juntar dinheiro, estamos falando de dar uma direção ao que você ganha, para que parte dele ajude a construir o futuro que você deseja.
O que é um fundo para grandes objetivos?
É um valor que você acumula especificamente para realizar uma conquista financeira planejada. Pode ser a entrada de um imóvel, a compra de um carro, uma reforma, uma especialização profissional ou uma viagem importante.
A diferença está no propósito: você sabe o que quer conquistar, quanto precisa juntar e quando pretende utilizar o dinheiro.
Em vez de guardar sem destino definido, você transforma o sonho em uma meta que pode acompanhar mês a mês.
Imagine duas pessoas: a primeira diz que quer economizar dinheiro, mas não estabelece uma quantia nem um prazo, a segunda quer juntar R$ 12 mil em dois anos para pagar uma especialização.
A segunda pessoa tem um objetivo concreto. Ela consegue calcular quanto precisa guardar, acompanhar o progresso e fazer ajustes quando necessário. Isso não garante que tudo sairá exatamente como planejado, mas torna a decisão muito mais organizada.
Fundo para grandes objetivos, reserva de emergência e despesas anuais: qual é a diferença?
Antes de começar, é importante não misturar três tipos de dinheiro.
Fundo para grandes objetivos: serve para conquistar algo que você planejou, como comprar um carro ou reformar a casa.
Reserva de emergência: serve para situações inesperadas, como perda de renda, despesas médicas imprevistas ou um conserto urgente.
Fundo para despesas anuais: serve para contas previsíveis que aparecem periodicamente, como IPVA, IPTU, seguro e material escolar.
Cada um tem uma função diferente. Se você gastar o dinheiro reservado para uma viagem pagando o IPVA, poderá precisar adiar o sonho. Se utilizar a reserva de emergência para comprar móveis, ficará mais vulnerável diante de um imprevisto.
O Economia Fácil já explica essa diferença no artigo Fundo para Despesas Anuais: Como Se Preparar e Nunca Mais Ser Pego de Surpresa e no guia sobre Reserva de Emergência.
Neste artigo, o foco é outro: juntar dinheiro para uma conquista desejada, com prazo e valor definidos.
1. Transforme seu sonho em uma meta concreta
O primeiro passo é definir exatamente o que você pretende conquistar.
“Quero comprar um carro” é um desejo. “Quero juntar R$ 20 mil para dar entrada em um carro dentro de três anos” já é uma meta que pode ser planejada.
Para definir seu objetivo, responda a quatro perguntas:
- O que quero conquistar?
- Quanto isso custa hoje?
- Em quanto tempo pretendo realizar esse objetivo?
- Quanto consigo separar por mês sem comprometer minhas despesas essenciais?
Pode ser que você ainda não saiba o preço exato. Nesse caso, pesquise valores reais, peça orçamentos e considere despesas adicionais.
Na compra de um veículo, por exemplo, podem existir custos com documentação, seguro e manutenção. Na reforma, o orçamento pode mudar durante a execução, é melhor considerar esses gastos desde o começo, do que descobrir que o sonho custa mais do que parecia.
2. Descubra quanto precisa guardar por mês
Agora vem a parte da matemática, mas não precisa chamar o professor de volta pra sala. A conta básica é:
Valor que falta juntar ÷ número de meses disponíveis = valor mensal necessário.
Imagine que você queira acumular R$ 12 mil em dois anos e ainda não tenha dinheiro reservado para isso.
R$ 12.000 ÷ 24 meses = R$ 500 por mês.
Pronto, você já tem uma referência de quanto precisa separar mensalmente. Veja outros exemplos:
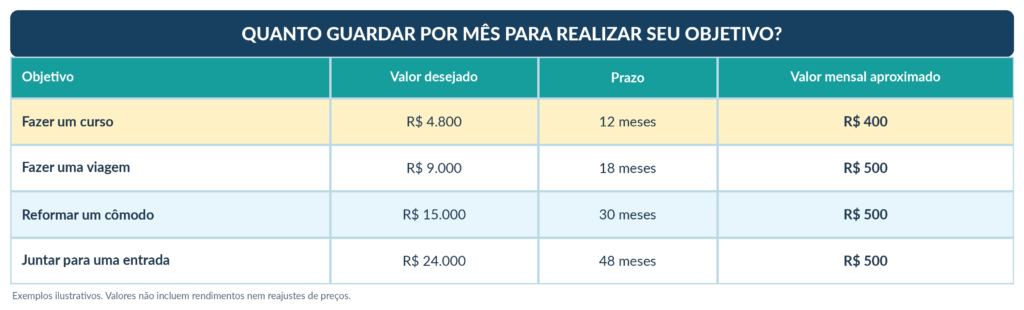
Os valores são exemplos, sem considerar rendimentos ou mudanças de preço durante o período.
Perceba que objetivos diferentes podem exigir a mesma quantia mensal quando você tem mais tempo para juntar dinheiro.
E se R$ 500 por mês estiver fora da sua realidade? Você pode ampliar o prazo, procurar alternativas mais econômicas ou começar com uma meta menor, o que não adianta é estabelecer uma contribuição impossível e desistir depois de dois meses.
3. Já tem algum dinheiro guardado? Use isso a seu favor
Você não precisa começar do zero. Imagine que sua meta seja acumular R$ 18 mil para uma reforma, você já tem R$ 3 mil reservados e deseja concluir o projeto em 15 meses.
O cálculo será:
R$ 18.000 − R$ 3.000 = R$ 15.000 que ainda faltam.
R$ 15.000 ÷ 15 meses = R$ 1.000 por mês.
Nesse exemplo, você precisa guardar R$ 1.000 mensalmente, sem considerar rendimentos ou reajustes no custo da obra.
Se o valor ficar pesado demais, reavalie o projeto. Talvez seja possível fazer a reforma por etapas ou ampliar um pouco o prazo.
O objetivo é usar o dinheiro já acumulado como ponto de partida e não se pressionar a chegar ao valor total de uma vez.
4. Como criar espaço no orçamento para guardar dinheiro
Você já definiu sua meta, calculou a contribuição mensal e agora precisa encontrar o dinheiro para isso. Comece observando o orçamento, anote as receitas, as despesas essenciais e os gastos que podem ser ajustados.
Pequenas economias recorrentes podem ajudar, mas não espere que cortar um cafezinho resolva qualquer objetivo financeiro.
Se sua renda é limitada, talvez seja necessário combinar redução de gastos, renegociação de despesas e aumento da renda quando possível.
Uma alternativa é separar o valor planejado assim que receber, em vez de esperar o fim do mês para ver o que sobrou.
Você também pode começar com uma quantia menor e aumentá-la conforme a situação financeira melhorar.
O importante é não sacrificar despesas essenciais, atrasar contas ou recorrer ao crédito para manter uma meta de poupança que não cabe no orçamento.
No artigo Dicas de Finanças Pessoais para Iniciantes: Organização e Economia, você encontra orientações para organizar receitas e despesas antes de definir quanto pode reservar para seus planos.
5. Onde guardar o dinheiro do seu objetivo?
Depois de definir quanto vai guardar, é hora de escolher onde o dinheiro ficará até a data planejada. A escolha depende principalmente de quando você precisará utilizar o valor e de quanto risco está disposto e pode assumir.
Para um objetivo próximo, como uma viagem daqui a oito meses, costuma fazer sentido priorizar segurança e facilidade de resgate. Não seria agradável descobrir que o dinheiro da passagem está sujeito a uma oscilação justamente na semana do embarque.
Para objetivos mais distantes, podem existir outras alternativas de investimento, desde que sejam compatíveis com o prazo, o risco e a necessidade de acesso ao dinheiro.
Antes de escolher, confira:
- Se o dinheiro poderá ser resgatado quando você precisar.
- Quais são os riscos da aplicação.
- Se existem taxas, impostos ou condições de resgate.
- Se o investimento combina com o prazo da meta.
Não escolha uma aplicação só porque alguém prometeu uma rentabilidade extraordinária. O dinheiro destinado a um objetivo importante precisa ajudar você a chegar lá, não transformar o planejamento em uma aposta.
6. Proteja sua meta contra o aumento dos preços
Existe um detalhe que pode atrapalhar seu planejamento: o preço do que você deseja comprar pode mudar enquanto você junta dinheiro.
Imagine que uma reforma custe R$ 15 mil hoje, daqui a dois anos, materiais e mão de obra podem estar mais caros.
Se você continuar perseguindo exatamente o valor inicial, talvez chegue à data planejada e descubra que o dinheiro não será suficiente.
Por isso, revise o custo estimado de tempos em tempos, consulte preços, peça novos orçamentos e ajuste a meta quando necessário.
Isso não significa aumentar o valor sem motivo, significa atualizar o planejamento com base em informações reais.
Quando houver rendimentos, considere-os como um possível apoio ao objetivo, não como garantia de que todos os aumentos de preços serão compensados.
7. E se você tiver vários objetivos ao mesmo tempo?
Talvez você queira trocar de carro, fazer uma viagem e começar uma pós-graduação. O problema é que seu orçamento não permite financiar todos esses sonhos simultaneamente. Nesse caso, estabeleça prioridades.
Você pode classificar os objetivos de acordo com a importância, a urgência e o prazo. Um curso necessário para conseguir uma promoção, por exemplo, pode merecer prioridade sobre uma viagem que poderia ser adiada.
Também é possível estabelecer metas em sequência: concluir uma, manter as contribuições possíveis para as demais e direcionar mais dinheiro ao próximo objetivo quando a primeira conquista estiver resolvida.
Não existe obrigação de realizar todos os sonhos ao mesmo tempo. Aliás, tentar fazer isso pode transformar uma vida financeira organizada em uma coleção de metas abandonadas.
8. Como manter a disciplina até alcançar o objetivo
Guardar dinheiro durante vários meses exige constância, principalmente quando surgem convites, promoções e outras vontades no caminho. Para tornar o processo mais fácil, adote três hábitos:
Automatize a contribuição quando possível. Uma transferência programada reduz a chance de você gastar primeiro e esquecer de guardar depois.
Acompanhe o progresso. Registre o valor acumulado e o quanto ainda falta. Ver a meta avançando pode ajudar a manter a motivação.
Revise o plano mensalmente. Se sua renda mudar ou surgir uma despesa importante, ajuste a contribuição em vez de abandonar tudo.
Também evite retirar o dinheiro sem necessidade. Antes de mexer no fundo, pergunte se o gasto é realmente importante ou se pode ser adiado.
Se você perceber que está recorrendo a dívidas para manter o planejamento, vale rever as prioridades e resolver primeiro as obrigações mais urgentes. Nosso artigo Bola de Neve ou Avalanche: Qual Estratégia Pode Ajudar Você a Quitar as Dívidas? explica duas maneiras de organizar a quitação das dívidas.
Perguntas frequentes sobre fundos para grandes objetivos
Quanto devo guardar por mês?
Depende do valor que você pretende juntar, do prazo e do dinheiro que já possui. Divida o valor que falta pelo número de meses disponíveis e verifique se a contribuição cabe no seu orçamento.
Posso usar a reserva de emergência para completar meu objetivo?
Se a despesa é planejada, o ideal é manter os recursos separados. Utilizar a reserva para comprar um carro ou realizar uma viagem reduz a proteção contra imprevistos e pode obrigar você a recorrer ao crédito quando surgir uma necessidade inesperada.
Preciso investir o dinheiro ou posso apenas guardá-lo?
Você precisa escolher uma forma de guardar que seja adequada ao prazo, à segurança e à disponibilidade necessária. Dependendo do objetivo, uma aplicação financeira pode ajudar a preservar e remunerar o dinheiro acumulado, mas não existe um produto ideal para todas as metas.
Conclusão: transforme seus planos em metas que cabem no bolso
Criar um fundo para grandes objetivos é uma forma de trocar a pressa por planejamento. Em vez de assumir uma dívida para realizar um sonho imediatamente, você define o que deseja, estima o custo, escolhe um prazo e começa a juntar o dinheiro necessário.
Talvez leve alguns meses a mais do que você imaginava, mas tudo bem, o importante é que o plano seja possível e não comprometa suas necessidades básicas nem sua segurança financeira.
Escolha um objetivo, calcule quanto falta e estabeleça sua primeira contribuição. Depois, acompanhe o progresso e ajuste o caminho quando necessário.
Porque realizar um sonho é muito bom. Realizá-lo sem carregar uma dívida desnecessária nas costas pode ser ainda melhor.
Publicidade — links de afiliados: esta seção contém links de afiliados da Amazon. O Economia Fácil poderá receber uma comissão por compras qualificadas realizadas por meio desses links, sem custo adicional para você.
📚 Tire Seus Sonhos do Papel: Livros Para Organizar o Dinheiro e Conquistar Seus Objetivos!

Tire o orçamento do improviso! A autora apresenta orientações acessíveis sobre hábitos financeiros, organização do dinheiro, consumo consciente e investimentos.
É uma leitura útil para quem quer criar o hábito de guardar dinheiro e parar de depender exclusivamente do que sobra no fim do mês.
Indicado para: quem está começando a organizar as finanças e deseja planejar melhor suas metas.
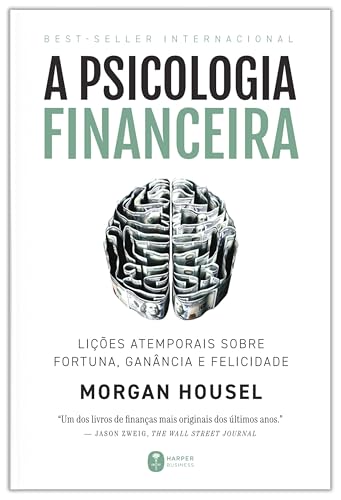
Morgan Housel mostra como o comportamento influencia as decisões financeiras e por que manter expectativas realistas pode ser tão importante quanto conhecer números.
A obra ajuda o leitor a refletir sobre consumo por impulso, paciência e a construção gradual de patrimônio.
Indicado para: quem deseja manter a disciplina de poupar e tomar decisões mais conscientes.

A obra aborda três pilares da vida financeira: gastar bem, investir melhor e ganhar mais.
Pode ajudar quem deseja sair do hábito de apenas pagar contas e começar a construir uma estratégia para realizar objetivos de médio e longo prazo.
Indicado para: quem quer aprender a organizar o dinheiro e pensar no crescimento do patrimônio de maneira planejada.