
Imagine que uma empresa queira construir uma nova fábrica, ampliar uma rodovia, modernizar sua rede de energia ou financiar um grande projeto. Para conseguir dinheiro, ela pode recorrer a bancos, buscar sócios ou pedir dinheiro emprestado diretamente aos investidores.
É aí que entram as debêntures.
Quando você compra uma debênture, está emprestando dinheiro para uma empresa e em troca, ela promete devolver o valor em uma data combinada, acrescido de uma remuneração definida na emissão do título.
Parece simples, não é? E realmente é possível entender o funcionamento sem precisar fazer uma pós-graduação em economia. Mas existe um detalhe que merece atenção: diferentemente de alguns investimentos bancários, as debêntures não contam com a garantia ordinária do FGC.
É meu pequeno gafanhoto, nem tudo são flores. Mas neste artigo, vou te mostrar como esses títulos funcionam, quais são os tipos mais conhecidos, como podem render, quais riscos precisam ser avaliados e o que acontece quando você precisa vender antes do vencimento.
O que são debêntures?
Debêntures são títulos de dívida emitidos por empresas constituídas como sociedades por ações (S.A.). Na prática, funcionam como um empréstimo: a companhia recebe dinheiro dos investidores e assume o compromisso de pagar o valor recebido, além da remuneração prevista.
Pense em uma situação simples: Uma empresa precisa de R$ 100 milhões para ampliar suas operações. Em vez de depender exclusivamente de um empréstimo bancário, ela decide captar recursos no mercado de capitais.
Para isso, emite debêntures que podem ser adquiridas por diferentes investidores. Cada pessoa que compra esses títulos empresta uma parte do dinheiro à companhia.
Você não está comprando um pedacinho da empresa, está se tornando credor dela.
Essa diferença é importante: quem compra ações pode se tornar sócio e participar dos resultados da companhia. Quem compra uma debênture tem direito aos pagamentos previstos no título, desde que a empresa consiga cumprir suas obrigações.
Em outras palavras, você não ganha automaticamente mais porque a empresa teve um lucro extraordinário. Seu recebimento segue as condições estabelecidas na emissão.
E por terem regras de remuneração definidas na emissão, as debêntures são classificadas como investimentos de renda fixa. Mas isso não significa que seus preços nunca oscilem ou que não exista possibilidade de perda. Para entender melhor essa diferença, confira também Renda Fixa x Renda Variável: Qual a Diferença e Onde Colocar Seu Dinheiro?
Como funciona um investimento em debêntures?
O funcionamento pode ser dividido em algumas etapas.
1. A empresa precisa captar dinheiro.
Ela identifica a necessidade de recursos para financiar projetos, reorganizar dívidas ou atender a outras necessidades previstas na operação.
2. A companhia emite os títulos.
São definidas as condições da emissão, como prazo, remuneração, garantias, calendário de pagamentos e demais direitos dos investidores.
3. Os investidores compram as debêntures.
A aquisição pode acontecer durante uma oferta ou por meio de negociação no mercado secundário, quando outro investidor vende um título que já possui.
4. A empresa paga os valores conforme o combinado.
Dependendo das condições da emissão, o investidor pode receber juros periodicamente, pagamentos de principal ao longo do prazo ou tudo conforme o cronograma previsto.
5. Chega o vencimento.
A empresa devolve o saldo do valor emprestado, respeitando as amortizações e demais pagamentos já realizados.
Um exemplo ajuda a visualizar: Imagine que você compre R$ 5.000 em debêntures de uma empresa, com vencimento em cinco anos e remuneração de IPCA + 6% ao ano.
Isso significa que a remuneração está vinculada à inflação medida pelo IPCA, acrescida de uma taxa fixa de 6% ao ano, conforme as condições do título.
Mas atenção: essa é a remuneração contratada, não uma promessa de que o dinheiro estará livre de riscos. Se a empresa não conseguir pagar suas obrigações, você poderá enfrentar atrasos, perdas ou até deixar de receber parte do que investiu.
Debêntures comuns e incentivadas: qual é a diferença?
Nem toda debênture funciona exatamente da mesma maneira. Uma distinção importante está na finalidade da emissão e no tratamento tributário.
Debêntures comuns
São títulos de dívida emitidos por empresas sem o enquadramento no benefício fiscal específico das debêntures incentivadas.
Para a pessoa física, os rendimentos normalmente seguem a tabela regressiva do Imposto de Renda, semelhante à aplicada a diversas aplicações de renda fixa tributáveis.
Quanto maior o prazo considerado para a tributação, menor pode ser a alíquota.
| Prazo da aplicação | Imposto de Renda |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
O Imposto de Renda incide sobre os rendimentos, e não sobre o valor total investido. Esta tabela representa a tributação regressiva aplicável às debêntures comuns para pessoa física.
O imposto incide sobre os rendimentos e não sobre todo o dinheiro que você investiu.
Debêntures incentivadas
As debêntures incentivadas foram criadas para estimular o financiamento de projetos de infraestrutura considerados prioritários, como os relacionados a transporte, energia e saneamento, entre outros setores previstos na legislação.
A principal vantagem para o investidor pessoa física é a isenção de Imposto de Renda sobre os rendimentos, desde que o título esteja efetivamente enquadrado nas regras legais.
Essa característica pode tornar a remuneração líquida mais interessante, mas não significa que o investimento seja automaticamente mais seguro.
Uma debênture incentivada pode oferecer isenção tributária e mesmo assim, apresentar risco elevado de inadimplência, baixa liquidez ou oscilação de preço.
E as debêntures de infraestrutura?
Aqui existe uma confusão comum.
A Lei nº 14.801/2024 criou as chamadas debêntures de infraestrutura, que possuem uma estrutura de incentivo diferente.
Nas debêntures incentivadas tradicionais, o benefício tributário pode alcançar diretamente o investidor pessoa física. Já nas debêntures de infraestrutura da Lei nº 14.801/2024, o incentivo fiscal é concedido à empresa emissora, por meio de benefícios relacionados à apuração de seus tributos.
Portanto, não confunda os dois instrumentos: nem toda debênture ligada à infraestrutura oferece isenção de Imposto de Renda para quem compra o título.
| Característica | Comum | Incentivada | Infraestrutura |
|---|---|---|---|
| Finalidade | Captação empresarial | Projetos prioritários | Projetos de infraestrutura |
| Benefício para pessoa física | Não, em regra | Isenção de IR | Não é o benefício principal |
| Tributação do investidor | Tabela regressiva | Isenção conforme a lei | Em regra, tabela regressiva |
A tributação depende do enquadramento legal de cada emissão e da situação do investidor. Consulte os documentos do título antes de investir.
Essa diferença é importante na hora de comparar as ofertas. Não olhe apenas para a palavra “infraestrutura” no nome do investimento.
Quanto rendem as debêntures?
A remuneração depende das condições definidas na emissão. Em geral, existem três formatos principais.
1. Debêntures prefixadas
Nesse modelo, a taxa de juros é definida no momento da contratação.
Imagine um título que oferece 12% ao ano. Você conhece essa taxa nominal desde o início, desde que mantenha o investimento conforme as condições previstas e a empresa cumpra suas obrigações.
A vantagem é saber qual taxa foi contratada, o cuidado é lembrar que, se os juros do mercado subirem, outras aplicações poderão passar a oferecer taxas mais atraentes. Isso também pode afetar o preço da sua debênture caso você precise vendê-la antes do vencimento.
2. Debêntures pós-fixadas
Aqui, o rendimento acompanha um indicador econômico, como o CDI ou outro indexador previsto na emissão. Um exemplo seria uma debênture que paga 110% do CDI.
Se o CDI subir, a remuneração tende a acompanhar esse movimento e se cair, o rendimento também pode diminuir. Esse modelo exige atenção porque você não sabe antecipadamente o valor exato que receberá ao final.
3. Debêntures híbridas
As híbridas combinam uma taxa fixa com um indicador de inflação. Um exemplo conhecido é IPCA + 6% ao ano.
Nesse caso, a remuneração acompanha a inflação medida pelo IPCA e acrescenta uma taxa fixa, conforme o cálculo estabelecido no título.
Esse formato pode ser interessante para quem busca preservar o poder de compra no longo prazo, mas continua sujeito ao risco de crédito da empresa, às condições de mercado e às regras de pagamento.
Como e quando o investidor recebe o dinheiro?
Nem todas as debêntures pagam da mesma maneira.
Algumas oferecem juros periódicos, conhecidos como cupons. Outras acumulam a remuneração e realizam o pagamento em momentos específicos, inclusive no vencimento. Também podem existir amortizações, que são devoluções programadas de parte do valor principal investido.
Imagine uma emissão de cinco anos que devolve parte do principal a cada ano, além dos juros previstos. Nesse caso, você não recebe todo o capital de uma só vez no final. As datas, os valores e as condições precisam estar descritos na documentação da emissão.
Por isso, não compre uma debênture olhando apenas para a taxa anunciada, confira também quando os pagamentos acontecem. Um título que paga juros semestrais tem um fluxo de dinheiro diferente daquele que concentra os recebimentos no vencimento.
Debêntures têm garantia do FGC?
Não. Debêntures não contam com a garantia ordinária do Fundo Garantidor de Créditos (FGC).
Esse é um dos pontos mais importantes deste artigo. O FGC protege determinados depósitos e produtos financeiros, como poupança, CDB, LCI e LCA, respeitadas as condições e os limites estabelecidos pelo Fundo.
Mas as debêntures aparecem expressamente entre os produtos que não fazem parte da garantia ordinária.
Isso significa que, se a empresa emissora enfrentar dificuldades financeiras e deixar de pagar seus compromissos, você não poderá simplesmente acionar o FGC para receber o dinheiro de volta.
O fato da debênture ser distribuída por um banco ou uma corretora também não muda essa situação. Quem deve o dinheiro é a empresa que emitiu o título.
Portanto, não confunda a instituição que vendeu o investimento com aquela que tem a obrigação de pagá-lo.
Quais são os principais riscos de investir em debêntures?
A remuneração pode chamar a atenção, mas é preciso conhecer o outro lado da história.
Risco de crédito
É o risco da empresa não conseguir pagar os juros ou devolver o dinheiro investido.
Uma companhia pode enfrentar dificuldades por causa de endividamento elevado, queda nas vendas, problemas operacionais, mudanças no mercado ou outros acontecimentos.
Se houver inadimplência, o investidor poderá ter que esperar por uma negociação, recuperação judicial ou processo de liquidação, dependendo da situação.
Risco de mercado
Mesmo que a empresa continue saudável, o preço da debênture pode variar antes do vencimento, isso acontece porque as condições econômicas mudam, especialmente as taxas de juros.
Uma debênture prefixada que parecia interessante quando foi comprada pode perder valor de mercado se os juros subirem e surgirem novas emissões oferecendo remunerações maiores.
Risco de liquidez
É o risco de não encontrar compradores interessados quando você quiser vender o título. Algumas debêntures são negociadas com frequência e outras têm pouco movimento.
Por isso, não basta saber que existe a possibilidade de venda antecipada. Você precisa verificar se existe mercado para aquele papel.
Risco de inflação e reinvestimento
Nos títulos prefixados, uma inflação acima do esperado pode reduzir o ganho real do investimento.
Também existe o risco de reinvestimento: quando você recebe juros ou amortizações, talvez não encontre outra aplicação com remuneração semelhante para reaplicar o dinheiro.
Risco de prazo
Algumas debêntures possuem vencimentos longos. Se você precisar do dinheiro antes da hora, poderá enfrentar dificuldades para vender ou aceitar um preço menor que o esperado.
É por isso que o prazo precisa combinar com seu planejamento financeiro.
Existem debêntures com garantias?
Sim. As emissões podem contar com diferentes tipos de garantia, e essa característica precisa ser analisada com cuidado.
| Tipo de garantia | Como funciona |
|---|---|
| Garantia real | Determinados bens ou direitos são vinculados à operação para garantir a dívida. |
| Garantia flutuante | Oferece preferência geral sobre os ativos da empresa, mas não impede a negociação dos bens. |
| Quirografária | Não possui garantia específica nem preferência especial sobre os bens da companhia. |
| Subordinada | Tem prioridade inferior à de outros credores em determinadas situações de liquidação. |
A existência de garantias não elimina o risco de perdas. A recuperação dos valores depende das condições da emissão e da situação financeira da empresa.
A existência de uma garantia pode melhorar a posição do investidor em uma situação de inadimplência, mas não representa certeza de recuperação integral do dinheiro.
Um imóvel dado em garantia, por exemplo, pode perder valor, levar tempo para ser vendido ou não ser suficiente para cobrir todas as obrigações.
Por isso, leia as condições da garantia e não tome a decisão apenas pelo nome bonito que aparece na oferta.
O que é rating e por que ele importa?
Você pode encontrar uma debênture acompanhada de uma classificação como AAA, AA ou outras notas.
Isso é o chamado rating, uma avaliação feita por uma agência especializada para indicar o grau de risco de crédito de uma empresa ou de uma emissão.
De maneira geral, classificações mais altas indicam uma avaliação de menor risco de inadimplência. Classificações mais baixas indicam maior preocupação com a capacidade de pagamento.
Mas existe um detalhe importante: rating não é garantia de pagamento.
Uma agência pode avaliar uma empresa como boa pagadora hoje, mas a situação pode mudar amanhã. O rating também pode ser rebaixado se surgirem problemas financeiros ou alterações relevantes nas condições do negócio.
Por isso, consulte a nota, a data da avaliação e os motivos que levaram a agência a atribuí-la. Também vale lembrar que duas debêntures da mesma empresa podem ter características e garantias diferentes.
Posso vender uma debênture antes do vencimento?
Sim, em determinadas condições, você pode vender sua debênture antes do vencimento no mercado secundário, por meio da instituição financeira que oferece acesso à negociação. Mas não confunda isso com resgate garantido a qualquer momento.
Quando você vende uma debênture, outro investidor precisa estar interessado em comprá-la. Além disso, o preço será determinado pelas condições do mercado naquele momento.
Imagine que você comprou uma debênture por R$ 1.000 e algum tempo depois, precisa do dinheiro e decide vendê-la. Porém, as taxas de juros subiram e os investidores passaram a exigir uma remuneração maior para comprar títulos semelhantes. Sua debênture pode estar sendo negociada por R$ 930.
Se você aceitar a oferta e vender, poderá realizar uma perda de R$ 70 em relação ao preço de compra, desconsiderando os pagamentos já recebidos e demais efeitos da operação.
Por outro lado, se as condições de mercado melhorarem, o preço pode subir e a venda pode ocorrer por um valor superior ao que você pagou.
A possibilidade de vender antes do vencimento não significa que você conseguirá sair pelo preço desejado.
Se o plano é levar o título até o vencimento, a oscilação de preço pode ter menos importância para sua estratégia, desde que a empresa honre os pagamentos. Mas se existe a chance de precisar do dinheiro antes, a liquidez merece atenção redobrada.
O que avaliar antes de comprar uma debênture?
Antes de investir, não fique hipnotizado pela taxa anunciada. Faça uma análise um pouco mais cuidadosa.
Veja este checklist:
- Quem é a empresa emissora? Pesquise sua atividade, histórico, situação financeira e capacidade de gerar recursos.
- Para que o dinheiro será utilizado? Entenda se a captação financiará um projeto, reorganizará dívidas ou atenderá outra finalidade.
- Qual é a remuneração? Confira se é prefixada, pós-fixada ou híbrida.
- Qual é o vencimento? Verifique se o prazo combina com seus objetivos.
- Existem pagamentos periódicos? Entenda quando receberá juros e amortizações.
- Qual é o tipo de garantia? Não confunda garantia contratual com proteção do FGC.
- Qual é o rating? Observe a classificação de risco, a data da avaliação e eventuais mudanças.
- Existe mercado para vender antes do vencimento? Procure informações sobre a negociação do título.
- Quanto sobra depois dos impostos? Compare a rentabilidade líquida, especialmente entre debêntures comuns e incentivadas.
Além disso, procure a documentação da oferta, especialmente a escritura de emissão e quando aplicável, o prospecto ou a lâmina da oferta.
Esses documentos apresentam as condições do título, os compromissos assumidos pela empresa e os principais riscos.
Se você encontrar cláusulas que estabelecem limites de endividamento ou outras obrigações que a companhia precisa cumprir, saiba que elas são chamadas de covenants. Funcionam como compromissos contratuais que ajudam a acompanhar a situação financeira do emissor.
Para aprender a identificar oportunidades mal explicadas, riscos escondidos e promessas exageradas, vale ler também Como Saber se um Investimento é Bom ou uma Cilada?
Debêntures são indicadas para qualquer investidor?
Não necessariamente, pois apesar de serem classificadas como renda fixa, esses títulos podem ter riscos de crédito e liquidez relevantes. Portanto, não devem ser tratados automaticamente como investimentos conservadores.
É importante considerar seu prazo, sua necessidade de dinheiro disponível, sua tolerância a perdas e o quanto você entende sobre a empresa emissora.
Uma pessoa que pode precisar do dinheiro daqui a poucos meses talvez não tenha a mesma necessidade de liquidez de alguém que está investindo para um objetivo de longo prazo.
Também é importante não colocar todo o patrimônio em uma única empresa. Diversificar pode ajudar a reduzir a dependência de um único emissor, embora não elimine os riscos.
Antes de escolher, confira nosso artigo Como Escolher Investimentos de Acordo com Seu Perfil de Risco.
E para entender como esse tipo de ativo pode ocupar um espaço dentro de uma estratégia mais ampla, veja também o guia Carteira de Investimentos para Iniciantes.
Afinal, vale a pena investir em debêntures?
As debêntures podem ser uma alternativa interessante para quem deseja conhecer outras possibilidades de renda fixa e entende que está emprestando dinheiro diretamente para uma empresa.
Elas permitem participar do financiamento de projetos empresariais, podem oferecer diferentes formas de remuneração e em alguns casos, apresentam benefícios tributários.
Mas não existe rendimento atrativo sem uma análise cuidadosa dos riscos.
Antes de investir, descubra quem está recebendo seu dinheiro, como pretende utilizá-lo, quais garantias foram oferecidas, quando os pagamentos acontecerão e o que pode ocorrer caso você precise vender antecipadamente.
E lembre-se: debênture não é CDB, não é ação e não conta com a garantia ordinária do FGC.
Quanto mais você entende o funcionamento do título, menos depende apenas daquela frase tentadora que aparece na corretora: “rentabilidade de até tantos por cento ao ano”.
Porque, no mundo dos investimentos, olhar somente para quanto pode ganhar é fácil meu amigo, mas o verdadeiro cuidado está em descobrir também quanto pode perder.
Publicidade — links de afiliados: esta seção contém links de afiliados da Amazon. O Economia Fácil poderá receber uma comissão por compras qualificadas realizadas por meio desses links, sem custo adicional para você.
📚 Livros para entender melhor o mercado de capitais e os investimentos

Uma leitura completa para quem deseja entender de verdade o mercado brasileiro de renda fixa. Aprenda como funcionam os títulos, a formação dos juros, a precificação, a marcação a mercado e os riscos de crédito. Com exemplos práticos, é uma ótima escolha para aprofundar seus conhecimentos sobre investimentos e tomar decisões mais conscientes.
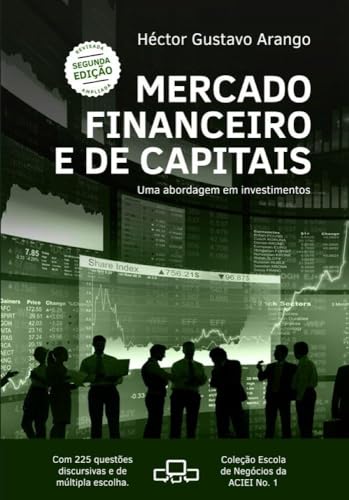
A obra apresenta o funcionamento do mercado financeiro e aborda títulos públicos e privados, incluindo debêntures, ações e fundos. É uma leitura mais aprofundada, indicada para quem deseja compreender como diferentes investimentos se relacionam dentro do mercado de capitais.