
Você está navegando pela internet quando aparece uma oportunidade de investimento que promete rendimentos incríveis. A pessoa que apresenta a oferta parece muito segura, mostra gráficos bonitos, exibe depoimentos de quem supostamente ganhou dinheiro e ainda diz que essa oportunidade pode desaparecer a qualquer momento.
Você pensa: “Se eu não entrar agora, vou perder a chance da minha vida!” Calma, meu pequeno gafanhoto. Antes de transferir seu dinheiro, vale fazer uma pergunta: essa oportunidade é realmente boa ou estão tentando transformar minhas economias em dinheiro fácil para outra pessoa?
O problema é que nem toda cilada financeira tem cara de golpe. Algumas propostas usam palavras bonitas, números impressionantes, explicações que parecem profissionais e outras oferecem investimentos legítimos, mas inadequados para o seu objetivo. Por isso, saber avaliar um investimento é tão importante quanto saber escolher onde aplicar.
Neste artigo, você vai aprender a investigar uma oferta, conferir quem está por trás dela, identificar sinais suspeitos e usar um checklist antes de investir. Tudo em linguagem simples, porque seu dinheiro já tem trabalho suficiente sem precisar estudar economês por conta própria.
O que diferencia um bom investimento de uma cilada?
Um bom investimento não é necessariamente aquele que apresenta o maior rendimento, ele precisa ter características que você consiga entender, riscos compatíveis com sua situação, condições transparentes e uma estrutura legítima. Já uma cilada pode aparecer de duas maneiras.
A primeira é a fraude: alguém promete ganhos, esconde informações, inventa resultados ou tenta captar seu dinheiro por meio de uma oferta irregular.
A segunda é o investimento inadequado: o produto existe, a instituição é legítima e a aplicação funciona conforme as regras, mas você não entende os riscos ou pode precisar do dinheiro antes da hora.
Imagine que você precise juntar R$ 10 mil para pagar uma despesa importante daqui a oito meses. Uma aplicação com possibilidade de grandes oscilações pode ser inadequada para esse objetivo, mesmo que seja um produto legítimo.
Percebe a diferença? Uma coisa é cair em um golpe e outra é escolher um investimento que não combina com você. Nos dois casos, investigar antes de aplicar pode evitar problemas.
Sete sinais de alerta que merecem sua atenção
Nenhum sinal isolado prova automaticamente que uma oferta é fraudulenta, mas quando vários aparecem juntos, é hora de interromper a empolgação e investigar com cuidado.
1. Promessa de lucro alto, rápido e sem risco
Esta é uma das bandeiras vermelhas mais importantes.
Imagine uma pessoa oferecendo rendimento fixo de 5% ao mês, dizendo que não existe possibilidade de perda e que o dinheiro está totalmente protegido. Parece maravilhoso, tão maravilhoso que merece uma investigação séria.
Quanto maior o retorno prometido, mais importante é entender de onde ele virá e quais riscos estão envolvidos. Uma rentabilidade passada não garante resultado futuro e uma projeção não é a mesma coisa que uma obrigação contratual.
Isso também não significa que todo investimento de retorno elevado seja fraude. O alerta aparece quando a promessa ignora os riscos, não apresenta explicações verificáveis ou garante ganhos extraordinários como se fossem inevitáveis.
A Comissão de Valores Mobiliários (CVM) mantém uma página com alertas sobre ofertas e atuações irregulares, incluindo propostas suspeitas de investimento.
2. Você precisa investir imediatamente
“Últimas vagas!”
“Só hoje!”
“Entre agora ou perca a oportunidade!”
Já ouviu algo parecido?
A pressa pode ser usada para impedir que você pesquise, compare e leia os documentos. Em vez de explicar o produto, a pessoa tenta fazer você agir antes de pensar.
Uma oportunidade legítima deve permitir que você conheça as condições antes de tomar uma decisão. Pode existir um prazo comercial real, mas ninguém precisa entregar as economias de uma vida inteira no impulso só porque um vendedor colocou um cronômetro na tela.
Regra prática: se a proposta não sobrevive a alguns minutos de investigação, não merece receber seu dinheiro naquele momento.
3. O lucro depende de trazer novos participantes
Imagine um investimento que promete ganhos elevados, mas dá muito mais importância a convidar amigos e familiares do que a explicar a atividade que gera os resultados.
Você ganha uma comissão por cada pessoa que entra, essas pessoas convidam outras e o sistema continua crescendo. Cuidado!
Em uma pirâmide financeira, o dinheiro dos novos participantes sustenta pagamentos aos anteriores. Esse modelo depende da entrada contínua de pessoas e tende a desmoronar quando os novos aportes deixam de ser suficientes.
É diferente de uma empresa legítima que vende produtos ou serviços e possui um programa de indicação. O ponto decisivo é entender de onde vem o dinheiro que sustenta os pagamentos.
Se ninguém consegue explicar uma atividade econômica real capaz de justificar os ganhos, não trate os depósitos de outras pessoas como prova de que o negócio funciona.
4. Ninguém explica de onde vem o rendimento
Você pergunta como o investimento funciona e recebe respostas como:
“É uma estratégia exclusiva.”
“Temos uma tecnologia secreta.”
“Nosso algoritmo nunca erra.”
“Não posso revelar os detalhes, mas pode confiar.”
Uma estratégia pode ser complexa e nem toda informação comercial precisa ser pública. Entretanto, você deve conseguir compreender a natureza do produto, quem o oferece, quais riscos existem e como a remuneração é calculada.
Se a proposta envolve ações, títulos, fundos, crédito ou participação em negócios, deve haver informações que permitam identificar o que está sendo adquirido e sob quais condições.
Se você não consegue explicar, com suas próprias palavras, o que está comprando, ainda não tem informação suficiente para decidir.
5. A pessoa ou empresa não pode ser verificada
Antes de investir, descubra quem realmente está recebendo seu dinheiro. Confira o nome da empresa, seu CNPJ, o site oficial, os canais de atendimento e a identidade das pessoas responsáveis pela oferta.
Dependendo da instituição e do produto, consulte os registros pertinentes no Banco Central ou na CVM.
Atenção: a autorização de uma instituição para determinada atividade não significa que todos os produtos anunciados em seu nome sejam legítimos, nem que a autoridade reguladora tenha aprovado uma promessa específica de rentabilidade.
Também não basta encontrar uma empresa com nome parecido. Golpistas podem copiar marcas, usar documentos falsos e criar páginas que imitam as verdadeiras. Confirme os dados nos canais oficiais, sem depender dos links enviados pelo próprio vendedor.
6. Pedem dinheiro para liberar um resgate
Imagine que você investiu R$ 2 mil, o aplicativo mostra um saldo de R$ 3 mil e você decide retirar o dinheiro.
Nesse momento, aparece uma cobrança adicional: uma taxa de liberação, um depósito de segurança ou um pagamento antecipado para regularizar o resgate. Pare e investigue.
A existência de impostos e taxas em investimentos legítimos não é, por si só, suspeita. O problema é uma cobrança inesperada, sem base documental clara, apresentada como condição para devolver seu dinheiro.
Não faça um novo pagamento apenas porque a pessoa afirma que essa é a única forma de receber o saldo. Verifique o contrato, fale com a instituição por um canal independente e procure orientação quando necessário. Pagar mais dinheiro para tentar recuperar o que já foi perdido pode aumentar o prejuízo.
7. Os lucros só existem nos prints e depoimentos
Fotografias de carros, viagens, comprovantes de transferências e capturas de tela de aplicativos não demonstram que um investimento é legítimo.
Essas imagens podem estar fora de contexto, ter sido editadas ou nem sequer pertencer à pessoa que as apresenta. Depoimentos também não substituem documentos, contratos e informações sobre o produto.
Antes de confiar em alguém que afirma ter ganhado muito dinheiro, tente verificar os fatos relevante e lembre-se: mesmo que uma pessoa realmente tenha recebido dinheiro, isso não prova que a oferta seja sustentável ou adequada para você.
O checklist: nove verificações antes de investir
Agora vamos à parte prática. Antes de clicar em “Aplicar”, responder a estas perguntas pode ajudar você a separar uma oportunidade que merece análise de outra que deve ser deixada de lado.
1. Eu entendo exatamente o que estou comprando?
Comece identificando o produto: É um CDB? Um título público? Uma ação? Uma cota de fundo? Uma participação em uma empresa? Um contrato privado? Cada opção funciona de maneira diferente e pode envolver regras próprias.
Não aceite apenas o nome comercial da oferta. Procure saber qual é o ativo, quem o emite ou administra, quais direitos você adquire e o que pode acontecer com seu dinheiro.
Se a apresentação fala muito sobre seus ganhos e quase nada sobre o produto, falta uma parte importante da explicação.
2. Quem está recebendo meu dinheiro?
Descubra a instituição responsável, o emissor do investimento e quando aplicável, quem faz a distribuição e a custódia dos ativos.
Em seguida, consulte os cadastros oficiais pertinentes. O Banco Central disponibiliza uma ferramenta para verificar instituições autorizadas, reguladas ou supervisionadas por ele. A CVM, por sua vez, disponibiliza informações sobre participantes do mercado de capitais.
Tenha em mente que as competências variam de acordo com a atividade e o produto. Nem toda aplicação é fiscalizada pela mesma autoridade.
E não confunda uma empresa devidamente registrada com uma promessa de lucro garantido. São questões diferentes.
3. Existem documentos e condições que posso consultar?
Antes de investir, procure informações sobre o funcionamento do produto, as regras de remuneração, os riscos e as condições de saída.
Dependendo do investimento, podem existir regulamentos, prospectos, documentos de informações essenciais, contratos ou outros materiais próprios.
Leia as partes que explicam:
- O que você está adquirindo.
- Como o rendimento é calculado.
- Quais riscos podem provocar perdas.
- Quais taxas e despesas serão cobradas.
- Quando e como o dinheiro poderá ser resgatado.
- O que acontece se o emissor enfrentar dificuldades.
Não precisa transformar cada leitura em uma pós-graduação, mas você deve compreender o que está contratando.
Se os documentos não existem, não podem ser consultados ou contradizem o discurso do vendedor, não ignore o problema.
4. A rentabilidade anunciada faz sentido?
Não olhe para a taxa de forma isolada, pergunte se o número representa um rendimento já obtido, uma estimativa, uma meta ou uma taxa definida por contrato. Veja também o prazo considerado e as condições necessárias para receber aquele valor.
Compare propostas em bases semelhantes. Uma rentabilidade mensal não deve ser comparada diretamente com uma anual sem considerar a diferença de período. Uma taxa bruta também não representa necessariamente o dinheiro que sobrará após impostos e custos. Quando a taxa parecer muito atraente, pergunte: qual risco, prazo ou condição acompanha esse retorno?
No artigo Seu Investimento Rende Muito? Compare Liquidez, Risco e Rentabilidade, explicamos essa comparação com mais profundidade. Aqui, a prioridade é descobrir se a oferta é transparente e se os números apresentados podem ser verificados.
5. Quais são as taxas e os custos?
Um investimento pode parecer vantajoso até você descobrir despesas que não estavam evidentes na propaganda.
Dependendo do produto, podem existir taxas de administração, performance, corretagem, custódia, tarifas de operação, impostos ou outros custos previstos nas condições da aplicação. Peça uma explicação clara sobre as cobranças e verifique quando serão descontadas.
Imagine duas aplicações hipotéticas com rendimento bruto semelhante, mas custos diferentes. Aquela com a maior taxa anunciada pode não entregar o melhor resultado líquido.
Você não precisa calcular tudo de cabeça. Precisa, sim, saber quais despesas existem e buscar uma comparação que considere o dinheiro que efetivamente ficará com você.
6. Existe alguma garantia? O que ela realmente cobre?
Este ponto merece atenção especial porque a palavra “garantido” pode criar uma falsa sensação de segurança.
O Fundo Garantidor de Créditos (FGC), por exemplo, oferece cobertura para determinados produtos elegíveis, dentro de limites e regras próprios. A garantia ordinária pode chegar a R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado, respeitando também o limite global de R$ 1 milhão em pagamentos de garantias em um período de quatro anos.
Entre os produtos cobertos estão CDB, RDB, LCI e LCA, observadas as regras aplicáveis. Fundos de investimento, ações, debêntures, CRI e CRA não contam com a garantia ordinária do FGC. Consulte as condições diretamente no site oficial do FGC.
E atenção a outro detalhe: a existência de uma garantia não transforma qualquer oferta em legítima. Primeiro, é necessário verificar se o produto realmente existe, se está corretamente emitido e se atende às condições da proteção.
7. Posso sair do investimento quando precisar?
Antes de entrar, descubra como funciona a saída, pois alguns produtos permitem resgates em condições específicas; outros exigem que o dinheiro permaneça aplicado por determinado período. Há investimentos que podem ser vendidos antes do vencimento, mas sujeitos às condições do mercado e à possibilidade de perda.
Não aceite a frase “você pode retirar quando quiser” sem conferir o que ela significa na prática. Pergunte quanto tempo o resgate demora, se há carência, quais são as penalidades e se o valor recebido pode ser inferior ao que você imaginava.
Um investimento pode ser legítimo e ainda assim não servir para dinheiro que você precisará em uma emergência.
8. Quem está me recomendando ganha alguma coisa com isso?
A pessoa que apresenta a oportunidade pode receber comissão pela venda, ser afiliada, ter participação no negócio ou possuir algum interesse comercial.
Isso não significa automaticamente que a recomendação seja ruim. O importante é entender se existe um conflito de interesses e avaliar as informações com independência.
Não escolha um produto apenas porque um influenciador, amigo, parente ou profissional conhecido disse que ele é excelente.
Pergunte quais são os argumentos, confira os documentos e avalie se a proposta faz sentido para você. Uma recomendação pode ajudar a descobrir uma oportunidade, mas a investigação é que deve orientar sua decisão.
9. Esse investimento combina com meus objetivos?
Mesmo que uma oferta seja legítima, você ainda precisa avaliar se ela serve à sua realidade financeira.
Para que o dinheiro será utilizado? Quanto tempo você pode mantê-lo investido? O que aconteceria se o resultado fosse pior que o esperado? Você possui uma reserva para despesas inesperadas?
No artigo Como Escolher Investimentos de Acordo com Seu Perfil de Risco, aprofundamos a relação entre objetivos pessoais e tolerância a perdas.
A ideia aqui é simples: não basta descobrir que um produto é legítimo, você também precisa entender se ele é adequado para você.
Exemplo prático: oportunidade de investimento ou cilada?
Imagine duas ofertas fictícias divulgadas na internet.
| Característica | Oferta A | Oferta B |
|---|---|---|
| Promessa | Ganhos elevados e sem risco | Remuneração explicada nas condições do produto |
| Informações | Apresentação vaga | Documentos e regras disponíveis |
| Responsável | Não pode ser verificado | Instituição e emissor identificáveis |
| Pressão | Exige pagamento imediato | Permite analisar a proposta |
| Riscos | Ignorados na apresentação | Descritos nos documentos |
| Próximo passo | Investigar com cautela; não transferir dinheiro | Verificar a legitimidade e analisar se combina com seu objetivo |
A Oferta A, apresenta vários sinais preocupantes, mas isso não permite concluir, apenas pela tabela, que determinada pessoa cometeu um crime, mas é motivo suficiente para não transferir dinheiro enquanto as dúvidas não forem esclarecidas.
A Oferta B, apresenta características mais transparentes, porém isso não garante que seja lucrativa, livre de riscos ou adequada para qualquer pessoa. Ela também precisa ser avaliada.
Esse é o ponto principal: o objetivo da análise não é encontrar uma aplicação sem nenhum risco, mas evitar decisões baseadas em promessas vazias e informações insuficientes.
Como investigar uma oferta na prática
Você não precisa depender apenas do discurso de quem está vendendo o investimento. Faça a pesquisa a partir de fontes independentes e oficiais:
- Procure o nome completo da instituição e confira seus dados cadastrais.
- Verifique a autorização ou o registro exigido para a atividade oferecida.
- Consulte os alertas da CVM e outras informações públicas pertinentes ao produto.
- Compare o que o vendedor diz com os documentos oficiais.
- Confirme taxas, condições de resgate e garantias diretamente com as instituições responsáveis.
Se houver dúvida sobre uma instituição supervisionada pelo Banco Central, utilize a ferramenta oficial de consulta do próprio órgão. Se a oferta envolver valores mobiliários, confira as informações pertinentes na CVM.
Vale repetir: a ausência de um alerta não comprova que a oferta seja segura. Novos golpes podem surgir antes de serem identificados pelas autoridades.
Já investiu e agora suspeita que caiu em uma cilada?
Primeiro, não envie mais dinheiro para tentar recuperar o valor perdido e guarde contratos, comprovantes, conversas, e-mails, nomes, dados bancários e endereços dos sites envolvidos. Esses registros podem ajudar a esclarecer o caso.
Entre em contato com seu banco ou instituição financeira pelos canais oficiais e informe o ocorrido. Se houver suspeita de fraude, pergunte quais procedimentos podem ser adotados para tentar bloquear ou recuperar os valores, sem presumir que a devolução será garantida.
Registre a ocorrência na polícia e quando a oferta envolver o mercado de valores mobiliários, considere encaminhar uma denúncia à CVM pelo Serviço de Atendimento ao Cidadão.
Desconfie também de pessoas que prometem recuperar seu dinheiro mediante pagamento antecipado. Quem já sofreu um prejuízo pode acabar sendo alvo de um segundo golpe.
E não se culpe por ter sido enganado. Golpistas podem utilizar estratégias sofisticadas, documentos falsos e técnicas de manipulação. O mais importante é interromper novos pagamentos, preservar as provas e procurar os canais adequados.
Perguntas frequentes sobre investimentos suspeitos
Existe investimento totalmente seguro?
Não existe uma resposta única que sirva para todos os produtos e situações. Investimentos apresentam riscos diferentes e mesmo as aplicações com proteções específicas estão sujeitas a regras, limites e condições. O importante é entender quais riscos existem e quais mecanismos de proteção realmente se aplicam.
Uma rentabilidade muito alta significa que é golpe?
Não necessariamente. Porém, retornos elevados acompanhados de promessa de risco zero, pressão para investir ou falta de informações são sinais de alerta. Investigue a origem do rendimento e as condições da oferta antes de decidir.
Como saber se uma corretora é confiável?
Consulte o cadastro e as autorizações pertinentes nos órgãos oficiais, confirme os dados da empresa e utilize os canais verdadeiros da instituição. Não confunda a existência de uma empresa registrada com a legitimidade de qualquer proposta que use seu nome.
O FGC garante que vou ganhar dinheiro?
Não. O FGC oferece proteção para determinados produtos elegíveis, dentro de limites e condições específicos. Ele não garante rentabilidade e não cobre todos os tipos de investimento.
Conclusão: investigue primeiro, invista depois
Investir não precisa ser um salto no escuro. Antes de aplicar, descubra o que está comprando, quem recebe seu dinheiro, como o rendimento funciona e quais condições podem comprometer o resultado.
Desconfie de promessas extraordinárias sem explicação, de quem exige decisões imediatas e de propostas que dependem da entrada de novos participantes. Consulte fontes oficiais, leia os documentos e não confunda depoimentos de sucesso com provas de que uma oferta é legítima.
Lembre-se de uma coisa: você não precisa participar de todas as oportunidades que aparecem na sua frente. Deixar passar uma aplicação não é necessariamente perder dinheiro. Entrar em uma cilada pode custar muito mais.
Seu dinheiro levou tempo para chegar até você. Antes de entregá-lo a alguém, faça perguntas, confira as informações e mantenha o bom senso ligado.
E se você perceber que as coisas estão esquisitas, como dizia Pedro (Antônio Fagundes), na serie Carga Pesada, para seu amigo Bino (Stênio Garcia), quando estavam entrando numa fria: “É cilada, Bino!“
Publicidade — links de afiliados: esta seção contém links de afiliados da Amazon. O Economia Fácil poderá receber uma comissão por compras qualificadas realizadas por meio desses links, sem custo adicional para você.
📚 Livros para aprender a investir com mais segurança e inteligência

Quer parar de escolher investimentos no escuro? Comece entendendo como eles funcionam.
Neste livro, Gustavo Cerbasi apresenta diferentes alternativas de investimento e explica como avaliar opções de acordo com as necessidades e os objetivos de cada pessoa. A obra aborda desde aplicações de renda fixa até fundos, ações e outras possibilidades de construção de patrimônio.
É uma leitura interessante para quem deseja sair do básico, compreender melhor as opções disponíveis e aprender a tomar decisões mais conscientes. Em vez de perseguir a aplicação que aparece como a campeã do momento, o leitor passa a olhar para o investimento dentro de uma estratégia.
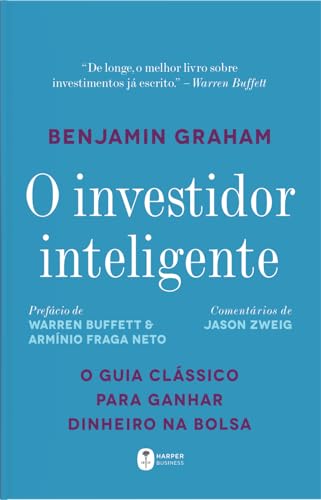
Aprenda a pensar antes de investir — e não apenas a seguir a empolgação do mercado.
Considerado um clássico da literatura sobre investimentos, o livro de Benjamin Graham apresenta princípios de análise, disciplina e avaliação de ativos. A obra destaca a importância de examinar o que está sendo comprado, considerar os riscos e evitar decisões guiadas apenas pela euforia ou pelo medo.
Embora tenha trechos mais técnicos e seja especialmente conhecido por sua abordagem de investimentos em ações, suas ideias ajudam o leitor a desenvolver uma postura mais criteriosa diante das oportunidades financeiras.

Entenda como analisar oportunidades em vez de comprar apenas porque alguém recomendou.
Robert G. Hagstrom explora os princípios de investimento associados a Warren Buffett, incluindo a importância de compreender os negócios, avaliar as empresas e pensar no valor de longo prazo, em vez de se deixar levar apenas pelas oscilações do mercado.
A leitura ajuda a perceber por que uma oportunidade aparentemente atraente precisa ser examinada com cuidado. Uma empresa famosa, uma ação em alta ou uma recomendação popular não são, por si só, garantia de um bom investimento.