
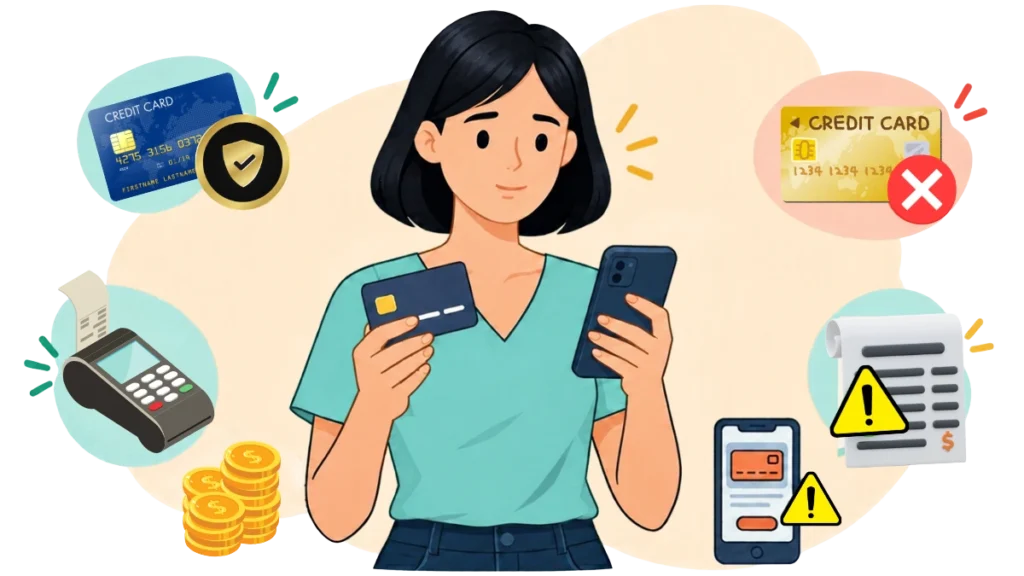
Você está no caixa, as compras já estão na sacola, a fila atrás parece ter aumentado em 300 pessoas e na hora de pagar… “Transação não autorizada”. Pronto: o cartão resolveu tirar folga justamente quando você mais precisava dele.
Antes de achar que o banco cancelou seu cartão, que seu nome foi parar em alguma lista misteriosa ou que o universo está contra você, respire. Uma compra recusada não significa necessariamente que o cartão foi bloqueado. E um bloqueio nem sempre quer dizer que você fez algo errado.
Existem várias causas: limite indisponível, cartão vencido, dados digitados incorretamente, falha na maquininha, compra considerada fora do padrão ou alguma configuração de segurança. A solução depende do motivo — e sair tentando pagar dez vezes seguidas raramente ajuda.
Neste guia, você vai entender a diferença entre cartão recusado e bloqueado, descobrir o que conferir primeiro e saber como pedir ajuda com segurança, sem cair em golpes de falsas centrais de atendimento.
Cartão recusado e cartão bloqueado são a mesma coisa?
Não. Os termos parecem sinônimos, mas descrevem situações diferentes.
Cartão recusado: uma compra específica não foi autorizada. Isso pode acontecer por falta de limite disponível, erro nos dados, restrição para aquele tipo de transação, falha no terminal ou uma verificação de segurança. Em muitos casos, o cartão continua funcionando para outras compras.
Cartão bloqueado: a instituição, o próprio titular ou algum mecanismo de segurança impediu o uso do cartão por um período ou até que uma providência seja tomada. Dependendo do tipo de bloqueio, nenhuma compra passa; em outros casos, apenas determinadas funções ficam indisponíveis.
| O que aconteceu? | O que pode significar | Primeiro passo |
|---|---|---|
| Uma compra foi recusada, mas outras passam | Problema específico daquela transação ou estabelecimento | Confira o valor, o limite e tente entender o motivo |
| Nenhuma compra passa | Bloqueio, cartão vencido, falha ou restrição de uso | Verifique o aplicativo e fale com o emissor |
| Só compras pela internet falham | Dados incorretos, compra online desativada ou validação extra | Confira os dados e as configurações no aplicativo |
| O aplicativo mostra “bloqueado” | Pode haver bloqueio temporário ou preventivo | Leia o aviso e siga as instruções oficiais |
As mensagens variam conforme o banco, a bandeira, a maquininha e o tipo de compra. Por isso, não existe um código universal que explique todas as recusas.
Por que o cartão de crédito pode ser recusado ou bloqueado?
1. O limite disponível não é suficiente
Você pode ter um limite de R$ 2.000, mas isso não significa que os R$ 2.000 estejam livres. Compras recentes, parcelas, pré-autorizações e outros valores pendentes podem comprometer parte dele.
Imagine que seu limite total seja de R$ 2.000 e você tenha R$ 1.750 utilizados. Restam R$ 250. Uma compra de R$ 280 pode ser recusada, mesmo que você tenha certeza de que “seu cartão é de dois mil”.
Também vale conferir se o pagamento da última fatura já foi compensado e se o limite foi atualizado. Pagar a fatura não libera necessariamente o crédito no mesmo segundo: o prazo depende do meio de pagamento e das regras da instituição.
Para entender melhor a diferença entre limite total, utilizado e disponível, veja também o artigo do Economia Fácil sobre limite do cartão de crédito e por que ele não é uma meta a ser batida.
2. O banco identificou uma compra fora do padrão
Imagine que você costuma usar o cartão para supermercado e combustível, mas de repente aparece uma tentativa de compra de valor alto, em outra cidade ou em um site diferente do habitual. A instituição pode pedir uma validação ou recusar a transação por segurança.
Isso não prova que houve fraude. Sistemas de prevenção podem barrar uma compra legítima, assim como podem deixar passar uma compra suspeita. O importante é confirmar a situação usando o aplicativo ou os canais oficiais do emissor.
Se o banco pedir que você reconheça a compra pelo aplicativo, abra o app diretamente. Não clique em links recebidos por SMS, e-mail ou mensagens de redes sociais para “desbloquear” o cartão.
3. O cartão está vencido, foi substituído ou ainda não foi ativado
Confira a validade impressa no cartão ou exibida no aplicativo. Se você recebeu uma segunda via ou um cartão renovado, o antigo pode deixar de funcionar, mesmo que esteja inteiro e pareça novinho.
Em alguns casos, é necessário desbloquear ou ativar o novo cartão conforme as orientações da instituição. O procedimento varia, então use o aplicativo oficial, o site digitado por você ou o telefone indicado no verso do cartão — quando ele estiver disponível.
4. Os dados foram digitados incorretamente
Em compras online, um número errado, uma data de validade antiga ou um código de segurança incorreto podem fazer a transação falhar. Também pode haver divergência em verificações adicionais, como a confirmação da compra pelo aplicativo.
Se você estiver usando um cartão virtual, confira se os dados ainda estão válidos e se aquele cartão pode ser utilizado para o tipo de compra. Alguns cartões virtuais são temporários e não servem para cobranças recorrentes.
No guia do cartão de crédito virtual, explicamos as diferenças entre cartões virtuais permanentes e temporários e os cuidados antes de cadastrar um em lojas ou assinaturas.
5. A compra está sendo feita em uma situação não permitida
Alguns cartões permitem limitar compras pela internet, transações internacionais ou determinados tipos de operação. Também podem existir limites específicos por compra, dia ou modalidade, conforme o produto.
Se a compra é internacional, confira se o cartão está habilitado para esse uso e se há limite disponível para o valor convertido e eventuais encargos. Se for uma assinatura, verifique se o cartão cadastrado continua válido.
Não presuma que todos os cartões funcionam igual. Dois cartões da mesma instituição podem oferecer recursos e regras diferentes.
6. A maquininha, o sistema ou a conexão falhou
Às vezes, o problema não está no seu cartão. A maquininha pode estar sem conexão, o estabelecimento pode enfrentar uma falha de comunicação ou o sistema de pagamentos pode apresentar instabilidade.
Se o cartão funcionar em outro local, isso é uma pista de que a dificuldade pode estar na primeira operação — mas não é uma prova definitiva. Antes de repetir o pagamento várias vezes, confirme com o estabelecimento se alguma tentativa foi aprovada ou ficou pendente. Ninguém quer descobrir depois que pagou o mesmo café três vezes.
7. Há fatura em atraso ou alguma restrição no cartão
Quando uma fatura não é paga, a instituição pode aplicar consequências previstas no contrato, incluindo restrições ao uso do crédito. O efeito exato depende da situação e das regras do produto. Não dá para afirmar que todo atraso causa bloqueio imediato, nem que pagar a dívida libera o cartão na mesma hora.
Consulte o aplicativo para verificar faturas, avisos e opções disponíveis. Se a dificuldade for recorrente, vale cuidar do orçamento e evitar depender de crédito para cobrir despesas que já não cabem na renda.
8. O próprio titular bloqueou o cartão sem perceber
Alguns aplicativos oferecem botões para bloquear temporariamente o cartão físico, virtual ou apenas certas funções. Uma configuração alterada por engano pode impedir uma compra.
Entre no aplicativo oficial e veja o status do cartão e as opções de controle. Só retire o bloqueio se você reconhecer o cartão, estiver com ele em segurança e não houver suspeita de uso indevido.
O que fazer quando o cartão é recusado? Siga estes passos
1. Confira o aviso no aplicativo
Abra o aplicativo oficial digitando a senha no seu aparelho, sem usar links recebidos por mensagem. Veja se há alerta de bloqueio, pedido de confirmação ou orientação específica. Alguns emissores mostram informações que a maquininha não consegue explicar.
2. Confira limite, fatura e validade
Verifique o limite disponível, as compras recentes, possíveis parcelas, o pagamento da fatura e a validade do cartão. Confira também se está usando o cartão correto — físico ou virtual — e se os dados digitados estão atualizados.
3. Evite repetir a mesma tentativa sem entender o motivo
Tentar de novo uma vez, após corrigir um erro, pode fazer sentido. Repetir a transação muitas vezes sem alterar nada pode gerar novas recusas e em alguns casos, aumentar os alertas de segurança. Se não funcionar, pare e investigue.
4. Descubra se o problema é geral ou de uma compra específica
Se for seguro e necessário, você pode verificar se o cartão funciona em outra transação de baixo valor ou consultar o emissor antes de fazer nova tentativa. Não use isso para insistir em uma compra suspeita nem informe dados do cartão a terceiros.
Se apenas um estabelecimento recusa a compra, pode haver incompatibilidade ou falha na operação. Se várias compras diferentes são recusadas, cresce a necessidade de verificar o status do cartão com a instituição.
5. Fale com o banco por um canal oficial
Use o chat dentro do aplicativo, o telefone indicado no verso do cartão ou os contatos publicados no site oficial. Pergunte qual providência é necessária para voltar a usar o cartão. Se a instituição não puder detalhar algum mecanismo de segurança, peça ao menos orientação clara sobre os próximos passos.
Atenção a golpes: nenhum atendimento legítimo precisa que você informe sua senha completa, compartilhe a tela do celular ou instale um aplicativo de acesso remoto para liberar o cartão. Nunca entregue o cartão a alguém que apareça dizendo que veio recolhê-lo. Em caso de suspeita de fraude, bloqueie-o pelos canais oficiais e comunique o ocorrido. O Economia Fácil também tem um guia sobre golpes com cartão de crédito e como se proteger.
6. Guarde o protocolo e os comprovantes
Se falar com o atendimento, anote o número do protocolo, a data, o horário e a orientação recebida. Se houve cobrança ou tentativa duplicada, guarde o comprovante e acompanhe o extrato. Isso facilita a contestação caso surja algum problema depois.
E se o banco não resolver o problema?
Comece pelo atendimento oficial da instituição. Se não houver solução, procure o SAC e depois, a ouvidoria, seguindo os canais e prazos informados pelo banco.
Você também pode registrar uma reclamação no Procon do seu estado ou no consumidor.gov.br, quando a empresa participar da plataforma. O Banco Central recebe reclamações sobre instituições supervisionadas por ele, mas não funciona como um serviço que desbloqueia cartões diretamente. A reclamação é encaminhada à instituição para resposta e também pode contribuir para a supervisão do sistema.
Ao registrar o caso, explique os fatos de forma objetiva: quando a compra foi recusada, qual mensagem apareceu, o que o atendimento informou e quais protocolos você já tem. Não publique número completo do cartão, senha, código de segurança ou documentos pessoais em redes sociais.
Perguntas frequentes sobre cartão recusado ou bloqueado
O cartão foi recusado. Isso significa que meu nome está sujo?
Não. Uma compra recusada, sozinha, não comprova que exista restrição no CPF. Ela pode ter sido causada por limite insuficiente, configuração, erro de dados, instabilidade ou segurança. Confira o motivo com a instituição em vez de tirar conclusões pela mensagem da maquininha.
Tenho limite disponível. Por que a compra não passa?
Porque o limite não é o único fator de autorização. A compra pode exigir confirmação, estar fora das configurações permitidas, ter dados incorretos ou enfrentar uma falha técnica. Se o aplicativo não explicar, consulte o emissor.
Quanto tempo demora para desbloquear o cartão?
Não existe um prazo único. Um bloqueio temporário pode ser resolvido após a confirmação solicitada; já um cartão cancelado, vencido ou substituído pode exigir outro cartão ou uma providência diferente. O aplicativo ou atendimento oficial é quem pode orientar sobre o seu caso.
Se o cartão for bloqueado, as compras parceladas desaparecem?
Não. Bloquear ou cancelar o cartão não apaga automaticamente uma dívida nem elimina as parcelas já contratadas. Continue acompanhando a fatura e confirme com o banco como as cobranças serão feitas.
Conclusão: cartão recusado não é motivo para entrar em pânico
Quando uma compra é recusada, o melhor caminho é conferir o aplicativo, verificar limite e validade, observar as configurações e falar com o banco por um canal oficial. Não presuma que seu nome está negativado e não aceite ajuda de desconhecidos que prometem desbloquear o cartão em poucos minutos.
Pode ser apenas uma falha na maquininha, pode ser um dado digitado errado, ou pode existir uma restrição que exige atendimento. O segredo é identificar a causa antes de agir.
E se aparecer alguém oferecendo desbloqueio instantâneo em troca de senha, código ou acesso ao celular, lembre-se: o cartão pode não funcionar, mas o bom senso precisa continuar funcionando.
Publicidade — links de afiliados: esta seção contém links de afiliados da Amazon. O Economia Fácil poderá receber uma comissão por compras qualificadas realizadas por meio desses links, sem custo adicional para você.
📚 Livros físicos da Amazon para entender melhor o cartão e cuidar do dinheiro

Quer entender melhor o cartão além daquele momento em que você aproxima, digita a senha e torce para passar? Este livro percorre o universo dos cartões de crédito e sua relação com as finanças, abordando também pagamentos, milhas, cashback e investimentos.
É uma boa leitura para quem deseja compreender melhor o funcionamento desse meio de pagamento, conhecer seus recursos e tomar decisões com mais informação — em vez de descobrir como ele funciona justamente quando aparece um problema.
Indicado para: quem quer aprofundar os conhecimentos sobre cartões e suas possibilidades.
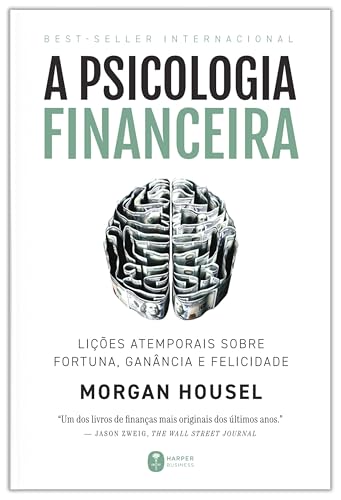
O que seus hábitos têm a ver com sua vida financeira? Mais do que você imagina! Neste livro, Morgan Housel mostra como nossas emoções, decisões e comportamentos influenciam a maneira como lidamos com o dinheiro.
Uma leitura interessante para quem deseja gastar com mais consciência, evitar decisões financeiras por impulso e construir uma relação mais saudável com o dinheiro.
Por que vale a pena? O livro complementa o artigo ao ajudar o leitor a refletir sobre os comportamentos que influenciam suas decisões financeiras — e não apenas sobre como usar um cartão de crédito.

Se você quer aprender a cuidar do dinheiro sem transformar sua vida em uma planilha gigante, este livro é uma alternativa interessante. Nathalia Arcuri apresenta ideias práticas de educação financeira, com uma abordagem acessível para quem quer rever hábitos e tomar decisões melhores.
A leitura pode ajudar a construir uma relação mais consciente com o consumo e o crédito. Afinal, ter um cartão funcionando perfeitamente é ótimo; conseguir pagar a fatura sem perder o sono é melhor ainda.
Indicado para: quem está começando a organizar as finanças e procura uma leitura de linguagem popular e prática.