
Ter várias dívidas ao mesmo tempo é uma experiência curiosa, pois você olha para uma: “Essa aqui eu resolvo.” Olha para a segunda: “Essa também.”
Aí chega na terceira, depois lembra daquela parcela que estava esquecida e quando percebe, seu salário está trabalhando em período integral para os boletos.
É nessa hora que muita gente tenta pagar tudo ao mesmo tempo, colocando um pouquinho em cada dívida. Parece organizado, mas pode não ser a melhor forma de acelerar a quitação.
Existem duas estratégias bastante conhecidas para organizar esse processo: o método Bola de Neve e o método Avalanche. Os dois têm a mesma missão: eliminar suas dívidas e liberar espaço no orçamento.
A diferença está em qual dívida recebe o seu dinheiro extra primeiro e essa diferença pode mudar bastante a experiência de quem está tentando sair do vermelho.
Neste artigo, vamos colocar os dois métodos lado a lado, com exemplos e contas simples, para você entender como cada um funciona e descobrir qual estratégia combina melhor com a sua situação.
Antes de escolher: você precisa saber exatamente o que deve
Não adianta escolher Bola de Neve ou Avalanche se você nem sabe quais são suas dívidas. Parece óbvio, mas quando existem várias parcelas, cartões, empréstimos e contas atrasadas, é muito fácil perder a visão do conjunto.
No artigo Como Sair das Dívidas: Um Plano Prático para Recuperar o Controle Financeiro, nós já mostramos esse primeiro diagnóstico com mais detalhes. Aqui vamos pular essa parte e partir do ponto em que você já tem uma lista. O ideal é ter pelo menos:
| Dívida | Saldo | Juros | Parcela |
|---|---|---|---|
| Cartão | R$ 2.000 | 12% a.m.* | R$ 300 |
| Empréstimo | R$ 5.000 | 3% a.m. | R$ 350 |
| Loja | R$ 800 | 2% a.m. | R$ 100 |
| Financiamento | R$ 8.000 | 1,5% a.m. | R$ 250 |
* Exemplo meramente ilustrativo. As taxas reais variam conforme contrato e instituição.
Você não precisa ser um gênio da matemática, precisa apenas saber: Quanto devo? Quanto custa essa dívida? Quanto consigo pagar por mês?
O que é o método Bola de Neve?
A Bola de Neve funciona de uma maneira bem simples:
Você começa pela menor dívida, independentemente da taxa de juros.
Enquanto isso, continua pagando o mínimo ou a parcela necessária das outras dívidas, quando a menor dívida acaba, você pega o dinheiro que estava sendo usado nela e joga na próxima, depois na próxima e assim por diante.
É como fazer uma bolinha de neve descer uma montanha, que no começo é pequena e depois vai ficando cada vez maior.
Como funciona na prática?
Imagine estas quatro dívidas:
| Dívida | Saldo | Parcela |
|---|---|---|
| Loja | R$ 500 | R$ 100 |
| Cartão | R$ 1.500 | R$ 250 |
| Empréstimo | R$ 4.000 | R$ 350 |
| Financiamento | R$ 8.000 | R$ 450 |
Na Bola de Neve, a ordem seria:
1º → Loja: R$ 500
2º → Cartão: R$ 1.500
3º → Empréstimo: R$ 4.000
4º → Financiamento: R$ 8.000
A lógica não é:
“Qual cobra mais juros?”
É:
“Qual consigo eliminar primeiro?”
Por que a Bola de Neve pode funcionar tão bem?
Aqui entra uma coisa que planilha nenhuma consegue medir direito: motivação. Imagine que você tem quatro dívidas, durante meses, você paga, paga, paga… e parece que nada acontece, aí finalmente: Dívida da loja: QUITADA.
Acabou, sumiu. Pode até tirar um print da tela e mandar no grupo da família. Essa pequena vitória pode dar uma sensação concreta de progresso.
O CFPB (Consumer Financial Protection Bureau) destaca justamente esse aspecto: a Bola de Neve permite perceber avanços mais rapidamente porque você elimina dívidas menores primeiro. Por outro lado, como ela não prioriza necessariamente as dívidas mais caras, pode resultar em maior custo total de juros em determinadas situações.
Ou seja: A Bola de Neve conversa muito com o comportamento.
E o que é o método Avalanche?
Agora vem o método Avalanche, aqui a regra muda:
Você prioriza a dívida com a maior taxa de juros.
Independentemente do tamanho dela.
Então imagine:
| Dívida | Saldo | Juros |
|---|---|---|
| Loja | R$ 500 | 2% a.m. |
| Cartão | R$ 1.500 | 12% a.m. |
| Empréstimo | R$ 4.000 | 3% a.m. |
| Financiamento | R$ 8.000 | 1,5% a.m. |
Na Avalanche, a ordem seria:
1º → Cartão: 12%
2º → Empréstimo: 3%
3º → Loja: 2%
4º → Financiamento: 1,5%
Perceba a diferença: Na Bola de Neve, você começa pela dívida de R$ 500 e na Avalanche, começa pela dívida que custa mais caro.
Por que a Avalanche pode economizar dinheiro?
Porque os juros são justamente o preço de carregar a dívida, se uma dívida custa muito mais caro que outra, deixar essa dívida aberta por mais tempo pode aumentar o custo financeiro. O objetivo da Avalanche é atacar primeiro aquilo que está drenando mais dinheiro em juros.
O CFPB explica que essa estratégia prioriza a dívida com maior taxa e pode reduzir o custo total ao longo do tempo, embora o progresso possa parecer mais lento quando a dívida prioritária é grande. É uma estratégia mais focada na matemática.
A pergunta aqui é:
“Qual dívida está me custando mais caro?”
Bola de Neve x Avalanche: veja a diferença
Agora fica mais fácil enxergar:
| Característica | Bola de Neve | Avalanche |
|---|---|---|
| Primeira dívida | Menor saldo | Maior juros |
| Foco principal | Pequenas vitórias | Redução do custo dos juros |
| Sensação de progresso | Mais rápida | Pode ser mais lenta |
| Lógica | Comportamental | Matemática |
| Ordem das dívidas | Menor → maior | Maior juros → menor juros |
| Principal vantagem | Motivação | Eficiência nos juros |
| Principal desafio | Pode custar mais juros | Exige mais paciência |
E aqui está uma coisa importante: Nenhum dos dois métodos é uma varinha mágica.
Se você continuar criando novas dívidas enquanto tenta pagar as antigas, não existe Bola de Neve, Avalanche ou qualquer outro fenômeno climático que dê conta.
Um exemplo em que os métodos dão resultados diferentes
Vamos imaginar três dívidas:
| Dívida | Saldo | Taxa hipotética |
|---|---|---|
| A | R$ 800 | 2% a.m. |
| B | R$ 2.000 | 10% a.m. |
| C | R$ 5.000 | 3% a.m. |
Bola de Neve
A ordem seria: A → B → C
Porque você começa pela menor dívida.
Avalanche
A ordem seria: B → C → A
Porque você começa pela maior taxa.
Perceba a diferença: A dívida B é muito maior que a A, mas custa muito mais caro.
Por isso, a Avalanche pode deixar a dívida pequena esperando enquanto você ataca a grande.
A Bola de Neve faz justamente o contrário.
Então a Avalanche é melhor?
Aqui precisamos tomar cuidado com uma pegadinha, pois matematicamente, priorizar a dívida de maior juros tende a reduzir o custo financeiro quando todas as demais condições são equivalentes.
Mas isso não significa que será automaticamente a melhor estratégia para toda pessoa. Por quê? Porque dívida não é apenas matemática, existe comportamento, existe ansiedade, existe motivação, existe cansaço, existe aquele momento em que você olha para uma dívida enorme e pensa:
“Eu vou pagar isso até 2047.”
E abandona o plano no mês seguinte, se a Bola de Neve fizer você continuar firme durante todo o processo, isso também tem valor. O método que fica bonito na planilha, mas é abandonado depois de dois meses, não resolveu o problema.
Quando a Bola de Neve pode fazer sentido?
Ela pode ser interessante para quem:
- precisa de pequenas vitórias para manter a motivação;
- tem várias dívidas pequenas;
- sente que a quantidade de contas está causando desorganização;
- tem dificuldade de manter um plano longo;
- quer rapidamente eliminar algumas cobranças do orçamento;
- se sente mais motivado vendo uma dívida desaparecer.
Imagine que você tenha seis dívidas.
Se conseguir eliminar duas rapidamente, a sensação de organização pode mudar completamente.
Você passa de: “Tenho seis dívidas.”
para:
“Tenho quatro. E estou trabalhando para acabar com elas.”
Isso pode fazer diferença.
Quando a Avalanche pode fazer mais sentido?
A Avalanche pode ser interessante para quem:
- consegue seguir o plano sem precisar de vitórias rápidas;
- quer dar prioridade ao custo dos juros;
- possui uma dívida muito mais cara que as demais;
- consegue manter disciplina mesmo quando a primeira dívida demora para acabar.
Imagine que você tenha:
Dívida A: R$ 500 a 2%
Dívida B: R$ 5.000 a 12%
A diferença é enorme, a Bola de Neve manda você para os R$ 500 e a Avalanche manda você para os R$ 5.000. A lógica é simples: “Vamos atacar primeiro o incêndio que está queimando mais dinheiro.”
E se a menor dívida também tiver os maiores juros?
Aí temos um cenário maravilhoso, para variar o dinheiro resolveu colaborar.
Imagine:
Dívida A: R$ 500 — 15%
Dívida B: R$ 2.000 — 8%
Dívida C: R$ 5.000 — 3%
Nesse caso, os dois métodos começam pela mesma dívida, você ganha a pequena vitória e ataca a dívida mais cara. Quando isso acontece, é ótimo.
O segredo está no “dinheiro extra”
Existe outro ponto fundamental, os dois métodos funcionam melhor quando você consegue criar um valor extra para atacar a dívida prioritária. Imagine que suas parcelas mínimas somem:
R$ 900 por mês.
Você consegue separar mais: R$ 300.
Então seu plano de ataque tem: R$ 1.200 por mês.
Os R$ 900 continuam cobrindo as demais obrigações, enquanto os R$ 300 extras vão para a dívida prioritária, quando ela acaba, você não “libera” esses R$ 300 para voltar a gastar, você soma o valor da parcela que acabou aos R$ 300 e aumenta o ataque à próxima dívida. É aí que a bola realmente começa a crescer.
O que não fazer: dividir o dinheiro extra entre todas as dívidas
Esse é um erro bastante comum. Imagine que você tenha R$ 400 extras.
A pessoa pensa:
- R$ 100 para dívida A;
- R$ 100 para dívida B;
- R$ 100 para dívida C;
- R$ 100 para dívida D.
Parece justo, mas você não cria uma dívida quitada, cria quatro dívidas parcialmente menores. Dependendo das condições das dívidas, pode ser mais eficiente manter os pagamentos obrigatórios nas demais e concentrar o valor adicional em uma dívida-alvo, como fazem os dois métodos.
A ideia é:
Escolha uma dívida para atacar.
Quando ela acabar:
Passe para a próxima.
E os juros? Não olhe apenas para o tamanho da dívida
Uma dívida de R$ 10 mil não é necessariamente mais urgente que uma de R$ 2 mil, tudo depende das condições.
Veja:
| Dívida | Saldo | Taxa hipotética |
|---|---|---|
| A | R$ 2.000 | 12% |
| B | R$ 10.000 | 2% |
A dívida B é cinco vezes maior, mas a dívida A tem uma taxa muito mais alta, é por isso que olhar somente para o saldo pode enganar. Valor da dívida e custo da dívida são coisas diferentes.
E como comparar uma renegociação?
Aqui entra um detalhe muito importante, se você conseguir renegociar uma dívida, não olhe apenas para: “A parcela caiu!” Parcela menor pode significar prazo maior e prazo maior pode significar mais dinheiro pago no total.
Ao comparar empréstimos ou renegociações, o Banco Central recomenda observar o Custo Efetivo Total (CET), que reúne juros, tarifas, impostos e outros encargos da operação.
Então compare: Quanto devo hoje?
Quanto vou pagar depois da negociação?
Qual é o CET?
Qual será o prazo?
A parcela realmente cabe no orçamento?
Porque uma parcela de R$ 200 pode parecer maravilhosa, até você descobrir que vai pagar R$ 200 durante 72 meses. Aí o “maravilhosa” começa a perder força.
E se eu conseguir um dinheiro inesperado?
Imagine que você recebeu:
- restituição;
- bônus;
- décimo terceiro;
- dinheiro de uma venda;
- renda extra;
- qualquer valor extraordinário.
Se você está seguindo um plano de quitação, esse dinheiro pode acelerar bastante o processo, mas existe uma condição: não comprometa dinheiro necessário para despesas básicas ou uma reserva mínima de segurança apenas para quitar uma dívida imediatamente. O objetivo é sair das dívidas sem criar outra dívida na semana seguinte.
Posso mudar de Bola de Neve para Avalanche?
Claro que pode. Não existe um fiscal da dívida escondido atrás da cortina dizendo:
“Você escolheu Bola de Neve. Agora aguente até o fim!”
Se você percebeu que seu comportamento funciona melhor com pequenas vitórias, pode começar pela Bola de Neve, se depois quiser mudar a prioridade para os juros mais altos, pode reorganizar o plano.
O importante é ter uma estratégia clara, pior do que escolher um método é: não escolher nenhum e pagar as contas no modo “vamos ver o que acontece”.
E se eu tiver uma dívida muito cara, como cartão ou cheque especial?
Nesse caso, vale redobrar a atenção, pois o cartão de crédito, por exemplo, merece cuidado especial porque, quando usado de forma inadequada, pode se transformar rapidamente em uma dívida bem cara.
Como esse assunto já foi aprofundado no Economia Fácil, você pode complementar a leitura com o Guia Completo do Cartão de Crédito.
Aqui a ideia não é repetir aquele conteúdo, é apenas lembrar: não adianta criar um plano perfeito para quitar dívidas se você continua alimentando uma nova dívida cara todos os meses.
É como tentar esvaziar uma piscina com um balde enquanto alguém continua enchendo com uma mangueira.
E se o dinheiro não sobra para atacar nenhuma dívida?
Então o problema talvez não seja escolher entre Bola de Neve e Avalanche. Talvez seja criar espaço no orçamento primeiro.
No artigo Como Organizar as Finanças Quando o Dinheiro Não Sobra, nós já aprofundamos justamente essa situação.
Se sua renda praticamente desaparece entre despesas essenciais e parcelas, você precisa primeiro descobrir onde está o problema:
- gastos excessivos;
- custo de vida alto;
- dívidas caras;
- renda insuficiente;
- ou uma combinação desses fatores.
Porque não adianta escolher a melhor estratégia de quitação se sobra: R$ 0,00. A matemática fica meio difícil de negociar.
Uma estratégia híbrida pode fazer sentido?
Sim, você pode adaptar a estratégia à sua realidade.
Por exemplo:
Regra 1: mantenha todas as obrigações em dia.
Regra 2: ataque primeiro uma dívida pequena que também tenha custo elevado.
Regra 3: depois direcione o dinheiro liberado para a próxima dívida mais cara.
Isso não é exatamente a Bola de Neve tradicional nem a Avalanche pura, é uma adaptação. E pode fazer sentido dependendo das suas dívidas.
O importante é saber por que você está escolhendo aquela ordem, não escolha simplesmente porque alguém na internet falou:
“Faça assim que funciona!”
Seu dinheiro merece um pouco mais de respeito que isso.
Qual método escolher? Faça estas perguntas
Antes de decidir, responda:
Pergunta 1 — Eu preciso de pequenas vitórias?
Se sim, a Bola de Neve pode ser mais compatível com seu perfil.
Pergunta 2 — Tenho uma dívida muito mais cara que as outras?
Se sim, a Avalanche merece bastante atenção.
Pergunta 3 — Consigo esperar meses para ver uma dívida desaparecer?
Se sim, a Avalanche pode ser mais confortável para você.
Pergunta 4 — Fico desmotivado quando não vejo progresso?
Se sim, a Bola de Neve pode ajudar.
Pergunta 5 — Estou criando novas dívidas?
Se sim, antes de qualquer método, você precisa atacar a causa do problema.
A melhor estratégia é aquela que você consegue executar
Essa talvez seja a parte mais importante de todo o artigo, não existe uma única estratégia que sirva perfeitamente para todo mundo.
A Avalanche coloca a matemática dos juros no centro, a Bola de Neve coloca as pequenas vitórias e a motivação no centro.
Uma pode reduzir o custo financeiro mais rapidamente em determinadas situações, a outra pode facilitar a manutenção do comportamento necessário para continuar pagando e existe uma verdade que parece simples, mas é poderosa:
Um método teoricamente perfeito que você abandona não é melhor que um método que você consegue seguir até o fim.
Monte seu próprio plano de quitação
Agora é hora de sair da teoria, pegue uma folha, planilha ou aplicativo e faça uma tabela:
| Dívida | Saldo | Juros | Parcela | Ordem |
|---|---|---|---|---|
| Dívida A | R$ | % | R$ | |
| Dívida B | R$ | % | R$ | |
| Dívida C | R$ | % | R$ | |
| Dívida D | R$ | % | R$ |
Depois faça duas listas.
Lista Bola de Neve
Ordene: menor saldo → maior saldo
Lista Avalanche
Ordene: maior juros → menor juros
Agora compare, você vai conseguir visualizar imediatamente como os dois métodos mudam a ordem de ataque e essa simples comparação já pode ajudar muito na tomada de decisão.
Checklist antes de começar
Antes de começar seu plano, confira:
☐ Listei todas as dívidas.
☐ Sei quanto devo em cada uma.
☐ Sei quais têm os maiores juros.
☐ Sei quanto consigo pagar por mês.
☐ Mantive as parcelas obrigatórias das demais dívidas.
☐ Escolhi uma dívida-alvo.
☐ Tenho um valor extra definido para atacá-la.
☐ Sei o que farei quando essa dívida for quitada.
☐ Parei de criar novas dívidas.
☐ Analisei se alguma renegociação pode reduzir o custo.
☐ Comparei o custo total e não apenas o valor da parcela.
☐ Tenho um plano para não voltar ao mesmo problema.
Se você marcou tudo, ótimo. Agora falta a parte menos glamourosa: executar.
Bola de Neve ou Avalanche: qual escolher?
A resposta depende do que você precisa para manter o plano funcionando, se você se sente motivado quando consegue eliminar rapidamente pequenas dívidas, a Bola de Neve pode fazer sentido.
Se você prefere priorizar a dívida que cobra mais juros e consegue manter a disciplina mesmo quando o progresso parece mais lento, a Avalanche pode fazer mais sentido.
O importante é não transformar essa escolha em mais uma desculpa para ficar parado, porque enquanto você está pensando:
“Será que faço Bola de Neve?”
os juros estão lá: trabalhando em período integral.
Escolha uma estratégia, organize as dívidas, defina o valor que consegue direcionar mensalmente e comece.
Conclusão: o importante é fazer a dívida diminuir
Bola de Neve e Avalanche são duas formas diferentes de chegar ao mesmo objetivo: quitar as dívidas e recuperar espaço no orçamento.
A Bola de Neve começa pela menor dívida e usa as pequenas vitórias como combustível para continuar.
A Avalanche começa pela maior taxa de juros e procura reduzir primeiro o custo financeiro mais pesado.
Nenhuma delas substitui orçamento, negociação ou mudança de comportamento e nenhuma funciona se você continuar aumentando a dívida enquanto tenta diminuí-la.
Por isso, escolha a estratégia que faça sentido para sua realidade, acompanhe os números e principalmente, não pare no meio do caminho.
Porque a primeira dívida quitada pode parecer pequena, mas quando aquela parcela deixa de existir e você joga o dinheiro dela na próxima…
Aí acontece a mágica que não é mágica: o dinheiro começa a trabalhar contra as dívidas, em vez de trabalhar para elas.
E esse é o verdadeiro começo da virada.
📚 Livros para ajudar você a virar o jogo financeiro
Se você quer aprofundar a relação entre comportamento, gastos, dívidas e organização financeira, estas são duas boas opções físicas encontradas na Amazon Brasil.
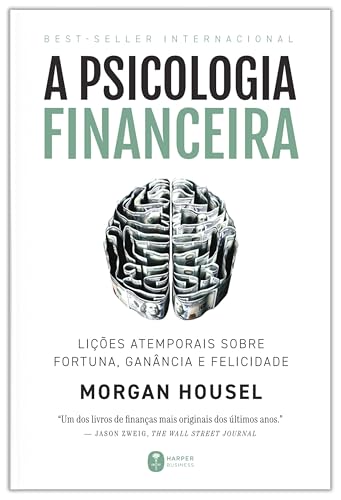
Por que combina com este artigo? Porque quitar dívidas não é apenas uma questão de matemática. É também uma questão de comportamento.
Morgan Housel mostra como emoções, hábitos e experiências influenciam nossas decisões financeiras. É uma leitura útil para quem quer entender por que sabemos o que deveríamos fazer com o dinheiro, mas nem sempre conseguimos fazer.
Uma boa leitura para quem quer não apenas sair das dívidas, mas entender o comportamento que pode ter ajudado a criá-las.

O livro apresenta três pilares para a vida financeira: gastar bem, investir melhor e ganhar mais. Para quem está reorganizando a vida financeira, a parte de gastos e organização ajuda a enxergar a quitação das dívidas como uma etapa antes da construção de patrimônio.
Ideal para quem quer sair do modo “apagar incêndio” e começar a construir uma estratégia financeira de longo prazo.