
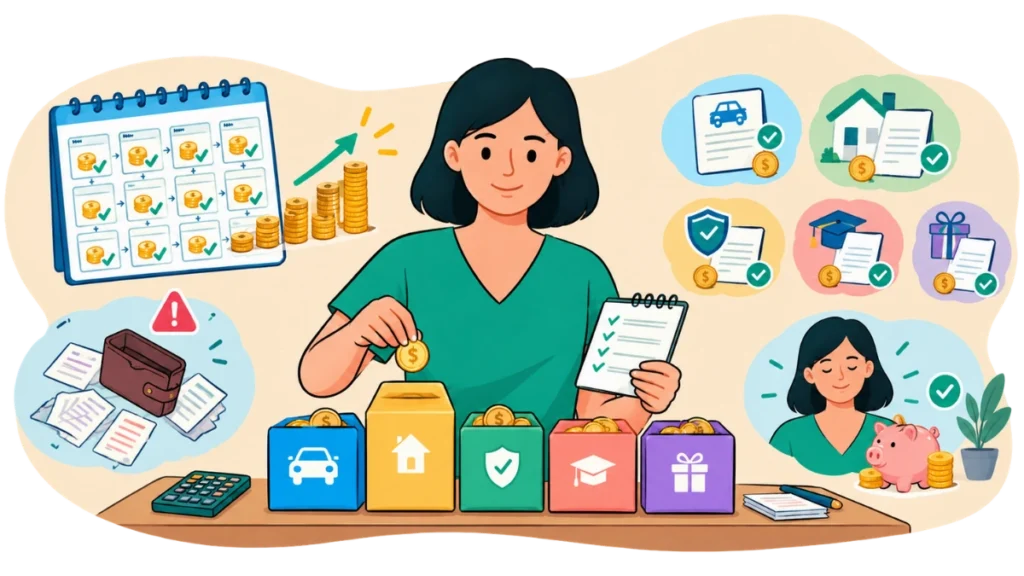
Todo ano acontece a mesma coisa, Janeiro chega e aí vem:
IPVA, IPTU, matrícula e material escolar, o seguro do carro vence, aquele serviço anual que você esqueceu completamente cobra a renovação, chegam as férias… e quando você percebe, está olhando para a conta bancária pensando:
“Mas eu nem fiz nada de errado!”
Pois é, esse é o problema, você não fez nada de errado. O problema é que essas despesas não apareceram do nada, você já sabia que elas existiam, só não estava guardando dinheiro pra elas.
E existe uma solução extremamente simples:
transformar uma despesa anual em pequenas parcelas mensais.
Em vez de sofrer com uma conta de R$ 1.200 de uma vez, você pode se preparar para ela durante o ano inteiro.
É o famoso: “sofrer um pouquinho por mês para não sofrer muito de uma vez.”
O que é um fundo para despesas anuais?
É simplesmente um dinheiro separado ao longo dos meses para pagar despesas que você sabe que vão acontecer no futuro.
Não precisa ser um fundo de investimento, não precisa ter nome sofisticado, pode ser uma conta separada, uma “caixinha” ou outra forma organizada de reservar esse dinheiro.
Imagine que você sabe que, todos os anos, terá:
| Despesa | Valor anual estimado |
|---|---|
| IPVA | R$ 1.200 |
| IPTU | R$ 900 |
| Seguro | R$ 1.500 |
| Manutenção do carro | R$ 600 |
| Presentes | R$ 600 |
| Total | R$ 4.800 |
Se você olhar apenas para o valor anual, pode bater aquele pequeno desespero: R$ 4.800!
Mas agora divida por 12: R$ 4.800 ÷ 12 = R$ 400 por mês.
Pronto, o problema mudou de tamanho, pois você não precisa encontrar R$ 4.800 de uma vez, precisa se organizar para separar aproximadamente R$ 400 por mês.
A grande diferença entre despesa anual e emergência
Aqui está uma das partes mais importantes deste artigo: IPVA não é emergência, IPTU não é emergência, Seguro vencendo não é emergência, Material escolar que volta todos os anos não é emergência, são despesas previsíveis.
A Comissão de Valores Mobiliários (CVM) recomenda justamente considerar no planejamento financeiro os gastos futuros e diferencia os gastos sazonais previsíveis da reserva destinada a imprevistos.
Já uma emergência seria algo como:
“O carro quebrou de repente.”
“Perdi parte da minha renda.”
“Precisei fazer uma despesa inesperada.”
Esse dinheiro pertence a outra reserva.
O Economia Fácil já explica isso em detalhes no artigo sobre Reserva de Emergência.
A regra é simples:
despesa previsível → planeje antes.
imprevisto → reserva de emergência.
Assim você não precisa usar a reserva de emergência para pagar uma conta que você já sabia que existia.
Faça uma lista das suas despesas anuais
Agora vamos colocar a mão na massa: Pegue papel, celular, planilha ou qualquer coisa que você realmente consiga usar, liste tudo o que costuma acontecer apenas algumas vezes por ano.
Pense em:
- IPVA;
- IPTU;
- seguro;
- matrícula escolar;
- material escolar;
- manutenção do carro;
- manutenção de eletrodomésticos;
- consultas ou despesas recorrentes não mensais;
- presentes;
- viagens;
- taxas anuais;
- renovação de documentos ou serviços;
- assinaturas anuais.
E aqui vale uma dica: olhe também para o histórico dos seus gastos, às vezes você esquece completamente daquela despesa até ela reaparecer.
Seu extrato bancário, cartão de crédito e comprovantes podem funcionar como uma espécie de investigação financeira, é o CSI do seu bolso.
Quanto devo guardar por mês?
A conta é simples:
Valor esperado da despesa ÷ número de meses até o pagamento
Imagine um seguro de carro de: R$ 1.800
Se você começar a se preparar com 12 meses de antecedência: R$ 1.800 ÷ 12 = R$ 150 por mês.
Se faltarem apenas seis meses: R$ 1.800 ÷ 6 = R$ 300 por mês.
Percebe como começar cedo ajuda? Quanto mais meses você tiver para juntar, menor será o valor mensal necessário.
Monte sua própria tabela de despesas anuais
Você pode criar algo assim:
| Despesa | Valor previsto | Mês do pagamento | Quanto guardar por mês |
|---|---|---|---|
| IPVA | R$ 1.200 | Janeiro | R$ 100 |
| IPTU | R$ 900 | Janeiro | R$ 75 |
| Seguro | R$ 1.500 | Agosto | R$ 125 |
| Material escolar | R$ 600 | Janeiro | R$ 50 |
| Presentes | R$ 600 | Ao longo do ano | R$ 50 |
| Total mensal | R$ 400 |
Agora você sabe exatamente quanto precisa reservar.
Em vez de:
“Depois eu vejo.”
Você tem:
“Todo mês preciso separar R$ 400.”
Isso é planejamento.
E se a despesa não tiver o mesmo valor todos os anos?
Aí usamos uma estimativa, por exemplo:
Você gastou: R$ 500 no ano passado com manutenção do carro.
No anterior: R$ 700.
E no anterior: R$ 600.
Você pode considerar algo próximo de: R$ 600 a R$ 700 como referência inicial.
Mas é importante não tratar estimativa como garantia, se o gasto costuma variar bastante, pode ser prudente colocar uma margem.
Por exemplo: Estimativa: R$ 700, meta do fundo: R$ 800.
A diferença dá uma pequena folga e caso não seja usada, permanece para o próximo ciclo.
E se eu não souber exatamente quanto vou gastar?
Sem problema, comece com uma estimativa razoável e vá corrigindo conforme o tempo passa.
É melhor guardar R$ 100 por mês, para uma despesa estimada em R$ 1.200, do que guardar R$ 0. Porque você não sabe exatamente quanto ela custará.
O Banco Central define o orçamento pessoal justamente como uma forma de planejar quanto entra e quanto sai e considera essa ferramenta essencial para manter as finanças organizadas.
Planejamento financeiro não exige previsão perfeita, exige previsão melhor, do que nenhuma previsão.
Separe o dinheiro assim que receber
Essa parte é muito importante, você pode pensar:
“No final do mês eu vejo quanto sobrou e guardo.”
O problema é que o dinheiro costuma ter outros planos.
No começo do mês: R$ 400 parecem sobrar, no dia 10: R$ 250 parecem sobrar, no dia 20: R$ 87,42 parecem sobrar e no dia 30: R$ 12,17 e uma moeda misteriosa perdida na carteira.
Por isso, colocar o valor do fundo no planejamento logo depois que recebe pode facilitar bastante.
A CAIXA também orienta que o orçamento seja usado para planejar receitas e despesas futuras e não apenas para olhar o que já aconteceu.
Crie várias “caixinhas” ou uma única?
As duas opções podem funcionar.
Uma única reserva para todas as despesas
Você poderia juntar: R$ 400 por mês em um único lugar e na hora de pagar o IPVA, retira o valor correspondente, é simples.
Uma caixinha para cada objetivo
Outra possibilidade:
IPVA → R$ 100/mês
IPTU → R$ 75/mês
Seguro → R$ 125/mês
Presentes → R$ 50/mês
Material escolar → R$ 50/mês
Total: R$ 400/mês.
A vantagem é enxergar claramente para onde o dinheiro está indo, a desvantagem é ter mais coisas para acompanhar.
Escolha o método que você realmente consegue manter, o melhor sistema do mundo não serve para nada se você abandoná-lo depois de duas semanas.
Onde guardar esse dinheiro?
Aqui precisamos separar duas coisas, pois o dinheiro das despesas anuais tem data para ser usado. Por isso, a escolha de onde deixá-lo precisa considerar principalmente: segurança, prazo e facilidade de acesso.
A CVM explica que a escolha de um investimento deve levar em conta objetivo, risco e liquidez; para recursos de curto prazo, a disponibilidade do dinheiro é especialmente importante.
Na prática, para valores que serão usados em poucos meses, faz sentido priorizar alternativas de baixo risco e boa liquidez, em vez de correr atrás da maior rentabilidade possível.
A lógica é simples: Você não quer descobrir em dezembro que seu dinheiro para o IPVA está preso em algum investimento que você só conseguirá resgatar quando o carro já estiver aposentado.
E lembre:
dinheiro com destino próximo não deve ser tratado como dinheiro que você pode deixar investido por muitos anos.
Dá para deixar esse dinheiro junto com a reserva de emergência?
Pode até ser tecnicamente possível, mas não é uma boa ideia misturar os dois controles, mesmo que estejam no mesmo banco ou até em aplicações semelhantes, mantenha o controle separado.
Por quê? Porque você precisa saber: “Quanto tenho para emergências?” e “Quanto tenho para pagar minhas despesas anuais?” São objetivos diferentes.
A CVM inclusive destaca que gastos sazonais previsíveis não deveriam consumir a reserva de emergência.
Misturar tudo é receita para aquele momento clássico:
“Eu tinha R$ 5.000 guardados.”
Só que: R$ 2.000 eram IPVA + R$ 1.000 eram seguro + R$ 2.000 eram emergência.
Então você tinha: R$ 2.000 disponíveis para emergência, a contabilidade do bolso não perdoa.
O que fazer quando chega o mês da despesa?
Chegou janeiro e com ele IPVA: R$ 1.200.
Você já tinha reservado: R$ 1.200. Então paga e pronto, sem empréstimo, sem cartão parcelado, sem olhar para o teto tentando negociar com o universo.
Depois? Começa novamente a guardar para o próximo IPVA. É um ciclo.
O segredo é não considerar o dinheiro restante como “dinheiro sobrando”
Depois de pagar uma despesa anual, pode dar aquela sensação:
“Agora estou com dinheiro sobrando!”
Não necessariamente, você apenas cumpriu o objetivo daquele fundo e então começa a reconstruí-lo para o próximo ciclo.
E quando sobra dinheiro no fundo?
Excelente.
Imagine que você separou: R$ 1.200, mas a despesa acabou custando R$ 1.100, restaram R$ 100.
Não precisa sair comemorando:
“Ganhei R$ 100!”
Esse dinheiro já tinha uma função, você pode deixá-lo para ajudar no próximo ciclo, principalmente quando a despesa costuma variar e Isso reduz o valor que precisará guardar no futuro.
E se a despesa aumentar?
Esse é um dos pontos em que o planejamento precisa ser atualizado.
Suponha que você tenha planejado, IPVA: R$ 1.200, mas quando chega a hora, o valor é: R$ 1.350.
Você terá um déficit de: R$ 150. Não é o fim do mundo, você paga a diferença e depois ajusta sua meta para o próximo ciclo.
Talvez a nova estimativa seja: R$ 1.400 ÷ 12 = R$ 116,67 por mês.
O fundo não precisa ser perfeito, precisa melhorar com a experiência.
E se meu orçamento não comportar todos os fundos?
Essa situação é importante, você fez as contas e descobriu: Despesas anuais → R$ 600/mês
Mas sua renda simplesmente não permite guardar R$ 600, aí não adianta criar uma planilha maravilhosa baseada em dinheiro que não existe. Nesse caso, você precisa olhar para o orçamento inteiro.
O artigo do Economia Fácil, Como Organizar as Finanças Quando o Dinheiro Não Sobra pode ajudar justamente nessa etapa.
Você pode descobrir que precisa:
- reduzir alguns gastos;
- rever determinadas despesas;
- aumentar a renda;
- renegociar dívidas;
- começar com os gastos anuais mais importantes.
E se já estiver endividado, nosso guia Como Sair das Dívidas entra em outra etapa importante do planejamento, o fundo anual não deve ser construído às custas de aumentar uma dívida cara.
Comece pelas despesas que podem virar problema
Não precisa organizar 25 categorias de uma vez, comece pelas despesas que: são obrigatórias ou importantes + têm valor alto + acontecem todos os anos.
Por exemplo:
- IPVA
- IPTU
- seguro
- material escolar
- manutenção do carro
Depois você acrescenta outras, isso evita aquela síndrome:
“Vou organizar absolutamente toda a minha vida financeira hoje.”
E três dias depois:
“Cansei. Amanhã eu vejo.”
Amanhã chega e você sabe onde isso vai dar.
Uma estratégia para começar ainda hoje
Agora que você entendeu a ideia, vamos tirar isso do papel e não precisa esperar janeiro, segunda-feira ou a próxima lua cheia, você pode começar hoje mesmo, seguindo quatro passos.
1. Escolha as três despesas mais importantes
Não tente mapear absolutamente tudo de uma vez, comece pelas despesas que mais pesam no seu bolso e que você sabe que vão acontecer.
Por exemplo:
- IPVA;
- IPTU;
- seguro do carro;
- material escolar;
- matrícula;
- manutenção anual.
Se você tentar criar 18 categorias logo de cara, existe uma boa chance de sua organização financeira virar um projeto de engenharia da NASA, então comece simples.
2. Descubra quanto essas despesas costumam custar
Aqui vale olhar para o passado.
Consulte:
- boletos antigos;
- extratos bancários;
- faturas do cartão;
- comprovantes de pagamento;
- aplicativos;
- notas fiscais.
Se o seguro custou R$ 1.500 no ano passado, por exemplo, você já tem uma referência, se o valor costuma variar, acrescente uma pequena margem.
A ideia não é adivinhar o futuro com uma bola de cristal, é fazer uma estimativa razoável.
3. Transforme o valor anual em uma meta mensal
Agora vem a parte mais importante, imagine que você descobriu que suas três principais despesas anuais somam aproximadamente R$ 3.600.
Se faltam 12 meses para o próximo ciclo: R$ 3.600 ÷ 12 = R$ 300 por mês.
Pronto.
Sua missão deixa de ser:
“Preciso encontrar R$ 3.600 em algum momento do ano.”
E passa a ser:
“Preciso separar R$ 300 por mês.”
Psicologicamente, isso muda bastante a situação.
4. Automatize ou separe o dinheiro assim que receber
Se possível, faça a transferência para esse fundo logo depois de receber, assim os R$ 300 deixam de parecer dinheiro disponível para gastar.
Você já sabe que aquele valor tem dono e o dono é o IPVA, o IPTU, o seguro ou qualquer outra despesa que você colocou no planejamento.
Se sua renda varia de um mês para outro, você pode adaptar o valor. Em um mês melhor, guarda um pouco mais; em um mês apertado, talvez precise guardar menos e compensar depois.
O importante é não abandonar o planejamento porque um mês saiu diferente do esperado.
E se eu não conseguir guardar o valor inteiro?
Comece com o que for possível, se a sua meta calculada é de R$ 300 por mês, mas neste momento você só consegue separar R$ 150, ainda é melhor começar com R$ 150 do que esperar aparecer magicamente um salário extra de R$ 3.600.
Só existe um detalhe: você precisa saber que ainda haverá uma diferença para completar.
Nesse caso, pode ser necessário combinar outras estratégias ao longo do ano, como reduzir algum gasto, direcionar uma renda extra ou rever o valor de determinadas despesas.
O objetivo do fundo não é criar uma obrigação impossível, é fazer você sair do modo: “depois eu vejo como pago” para: “eu já estou me preparando para pagar”.
Checklist do seu fundo para despesas anuais
Antes de terminar, faça este levantamento:
☐ Listei todas as despesas anuais?
☐ Anotei o valor aproximado de cada uma?
☐ Sei em que mês elas acontecem?
☐ Dividi os valores pelo número de meses disponíveis?
☐ Defini quanto preciso guardar por mês?
☐ Separei esse dinheiro do dinheiro do dia a dia?
☐ Não estou confundindo esse dinheiro com a reserva de emergência?
☐ Revisei os valores dos anos anteriores?
☐ Deixei alguma margem para despesas que costumam variar?
☐ Vou atualizar o planejamento depois de cada ciclo?
Se respondeu “sim” para a maior parte, já começou.
Conclusão — o melhor susto é aquele que você já esperava
Despesas anuais não precisam ser um susto, na verdade elas são algumas das contas mais fáceis de planejar, justamente porque você sabe que elas vão chegar.
O segredo é parar de pensar:
“Como vou pagar isso quando chegar?”
e começar a pensar:
“Quanto preciso guardar por mês para estar preparado quando chegar?”
Uma despesa de R$ 1.200 pode parecer pesada, mas R$ 100 por mês durante 12 meses podem tornar essa mesma conta muito mais administrável.
A CVM recomenda olhar para o orçamento também como uma ferramenta de projeção dos gastos futuros, inclusive para períodos de 12 meses.
E existe uma diferença enorme entre: receber uma cobrança de R$ 1.200 e receber uma cobrança de R$ 1.200 tendo R$ 1.200 esperando por ela.
No primeiro caso: “Meu Deus!” e no segundo: “É para isso que eu estava guardando.”
É quase como pagar uma conta usando dinheiro que você já pagou para si mesmo meses atrás e essa é uma das formas mais simples de transformar planejamento financeiro em tranquilidade no mundo real.
📚 Livros físicos da Amazon para melhorar sua organização financeira

Quer aprender a cuidar melhor do seu dinheiro sem transformar sua vida em uma planilha cheia de números?
Em Deixe de Ser Pobre, Eduardo Feldberg aborda dinheiro, consumo, dívidas, investimentos e construção de patrimônio de uma forma direta e fácil de entender.
O grande benefício é ajudar você a repensar hábitos financeiros do dia a dia, entender para onde seu dinheiro está indo e tomar decisões mais conscientes para melhorar sua vida financeira.
Se você quer sair do modo “o dinheiro entra e desaparece” e começar a construir uma relação mais saudável com suas finanças, este livro pode ser um ótimo próximo passo.
Vale a leitura para quem quer colocar a vida financeira nos trilhos sem economês e sem complicação.

Quer organizar melhor o dinheiro sem transformar sua vida em uma planilha ambulante? Este best-seller de Thiago Nigro, aborda gastos, investimentos e construção de patrimônio de maneira prática e acessível.
Uma leitura que combina bem com quem está começando a colocar ordem nas finanças e quer entender como pequenas decisões de hoje podem influenciar o futuro.
Por que organizar dinheiro parece tão fácil no papel e tão complicado na vida real?
A Psicologia Financeira, de Morgan Housel, mostra como nossos comportamentos, emoções e experiências influenciam nossas decisões com dinheiro.
Uma leitura interessante para quem quer não apenas aprender a fazer contas, mas entender por que às vezes sabemos o que deveríamos fazer e mesmo assim fazemos exatamente o contrário.

Quer mudar a maneira como enxerga dinheiro e patrimônio?
Pai Rico, Pai Pobre, de Robert Kiyosaki, apresenta conceitos que ajudam o leitor a refletir sobre renda, gastos, patrimônio e decisões financeiras.
Uma leitura popular para quem quer começar a enxergar o dinheiro não apenas como algo que entra e sai da conta, mas como algo que precisa ser planejado.