
Tem mês em que o dinheiro entra tão bem que você pensa: “Agora vai! Vou organizar minha vida, guardar dinheiro e finalmente respirar tranquilo.”
Aí chega o mês seguinte, dois clientes atrasam o pagamento, um serviço é cancelado e aquele dinheiro que parecia estar sobrando começa a fazer falta.
Se você é freelancer, prestador de serviços, profissional liberal, vendedor autônomo ou trabalha por conta própria, provavelmente conhece essa montanha-russa.
O problema não é necessariamente ganhar pouco, é não saber quanto estará disponível no mês seguinte. E quando essa incerteza se mistura com contas que vencem todo mês, o orçamento vira uma espécie de jogo de adivinhação.
A boa notícia é que dá para organizar as finanças mesmo sem receber um salário fixo. Você precisa criar uma rotina que considere os meses bons, os meses ruins e tudo o que acontece entre eles.
Neste artigo, vamos mostrar como separar o dinheiro, definir uma retirada mensal, planejar períodos fracos e evitar que todo mês de faturamento baixo termine com a velha pergunta: “Cadê o dinheiro?”
Por que organizar as finanças é diferente para quem é autônomo?
Quem recebe um salário fixo costuma saber quanto dinheiro entrará na conta e em qual data. Isso facilita a organização das despesas mensais.
Para quem trabalha por conta própria, a situação pode ser bem diferente. Um fotógrafo pode receber vários pagamentos em uma semana e passar a seguinte sem fechar nenhum serviço. Um profissional de beleza pode ter períodos cheios e outros mais tranquilos. Um freelancer pode concluir um trabalho hoje e receber apenas semanas depois.
Por isso, quem tem renda variável precisa olhar para duas coisas: quanto dinheiro está entrando e quando ele realmente estará disponível.
Existe uma diferença importante entre faturar, ter lucro e possuir dinheiro livre para gastar. Um cliente pode contratar um serviço de R$ 4.000, mas esse valor ainda precisa cobrir despesas profissionais, taxas e obrigações aplicáveis.
Se você tratar todo o valor recebido como dinheiro pessoal, corre o risco de gastar recursos que deveriam manter sua atividade funcionando.
O primeiro passo, portanto, não é procurar um aplicativo milagroso, é criar um sistema simples que impeça o dinheiro profissional e o pessoal de virarem uma grande mistura.
1. Descubra quanto realmente sobra do seu trabalho
Antes de definir quanto pode gastar em casa, calcule quanto sobra depois das despesas relacionadas ao trabalho e da separação dos valores destinados a impostos e contribuições.
Imagine que você seja um designer freelancer. Em um mês, recebeu R$ 5.000 por serviços realizados, mas teve despesas com ferramentas, internet profissional, taxas e outros custos.
Se você gastar os R$ 5.000 inteiros, poderá faltar dinheiro para manter o trabalho no mês seguinte.
Comece registrando três grupos:
- Entradas: dinheiro recebido de clientes, vendas e serviços.
- Custos profissionais: materiais, equipamentos, plataformas, transporte, taxas e outras despesas do trabalho.
- Valores reservados para obrigações: impostos, contribuições e pagamentos que não devem ser confundidos com dinheiro livre.
Depois dessas separações, você terá uma visão muito melhor do dinheiro disponível para sua retirada pessoal e para as reservas da atividade.
Se você ainda não possui um controle consistente de entradas e saídas, nosso guia de organização financeira para iniciantes, ajuda a estabelecer essa base. Aqui, vamos avançar para um desafio específico: fazer esse sistema funcionar quando o valor recebido muda constantemente.
2. Calcule uma retirada mensal que caiba na sua realidade
Um dos erros mais comuns de quem trabalha por conta própria é retirar dinheiro sempre que ele entra.
Entrou R$ 1.000? Você paga algumas contas. Entrou mais R$ 2.000? Aproveita para comprar algo que estava esperando. Quando chega um mês fraco, não existe dinheiro reservado para manter as despesas básicas.
Uma alternativa é estabelecer uma retirada pessoal planejada, com um valor que seja compatível com os meses mais fracos da sua atividade.
Se você tem uma empresa, essa retirada pode envolver o pró-labore, conforme sua estrutura e suas obrigações. Já quem trabalha como pessoa física precisa organizar as transferências para uso pessoal de acordo com sua situação. O termo e o tratamento contábil não são necessariamente iguais para todos.
Veja um exemplo prático
Imagine que, nos últimos seis meses, sobraram os seguintes valores depois dos custos profissionais e da provisão para obrigações:
| Mês | Valor disponível |
|---|---|
| Janeiro | R$ 3.200 |
| Fevereiro | R$ 2.100 |
| Março | R$ 4.300 |
| Abril | R$ 2.600 |
| Maio | R$ 5.000 |
| Junho | R$ 2.800 |
A média foi de aproximadamente R$ 3.333 por mês. Porém, perceba que houve um mês em que sobraram apenas R$ 2.100.
Se você organizar toda a vida contando com os R$ 3.333 da média, poderá sentir dificuldade quando a renda cair.
Suponha que suas despesas pessoais essenciais sejam de R$ 2.200 mensais. Uma retirada planejada próxima desse valor pode ser um ponto de partida para a análise, desde que seja viável para sua atividade e ajustada à sua situação real.
No mês em que sobrarem R$ 5.000, você não precisa transformar imediatamente a diferença em novas despesas. Parte pode fortalecer as reservas e preparar os meses seguintes.
Importante: os números são ilustrativos. O valor adequado depende dos custos profissionais, das obrigações, das despesas pessoais e do histórico real de recebimentos. Se a renda disponível ficar abaixo do necessário por vários meses, será preciso rever o orçamento, os preços ou a própria atividade.
3. Separe o dinheiro profissional do dinheiro pessoal
Pense no dinheiro do trabalho como o caixa de uma pequena operação. Mesmo que você trabalhe sozinho na sala de casa, ainda existem entradas, custos e compromissos.
Misturar tudo pode criar uma falsa impressão de que você está ganhando mais do que realmente ganha.
Sempre que possível, utilize contas separadas ou, pelo menos, controles e reservas claramente identificados. Uma conta profissional pode facilitar a organização de quem possui CNPJ, mas o essencial é conseguir distinguir as movimentações.
Você pode organizar o dinheiro em quatro grupos:
| Grupo | Para que serve |
|---|---|
| Operação profissional | Pagar despesas necessárias ao trabalho |
| Impostos e contribuições | Cumprir obrigações conforme seu enquadramento |
| Retirada pessoal | Financiar o orçamento da casa |
| Reserva profissional | Atravessar períodos fracos e imprevistos do trabalho |
Não precisa abrir quatro contas bancárias se isso não fizer sentido para você. Pode começar com uma conta principal e reservas separadas, desde que os valores não se confundam.
O Sebrae reforça a importância de separar as finanças pessoais e empresariais e de manter controle das entradas e saídas. Quem trabalha por conta própria ganha mais clareza quando sabe exatamente o que pertence à atividade e o que pode ser utilizado na vida pessoal.
4. Monte seu orçamento com base no necessário, não no melhor mês
Se você recebe valores diferentes todos os meses, o orçamento não pode depender daquele mês excepcional em que apareceu um cliente grande.
Comece pelas despesas essenciais: moradia, alimentação, água, energia, saúde, transporte e outras necessidades da sua casa.
Depois identifique os compromissos importantes, mas ajustáveis e os gastos que podem diminuir temporariamente quando a renda cair.
Seu orçamento precisa responder a uma pergunta: qual é o valor mínimo necessário para manter minha casa funcionando sem depender de um mês extraordinário?
Esse número será sua referência, ele não representa necessariamente o gasto ideal para sempre, mas ajuda a identificar o nível de renda que você precisa sustentar.
Se a retirada planejada não cobrir nem as despesas essenciais, não adianta fingir que uma planilha resolveu tudo. Talvez seja necessário reduzir custos, rever preços, cobrar serviços atrasados, buscar novos clientes ou reconsiderar compromissos assumidos.
E nada de estabelecer um orçamento baseado em dinheiro que ainda não caiu na conta. Promessa de pagamento não paga boleto.
5. Transforme os meses bons em proteção para os meses fracos
Aqui está uma das regras mais importantes para quem recebe de maneira irregular: mês bom não significa autorização para aumentar permanentemente o padrão de vida.
Quando entrar mais dinheiro do que o previsto, distribua o excedente de forma planejada.
Uma ordem possível é:
- Conferir se os custos profissionais e as obrigações estão cobertos.
- Repor a reserva que mantém a atividade funcionando.
- Separar dinheiro para despesas pessoais previsíveis.
- Fortalecer a reserva de emergência pessoal.
- Destinar uma parte a objetivos financeiros e outros planos, conforme a situação.
Essa ordem não é uma fórmula rígida. Se houver dívidas caras ou contas urgentes, talvez elas precisem de prioridade.
O importante é evitar que o dinheiro extra desapareça em compras por impulso antes que você proteja os próximos meses.
Imagine que você teve um mês excelente e sobraram R$ 2.000 além da retirada planejada. Se gastar tudo em despesas novas, talvez precise recorrer ao crédito quando o próximo mês render menos.
Se reservar parte desse dinheiro, você estará comprando algo valioso: tempo para se reorganizar quando o trabalho diminuir.
6. Crie uma reserva para a renda variável
Quem trabalha por conta própria pode precisar de uma proteção para dois tipos de problema: uma emergência pessoal e uma queda temporária da atividade profissional.
A reserva pessoal pode ajudar diante de despesas inesperadas ou perda de renda. Já a reserva profissional pode cobrir custos necessários do trabalho e ajudar a manter a retirada planejada durante períodos de poucos recebimentos. Elas têm finalidades relacionadas, mas não são exatamente a mesma coisa.
Comece com uma meta possível. Você pode calcular quanto precisaria para cobrir um período fraco e aumentar a reserva aos poucos, conforme a atividade permitir. O tamanho adequado depende da instabilidade da renda, das responsabilidades familiares, dos custos fixos e da facilidade de conseguir novos serviços.
Não precisa esperar juntar um valor enorme para começar. A primeira meta pode ser suficiente para cobrir uma despesa importante; depois, você amplia a proteção gradualmente.
Nosso artigo sobre reserva de emergência explica como estruturar essa proteção para imprevistos. Para quem vive de trabalhos sazonais, também vale avaliar separadamente quanto custa manter a atividade funcionando quando os clientes diminuem.
7. Não esqueça os impostos e as contribuições
Receber dinheiro de um cliente não significa que todo o valor esteja livre para gastar.
As obrigações dependem da forma como você trabalha, da atividade exercida, da existência de CNPJ, do regime tributário e das demais regras aplicáveis.
Quem é MEI, por exemplo, possui obrigações próprias e normalmente recolhe o DAS mensal conforme as regras do regime. A contribuição é estruturada em valores fixos para os tributos abrangidos, independentemente da receita mensal do negócio, respeitadas as condições aplicáveis.
Já o autônomo que atua como pessoa física pode ter regras diferentes para contribuição previdenciária e imposto de renda. Profissionais que trabalham por meio de outros tipos de empresa também precisam observar seu enquadramento.
Por isso, evite copiar a porcentagem que outro profissional reserva sem verificar se a situação dele é igual à sua.
Consulte as informações oficiais do Portal do Empreendedor ou as orientações do INSS sobre contribuições previdenciárias. Para definir valores e obrigações específicos, procure um contador quando necessário.
Uma boa prática é separar o dinheiro das obrigações assim que os recebimentos entrarem, evitando tratar esses valores como renda disponível.
8. Organize os recebimentos, não apenas as contas a pagar
A renda variável pode causar dificuldades mesmo quando existem bons clientes. Às vezes, o problema está no prazo do pagamento.
Você entrega o serviço em março, mas o cliente paga em abril. Enquanto isso, as despesas continuam vencendo.
Para diminuir esse desencontro, mantenha um calendário dos valores a receber. Registre o cliente, o serviço, o valor, a data combinada e a situação do pagamento.
Quando o tipo de trabalho permitir, estabeleça contratos, prazos claros e pagamentos por etapas. Em projetos maiores, um sinal inicial ou parcelas ligadas às entregas podem ajudar a reduzir o tempo entre começar o trabalho e receber por ele.
Também é importante cobrar educadamente os atrasos e manter um histórico dos clientes que pagam no prazo.
Se grande parte da sua renda depende de um único contratante, considere desenvolver outras fontes de trabalho ao longo do tempo, quando isso for viável. Diversificar clientes pode reduzir a dependência de uma única fonte, embora não elimine a oscilação da renda.
9. O que fazer no mês fraco?
Primeiro, não tente manter o mesmo ritmo de gastos de um mês excepcional. Reveja as despesas variáveis e preserve o dinheiro destinado às necessidades essenciais e às obrigações já assumidas.
Depois, confira os pagamentos pendentes, as propostas em aberto e os serviços que podem gerar receita no curto prazo.
Se a queda de renda for mais duradoura, será necessário revisar o orçamento com mais profundidade. Não use automaticamente o cartão de crédito ou empréstimos caros para manter um padrão de consumo que a renda atual não sustenta.
Se já existem dívidas, organize valores, juros e vencimentos antes de escolher a estratégia para quitá-las. Nosso artigo Bola de Neve ou Avalanche: Qual Estratégia Pode Ajudar Você a Quitar as Dívidas? apresenta as duas abordagens.
E lembre-se: um mês ruim não significa necessariamente que seu trabalho fracassou, ele pode fazer parte do ciclo da atividade. O objetivo da organização financeira é justamente diminuir o impacto dessas oscilações e dar a você mais opções para reagir.
10. Crie uma rotina financeira que não tome seu dia inteiro
Você não precisa passar horas por dia olhando números. Um sistema simples, atualizado com frequência, costuma ser mais útil do que uma planilha sofisticada abandonada na segunda semana.
Uma vez por semana, reserve alguns minutos para registrar os valores recebidos, conferir os pagamentos pendentes, verificar as próximas contas e olhar quanto existe nas reservas.
No fim do mês, faça uma revisão:
- Quanto entrou de dinheiro?
- Quanto sobrou depois dos custos e das obrigações?
- A retirada pessoal ficou dentro do planejado?
- A reserva aumentou ou diminuiu?
- Há pagamentos atrasados ou despesas maiores chegando?
- Preciso ajustar meu orçamento para o próximo mês?
Esse fechamento permite identificar problemas antes que eles cresçam.
Se sua renda varia muito, acompanhe também um histórico de vários meses, não apenas o resultado mais recente. Assim, você consegue perceber períodos sazonais, clientes recorrentes e meses em que costuma precisar de mais cuidado.
Perguntas frequentes sobre finanças pessoais para autônomos
Qual é a melhor forma de organizar uma renda que varia?
Comece registrando os recebimentos, os custos do trabalho e as obrigações. Depois, defina uma retirada pessoal que seja compatível com os meses mais fracos e use os excedentes dos meses bons para reforçar suas reservas.
Devo gastar tudo o que ganho em um mês bom?
Não é recomendável planejar todas as despesas com base em um mês excepcional. Antes de aumentar o consumo, confira se os custos profissionais, as obrigações e as reservas necessárias estão cobertos.
Autônomo precisa separar o dinheiro pessoal do profissional?
Essa separação é uma prática importante para enxergar quanto o trabalho realmente rende e evitar gastar valores que deveriam cobrir custos ou obrigações. A maneira de organizar as contas pode variar conforme a estrutura profissional, mas o controle deve ser claro.
Quanto devo guardar para os meses fracos?
Não existe um valor único que sirva para todos. Avalie o histórico de recebimentos, as despesas pessoais, os custos profissionais e o tempo que costuma levar para conseguir novos trabalhos. Comece com uma meta realista e aumente a reserva gradualmente.
Conclusão: sua renda pode variar sem sua vida financeira virar uma montanha-russa
Trabalhar por conta própria traz liberdade, mas exige um planejamento diferente de quem recebe o mesmo salário todo mês.
O segredo não é adivinhar quanto você vai ganhar, é criar um sistema que continue funcionando mesmo quando a previsão falha.
Registre o que entra, separe os custos e as obrigações, estabeleça uma retirada pessoal possível e use os meses bons para preparar os meses fracos.
Você não precisa resolver tudo de uma vez. Comece identificando quanto custa manter sua casa, quanto custa manter seu trabalho e qual valor consegue separar hoje para construir uma proteção financeira.
Porque o objetivo não é apenas ganhar bem quando aparecem muitos clientes, é conseguir viver com mais tranquilidade mesmo quando eles demoram um pouco para aparecer.
Publicidade — links de afiliados: esta seção contém links de afiliados da Amazon. O Economia Fácil poderá receber uma comissão por compras qualificadas realizadas por meio desses links, sem custo adicional para você.
📚 Quer Fazer Seu Dinheiro Render Mais? Conheça Estes Livros que Podem Transformar Suas Finanças!

O livro aborda três pilares da vida financeira: gastar bem, investir melhor e ganhar mais. Pode ajudar o leitor a pensar sobre hábitos de consumo, planejamento e construção de patrimônio sem depender exclusivamente de aumentos na renda.
Indicado para: quem quer organizar melhor o orçamento e aproveitar os meses de maior faturamento para construir uma situação financeira mais sólida.
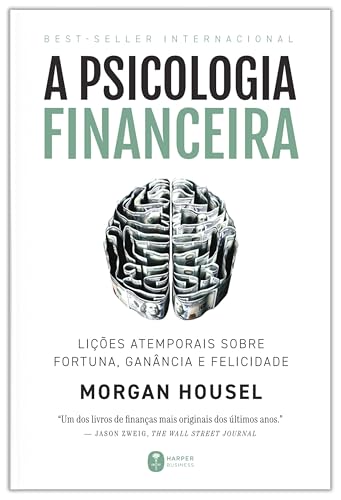
Morgan Housel mostra como comportamento, expectativas e decisões pessoais influenciam nossa relação com o dinheiro. Para quem é autônomo, essa leitura ajuda a refletir sobre o impulso de gastar muito nos meses bons e a importância de manter uma margem de segurança.
Indicado para: quem deseja desenvolver uma relação mais consciente com o dinheiro e tomar decisões menos impulsivas.

Pai Rico, Pai Pobre, de Robert Kiyosaki, ensina que trabalhar duro nem sempre é suficiente para alcançar a liberdade financeira.
O autor destaca a importância da educação financeira, do investimento e da construção de ativos que gerem renda. O livro oferece reflexões sobre como administrar melhor períodos de maior faturamento, controlar gastos e planejar o futuro, fazendo o dinheiro trabalhar a seu favor em vez de depender apenas do próximo pagamento.
Indicado para: profissionais autônomos que desejam desenvolver uma mentalidade financeira mais estratégica e construir patrimônio ao longo do tempo.