
Você abre o e-mail, vê a renovação do seguro do carro e pensa: “Ué, eu bati o carro dormindo e não estou sabendo? Por que ficou tão caro?” Se você tem carro ou moto, conhece essa sensação.
O veículo já consome dinheiro com combustível, manutenção, impostos e estacionamento. Quando chega a hora de renovar o seguro, parece que o orçamento recebe mais uma visita que não foi convidada.
Mas existe uma diferença entre pagar caro sem necessidade e contratar uma proteção adequada. A solução não é simplesmente escolher o seguro mais barato da lista, torcer para nunca acontecer nada e cruzar os dedos.
O caminho inteligente é comparar propostas, entender o que cada cobertura oferece e descobrir onde dá para economizar sem assumir um prejuízo que você não conseguiria pagar.
Neste artigo, você vai conhecer 9 maneiras práticas de reduzir o custo do seguro do carro ou da moto. Entender como a franquia influencia o preço e aprender quais cuidados tomar antes de fechar contrato.
Por que o seguro do carro ou da moto pode ficar tão caro?
O preço do seguro depende dos riscos que a seguradora aceita cobrir e das características informadas na contratação.
Entre os fatores que podem influenciar o valor estão o modelo e o ano do veículo, a região onde circula, o uso, o perfil do principal condutor, as coberturas escolhidas e as condições de cada seguradora. Por isso, duas pessoas com veículos semelhantes podem receber propostas bem diferentes.
Também é importante entender que o seguro não é calculado apenas pelo valor do carro. A possibilidade de roubo, o custo dos reparos, a frequência de utilização e os riscos associados ao uso entram na avaliação, conforme os critérios da seguradora.
Segundo a SUSEP, as informações fornecidas no questionário de avaliação de risco ajudam a determinar o preço e podem influenciar a aceitação da proposta e a análise de uma eventual indenização. Por isso, responder corretamente é essencial. Agora vamos às maneiras de economizar.
1. Compare pelo menos três propostas com coberturas equivalentes
Esta é uma das formas mais importantes de começar.
Peça cotações a diferentes seguradoras ou corretores, procurando manter as mesmas características de cobertura, os mesmos limites de indenização e condições semelhantes.
Imagine que uma seguradora ofereça um seguro por R$ 2.400 ao ano e outra por R$ 1.950. A segunda parece melhor, certo?
Calma. Antes de comemorar, confira se as duas protegem contra os mesmos eventos, oferecem limites semelhantes para danos a terceiros, têm franquias comparáveis e incluem os serviços que você considera importantes.
Se uma proposta custa menos porque cobre menos situações, você não está necessariamente economizando. Pode estar apenas assumindo uma parte maior do risco.
Peça que as diferenças sejam explicadas por escrito. Assim, você compara os preços com informação, não apenas com a calculadora.
2. Escolha as coberturas de acordo com seus riscos reais
Nem todo motorista precisa exatamente do mesmo conjunto de coberturas.
A proteção pode incluir colisão, roubo, furto, incêndio e outros eventos previstos na apólice. Também podem existir coberturas para danos causados a terceiros, passageiros, vidros e acessórios, além de serviços de assistência. importante é descobrir o que realmente faz sentido para sua situação.
Quem depende do veículo para trabalhar, por exemplo, pode considerar importante ter assistência e reboque adequados à própria rotina. Já quem utiliza pouco o carro talvez queira comparar opções de cobertura compatíveis com esse uso, se disponíveis.
Mas cuidado para não cortar justamente uma proteção que faria diferença em caso de prejuízo elevado. Danificar outro veículo ou causar danos a terceiros pode gerar uma conta bem maior do que você imagina.
Antes de retirar uma cobertura, pergunte quanto ela custa, o que deixa de estar protegido e qual seria o impacto financeiro de ter que pagar o prejuízo do próprio bolso.
3. Avalie a franquia antes de escolher a mais barata
A franquia é a parte do prejuízo que fica sob responsabilidade do segurado em determinadas situações cobertas, conforme as condições do contrato.
Em algumas opções de seguro, escolher uma franquia maior pode reduzir o preço da apólice. Só que existe um detalhe: se acontecer um acidente, você precisará ter dinheiro para arcar com essa participação.
Veja um exemplo hipotético:
| Característica | Opção A | Opção B |
|---|---|---|
| Preço anual do seguro | R$ 2.400 | R$ 2.100 |
| Franquia para determinado dano parcial | R$ 1.800 | R$ 3.500 |
| Economia anual na proposta B | — | R$ 300 |
A opção B custa R$ 300 a menos por ano, mas exige uma participação maior em caso de determinado reparo coberto.
A diferença entre as franquias é de R$ 1.700. Portanto, você precisa pensar se consegue arcar com esse valor caso aconteça um acidente.
Os valores são ilustrativos e as regras de aplicação da franquia dependem da apólice. O objetivo é mostrar que o preço anual não conta a história inteira.
Regra prática: não escolha uma franquia alta apenas para reduzir a mensalidade se você não conseguiria pagar essa quantia quando precisasse usar o seguro.
4. Preencha o perfil corretamente e atualize as informações
Aqui existe uma tentação perigosa: omitir informações para tentar baratear o seguro.
Imagine que seu filho utiliza o carro frequentemente, mas você informa que é o único condutor. Ou que o veículo é usado para trabalhar, mas a proposta declara apenas uso pessoal.
Se uma informação relevante estiver incorreta, isso poderá comprometer a análise de um sinistro e o direito à indenização, conforme a legislação e as condições contratuais. Não vale arriscar uma proteção importante para tentar economizar alguns reais.
Informe corretamente quem utiliza o veículo, onde ele costuma ficar estacionado, como é usado e quais características são solicitadas pela seguradora.
Se sua rotina mudar durante a vigência da apólice, converse com a seguradora ou o corretor para verificar a necessidade de atualizar o contrato.
Ser transparente não significa que o preço será sempre menor, significa que a proposta terá uma base correta para avaliar o risco e estabelecer as condições de cobertura.
5. Pergunte quais descontos você pode aproveitar
Algumas seguradoras podem oferecer condições diferenciadas conforme suas regras comerciais e critérios de avaliação.
Vale perguntar sobre possíveis benefícios para clientes que renovam o seguro, mantêm um histórico favorável de sinistros ou possuem dispositivos de segurança reconhecidos pela seguradora.
Também vale consultar se existe alguma condição para quem contrata mais de um produto ou utiliza determinadas formas de pagamento. Não presuma, porém, que o desconto esteja disponível para todos ou que seja sempre vantajoso.
Se você já tem seguro há alguns anos, pergunte sobre a classe de bônus e como ela será considerada na renovação. A SUSEP esclarece que os critérios para bônus são definidos pelas seguradoras e devem constar da proposta e da apólice quando aplicáveis.
E atenção: não provoque e nem deixe de comunicar um sinistro apenas para tentar preservar um desconto. A decisão precisa considerar o contrato, o prejuízo e as consequências reais.
6. Revise os serviços adicionais e a assistência
Seu seguro inclui carro reserva, cobertura de vidros, assistência 24 horas e reboque? Ótimo. Mas será que você precisa de todas as opções contratadas?
Dependendo do produto, serviços adicionais podem aumentar o preço. Vale verificar quais estão incluídos, quanto custam e se existe uma alternativa mais adequada à sua rotina.
Por exemplo, quem depende do carro diariamente pode considerar o veículo reserva bastante útil. Já outra pessoa talvez prefira abrir mão desse serviço, desde que compreenda a consequência e a economia obtida.
No caso do reboque, observe também a distância de atendimento prevista. Uma assistência limitada pode não resolver seu problema se você costuma viajar longas distâncias.
Não retire um serviço automaticamente porque ele parece dispensável. Primeiro compare o custo de mantê-lo com o custo de contratá-lo separadamente ou enfrentar a situação sem essa ajuda.
7. Compare o valor total antes de escolher como pagar
Uma proposta pode permitir pagamento à vista ou parcelado. O parcelamento ajuda a distribuir a despesa, mas as condições variam conforme a seguradora, o meio de pagamento e o plano contratado.
Pergunte qual é o valor total em cada modalidade. Confira se há juros, encargos ou diferenças de preço. Imagine que a opção à vista custe R$ 2.000 e o parcelamento resulte em R$ 2.160. A diferença é de R$ 160.
Se você tiver o dinheiro disponível sem comprometer despesas essenciais ou a reserva de emergência, vale considerar o pagamento à vista. Porém, se pagar tudo de uma vez deixar suas contas apertadas, o parcelamento poderá ser mais adequado, mesmo que tenha um custo maior.
O melhor negócio é aquele que combina preço, proteção e capacidade de pagamento — não aquele que parece barato hoje e causa um problema no próximo mês.
8. Renove com antecedência e negocie antes do vencimento
Não deixe para comparar propostas na véspera do vencimento.
Comece a pesquisar com antecedência para ter tempo de revisar coberturas, tirar dúvidas e negociar condições. Consulte sua seguradora atual e também outras empresas, sem presumir que a renovação será automaticamente a opção mais econômica.
Se receber uma proposta melhor, apresente-a ao seu corretor ou à seguradora atual e pergunte se existe possibilidade de melhorar as condições.
Mas tenha um cuidado fundamental: não cancele o seguro antigo antes de confirmar a aceitação da nova proposta e as datas e os horários de início da nova cobertura.
Uma cotação não é necessariamente uma apólice aceita. Você precisa verificar a confirmação da contratação para evitar ficar desprotegido entre um contrato e outro.
9. Verifique a seguradora antes de contratar
Preço baixo não é motivo para ignorar a segurança da contratação.
Consulte a situação da empresa nos canais oficiais da SUSEP e confira se o contrato apresenta claramente as coberturas, os limites, as franquias, as exclusões e os procedimentos para acionar o seguro.
Leia com atenção as condições gerais. Preste atenção especial aos riscos não cobertos, às exigências em caso de acidente e às regras para reparação do veículo.
Também confira a rede de oficinas disponível, quando houver, e verifique se ela atende à sua região. Em determinados contratos, a escolha da oficina segue as condições estabelecidas pela seguradora.
A ideia não é desconfiar de toda proposta barata. É contratar sabendo quem está assumindo o risco e o que você pode esperar se precisar usar a proteção.
Seguro de moto: o que merece atenção especial?
Quem tem moto deve fazer a mesma comparação cuidadosa, mas considerando a utilização específica do veículo.
Se você usa a moto para deslocamento diário ou trabalho, informe corretamente essa finalidade. Também confira se a proposta protege contra os riscos que mais preocupam você, como roubo, furto, colisão e danos a terceiros, conforme as opções disponíveis.
Não presuma que toda apólice cobre os mesmos eventos. Há produtos com diferentes limites, condições e exclusões.
Observe ainda as condições para acessórios, equipamentos e reparos, caso sejam relevantes para sua moto. Se a proposta for muito mais barata, descubra exatamente o que ficou de fora.
O melhor seguro não é necessariamente o mais completo nem o mais barato. É aquele que oferece a proteção adequada para a sua realidade e cabe no orçamento.
Como comparar duas propostas sem cair na armadilha do preço?
Antes de decidir, coloque as informações lado a lado:
| O que comparar | Pergunta importante |
|---|---|
| Preço total | Quanto pagarei até o fim do contrato? |
| Cobertura do veículo | Quais situações estão incluídas? |
| Danos a terceiros | O limite é suficiente para minha necessidade? |
| Franquia | Quanto terei que pagar em um dano parcial coberto? |
| Assistência | Qual é o alcance do reboque e dos demais serviços? |
| Exclusões | Quais situações não estão cobertas? |
| Pagamento | Existem juros ou encargos no parcelamento? |
| Empresa | A seguradora está autorizada e as condições são claras? |
Esse pequeno exercício pode evitar uma decisão precipitada.
E lembre-se de que o seguro é apenas uma parte do custo de possuir um veículo. No nosso artigo Carro Elétrico, Híbrido ou a Combustão: Qual Faz Mais Sentido Para Sua Rotina?, mostramos por que também vale considerar seguro, manutenção, financiamento e outros gastos antes de escolher um automóvel.
Como incluir o seguro no planejamento financeiro
O seguro geralmente é uma despesa previsível. Você sabe que a renovação chegará, mesmo que ainda não conheça o preço exato.
Por isso, pode estimar o valor anual e separar uma parte todos os meses. Se o seguro custar R$ 1.800, por exemplo, guardar R$ 150 durante 12 meses permitiria formar o valor estimado para a renovação seguinte, sem considerar eventuais mudanças de preço.
É uma estimativa, não uma garantia de que o próximo seguro custará o mesmo. Quando receber a nova cotação, ajuste sua meta.
No artigo Fundo para Despesas Anuais: Como Se Preparar e Nunca Mais Ser Pego de Surpresa, explicamos como transformar despesas previsíveis em pequenas reservas mensais.
Assim, você consegue comparar propostas com mais calma e evita contratar uma opção inadequada apenas porque precisa resolver tudo de última hora.
Perguntas frequentes sobre como economizar no seguro
Seguro mais barato é sempre pior?
Não. Uma proposta mais barata pode atender muito bem às suas necessidades, o importante é conferir se as coberturas, os limites, a franquia e as condições são adequados antes de decidir.
Aumentar a franquia sempre reduz o preço?
Não necessariamente, pois isso depende das opções oferecidas e das condições do produto. Quando a franquia maior reduz o prêmio, compare a economia anual com o valor que você precisará pagar em caso de sinistro.
Posso reduzir o preço omitindo informações do perfil?
Não é recomendável. Informações inexatas ou omitidas que sejam relevantes para a avaliação do risco podem comprometer o direito à indenização, conforme a legislação e as condições aplicáveis.
Devo renovar sempre com a mesma seguradora?
Não. Você pode comparar propostas de outras empresas e negociar com a atual. Faça isso com antecedência e confirme o início da nova cobertura antes de encerrar a anterior.
Conclusão: economizar no seguro é pagar melhor, não ficar desprotegido
Para economizar no seguro do carro ou da moto, comece comparando propostas equivalentes. Depois, revise coberturas e serviços adicionais, avalie a franquia, pergunte sobre descontos e confira o valor total das opções de pagamento.
Não omita informações para baratear o contrato e nunca escolha apenas pelo menor preço. Uma economia pequena pode não compensar a falta de uma cobertura importante quando surgir um problema.
Também vale planejar a renovação durante o ano, reservar o dinheiro mensalmente e pesquisar com antecedência.
O objetivo não é pagar o mínimo possível a qualquer custo, é contratar uma proteção adequada, com condições claras e um preço que faça sentido para o seu orçamento.
Porque o melhor seguro é aquele que você consegue pagar e que realmente ajuda quando você precisa.
Publicidade — links de afiliados: esta seção contém links de afiliados da Amazon. O Economia Fácil poderá receber uma comissão por compras qualificadas realizadas por meio desses links, sem custo adicional para você.
📚 Livros físicos da Amazon para complementar o artigo
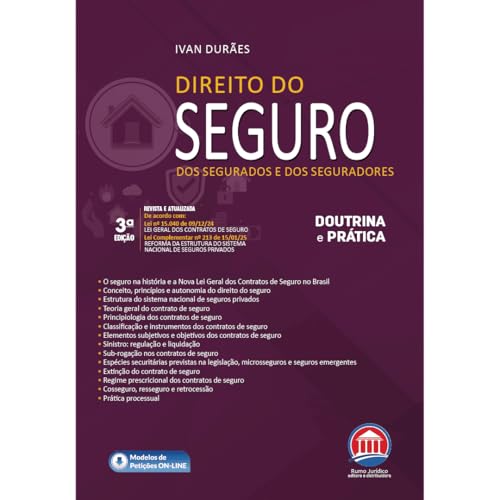
Uma obra para quem deseja aprofundar o conhecimento sobre as relações entre segurados e seguradoras, direitos, obrigações e aspectos jurídicos do contrato. É mais técnica que um guia popular, mas pode ser útil para leitores interessados em compreender melhor o universo dos seguros.
Indicado para: quem quer conhecer mais a fundo os direitos e as responsabilidades envolvidos em contratos de seguro.

Educação financeira em linguagem acessível.
A autora apresenta ideias para organizar gastos, rever hábitos de consumo e estabelecer prioridades financeiras. O conteúdo complementa o artigo, ao mostrar como preparar o orçamento para contas previsíveis, como o seguro anual, sem comprometer outras despesas.
Indicado para: quem quer organizar melhor o dinheiro e criar hábitos de planejamento.

O livro apresenta princípios de organização financeira, economia e investimento.
Embora não seja específico sobre seguros, ajuda o leitor a pensar nas despesas dentro de um planejamento mais amplo, em vez de resolver cada conta apenas quando ela vence.
Indicado para: quem quer melhorar a relação com o dinheiro e desenvolver um plano financeiro de longo prazo.