
Você abre o jornal e vê:
“IPCA acumula alta de 4,44% em 12 meses.”
No mesmo dia, aparece:
“INPC acumula 4,10%.”
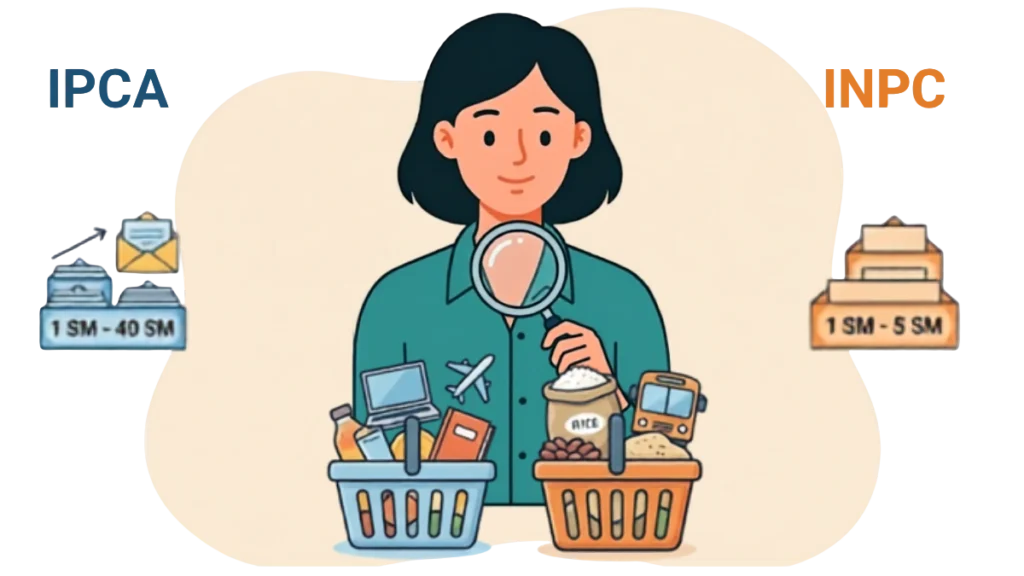
Aí vem a pergunta: “Mas como assim? A inflação não é uma só?” É justamente aí que muita gente se confunde. IPCA e INPC são dois índices de preços calculados pelo IBGE e servem para acompanhar a variação do custo de vida das famílias. Eles analisam preços de uma cesta de produtos e serviços, mas não olham exatamente para o mesmo grupo de famílias nem dão exatamente o mesmo peso para os gastos.
Pense em dois supermercados. Os dois vendem arroz, feijão, carne, gasolina, remédio, roupas e um monte de outras coisas. Mas imagine que uma família gaste uma parcela enorme do orçamento com alimentação e transporte, enquanto outra gaste mais com serviços, lazer e outros itens.
Se alguns desses preços sobem muito e outros quase não mudam, o impacto sobre cada família pode ser diferente e é exatamente essa diferença que IPCA e INPC tentam capturar. Neste artigo, vamos entender:
o que é IPCA;
o que é INPC;
por que eles podem apresentar números diferentes;
como são calculados;
quem usa cada índice;
e, principalmente,
qual deles tem mais a ver com o seu bolso.
O que é o IPCA?
IPCA significa Índice Nacional de Preços ao Consumidor Amplo. É o principal índice de inflação utilizado como referência para medir a variação dos preços ao consumidor no Brasil.
O IPCA acompanha famílias com renda mensal de 1 a 40 salários mínimos, qualquer que seja a fonte de renda. Segundo o IBGE, essa faixa foi escolhida para cobrir aproximadamente 90% das famílias das áreas urbanas incluídas na pesquisa.
Em outras palavras, o IPCA tenta representar um retrato amplo do comportamento dos preços para a população. Por isso ele ganhou enorme importância.
O governo utiliza o IPCA como índice oficial de inflação e ele serve de referência para o sistema de metas de inflação e para as decisões de política monetária.
Quando você ouve alguém dizendo:
“A inflação oficial do Brasil ficou em X%.”
normalmente está falando do IPCA.
O que é o INPC?
INPC significa Índice Nacional de Preços ao Consumidor. Ele também é calculado pelo IBGE e também acompanha a variação dos preços de produtos e serviços consumidos pelas famílias.
A grande diferença está no público considerado. O INPC considera famílias com renda mensal de 1 a 5 salários mínimos, com pessoa de referência assalariada, dentro das áreas urbanas abrangidas pelo índice. O objetivo é acompanhar especialmente o comportamento dos preços para famílias com menor rendimento.
Por que isso importa? Porque famílias com renda menor tendem a dedicar uma parcela maior do orçamento a itens essenciais, como:
- alimentação;
- transporte;
- medicamentos;
- habitação.
Assim, uma forte alta em um desses itens pode pesar mais no orçamento dessas famílias. O INPC foi criado, entre outras finalidades, para ajudar a acompanhar a correção do poder de compra dos salários e é por isso que ele aparece com frequência em discussões sobre reajustes salariais e benefícios.
Então qual é a diferença entre IPCA e INPC?
Vamos simplificar.
| Característica | IPCA | INPC |
|---|---|---|
| Público principal | Famílias de 1 a 40 salários mínimos | Famílias de 1 a 5 salários mínimos |
| Abrangência de renda | Mais ampla | Mais concentrada nas rendas menores |
| Uso como inflação oficial | Sim | Não |
| Principal utilidade | Medir a inflação oficial e orientar a política monetária | Acompanhar o custo de vida de famílias de menor renda |
| Ênfase | Cesta de consumo mais ampla | Cesta representativa de famílias de menor rendimento |
| Quem calcula | IBGE | IBGE |
Perceba que não existe um índice “certo” e outro “errado”. Eles respondem a perguntas diferentes, é como comparar o gasto mensal de uma família com o de outra.
Você não diria que uma delas está “errada” porque gasta mais com comida e a outra com transporte, cada orçamento tem uma composição diferente.
Por que o IPCA e o INPC podem dar números diferentes?
Essa é a grande questão. Se os dois índices pesquisam preços, por que não chegam exatamente ao mesmo resultado?
Porque não basta saber quanto cada preço subiu. Também precisamos saber o peso daquele gasto no orçamento das famílias analisadas.
O IBGE explica que os índices levam em conta a variação dos preços e o peso ou importância relativa de cada item na cesta de consumo. Imagine:
Arroz subiu 10%.
Passagem de ônibus subiu 10%.
Celular ficou estável.
Para uma família que gasta bastante com alimentação e transporte, o impacto pode ser grande, mas para outra que gasta uma parcela menor com esses itens, o efeito pode ser diferente.
Agora imagine que o preço de uma passagem aérea caiu bastante. Isso pode ter algum efeito no índice, mas uma família que nunca viaja de avião não verá seu orçamento melhorar magicamente. É por isso que existe uma diferença entre: inflação medida pelo índice e inflação sentida pela sua família.
O peso dos produtos muda tudo
Imagine uma cesta fictícia com apenas cinco itens:
| Item | Peso na cesta | Alta de preço |
|---|---|---|
| Alimentação | 35% | 8% |
| Transporte | 25% | 6% |
| Moradia | 20% | 4% |
| Saúde | 10% | 5% |
| Lazer | 10% | 2% |
Uma alta de 8% na alimentação pesa muito mais no resultado do que uma alta de 2% no lazer, simplesmente porque alimentação representa uma parcela maior da cesta.
Isso é o que os economistas chamam de ponderação. Não precisa decorar a palavra. Pense assim:
O que pesa mais no bolso também pesa mais no índice.
O IPCA e o INPC pesquisam os mesmos produtos?
Em grande parte, eles analisam produtos e serviços semelhantes, o que muda principalmente é o público representado e o peso que os itens recebem na cesta.
A cesta é baseada em informações da Pesquisa de Orçamentos Familiares (POF) do IBGE, que investiga o que as famílias consomem e quanto destinam de seus recursos a cada tipo de despesa. Assim, não é simplesmente:
“IPCA pesquisa produtos diferentes do INPC.”
A comparação mais correta é:
“Os dois medem a evolução dos preços para públicos diferentes, com estruturas de consumo diferentes.”
Essa diferença é pequena na frase, mas no resultado final, pode ser enorme.
Qual deles representa melhor o meu custo de vida?
Essa pergunta parece simples, mas não existe uma resposta universal. Se sua renda e sua estrutura de gastos se aproximam mais do público representado pelo IPCA, ele pode funcionar como uma referência mais próxima.
Se seu orçamento se parece mais com o grupo de menor renda representado pelo INPC, o comportamento desse índice pode ser mais relevante para você.
Mas existe um detalhe ainda mais importante: nenhum dos dois é o seu orçamento pessoal. Você pode gastar muito mais com aluguel, ou quase nada com transporte. Pode comprar muitos medicamentos, pode morar com os pais, pode trabalhar de casa, pode gastar bastante com escola ou não gastar nada com isso.
Sua inflação pessoal pode, portanto, ser maior ou menor que a inflação medida pelos índices e isso não significa que o IBGE esteja errado, significa apenas que uma média nacional não consegue reproduzir perfeitamente a vida financeira de cada pessoa.
Um exemplo: a mesma inflação pode doer de forma diferente
Imagine duas famílias.
Família A
Renda: R$ 3.000
Gasta principalmente com:
- aluguel;
- alimentação;
- transporte;
- remédios.
Família B
Renda: R$ 10.000
Gasta principalmente com:
- prestação do imóvel;
- escola;
- serviços;
- viagens;
- restaurantes;
- lazer.
Agora imagine que: alimentação subiu bastante, transporte subiu bastante, passagens aéreas caíram e alguns serviços ficaram estáveis.
Mesmo que o IPCA e o INPC apresentem números relativamente próximos, o impacto percebido por cada família poderá ser bem diferente.
A Família A pode sentir:
“Meu dinheiro está desaparecendo.”
Enquanto a Família B pode perceber um impacto menor.
Essa é uma das melhores formas de entender por que índice de inflação e inflação pessoal não são a mesma coisa.
Por que o INPC é tão importante para os salários?
Porque o INPC foi desenvolvido justamente com foco no custo de vida das famílias de menor renda e tem sido utilizado como referência para diversos reajustes. Mas atenção: o salário não é automaticamente reajustado pelo INPC em todos os casos. Um reajuste pode depender de:
- convenções coletivas;
- contratos;
- leis;
- políticas específicas;
- decisões de empresas ou sindicatos.
O INPC pode ser usado como referência, mas não significa que todo trabalhador receberá exatamente a variação acumulada do índice.
Por isso, aquela frase:
“Meu salário vai subir exatamente o INPC.”
Não deve ser tratada como regra geral, é preciso olhar para a situação específica.
E o IPCA? Por que ele é tão importante para a economia?
Porque ele está no centro da política de inflação do Brasil. O IPCA é o índice utilizado como referência pelo sistema de metas de inflação. Isso significa que o Banco Central acompanha de perto seu comportamento para orientar a política monetária.
Quando a inflação está pressionada, o Banco Central pode utilizar a Selic para tentar reduzir a demanda e desacelerar a alta dos preços.
Isso conecta diretamente este artigo ao nosso conteúdo sobre:
Taxa Selic: O Que É, Para Que Serve e Como Ela Afeta Sua Vida
e também ao artigo:
Copom: Quem Decide a Selic e Como Funciona a Decisão dos Juros.
Ou seja: IPCA → inflação → política monetária → Selic → crédito, investimentos e consumo. É uma cadeia.
Quanto estavam IPCA e INPC em 2026?
Aqui temos um exemplo muito bom de que os dois índices podem caminhar juntos, mas não necessariamente iguais.
Segundo o IBGE, em julho de 2026:
IPCA: +0,07% no mês
IPCA acumulado em 12 meses: 4,44%
INPC: -0,01% no mês
INPC acumulado em 12 meses: 4,10%
Ou seja, naquele mês o IPCA registrou uma pequena alta enquanto o INPC apresentou uma leve deflação. No acumulado de 12 meses, o IPCA também estava acima do INPC.
Isso não significa que “a inflação de quem ganha menos foi negativa”. Significa que, na cesta representativa do INPC, a variação média dos preços naquele mês foi de -0,01%. É uma diferença importantíssima.
Por que alimentos podem pesar tanto?
Pense na rotina de uma família, que toda semana a esposa vai ao mercado e compra comida. Então, se arroz, feijão, carne, frutas e outros itens aumentam bastante, ela percebe imediatamente.
Agora pense em alguém que compra uma passagem aérea uma vez por ano. Uma queda de 10% no preço das passagens pode aparecer na estatística, mas não necessariamente muda a vida daquela família naquele mês. O peso do item no orçamento importa muito.
É por isso que o INPC tende a refletir de maneira diferente o comportamento de famílias com menor renda, nas quais despesas básicas ocupam uma parcela maior do orçamento. O próprio IBGE destaca essa maior sensibilidade a itens como alimentação, medicamentos e transporte.
IPCA alto significa que tudo subiu?
Não. Essa é outra confusão frequente. Se o IPCA ficou em 0,5%, isso não significa que todos os preços subiram 0,5%. Alguns produtos podem ter subido muito, outros podem ter ficado estáveis e alguns podem até ter caído.
O índice representa uma média ponderada da variação dos preços pesquisados. Imagine:
Tomate: +20%
Arroz: +5%
Roupa: -3%
Passagem aérea: -10%
Plano de saúde: +6%
O resultado final será uma combinação dessas mudanças, levando em conta o peso de cada item. Por isso é totalmente possível um grupo de produtos ficar mais barato enquanto o índice geral ainda sobe.
E quando o IPCA cai?
Também precisamos tomar cuidado. Se o IPCA passa de 0,5% para 0,2%, isso significa que os preços continuam, em média, subindo, mas em ritmo menor.
Só quando o índice fica negativo em determinado período temos uma queda média de preços, chamada de deflação. Isso é diferente de dizer:
“A inflação acabou.”
Imagine:
Mês 1: preços +1%
Mês 2: preços +0,5%
Mês 3: preços +0,2%
A inflação está desacelerando, mas os preços acumulados continuam acima do ponto inicial. É como subir uma ladeira correndo e depois passar a caminhar, você está subindo mais devagar, mas ainda está subindo.
O IPCA ou o INPC pode ser usado para corrigir um contrato?
Pode, dependendo do contrato. É possível que contratos utilizem índices de preços específicos para reajustes. Aluguéis, contratos de prestação de serviços, acordos e outras relações podem estabelecer determinado índice como referência.
Mas aqui existe uma regra muito importante: não substitua automaticamente o índice escrito no contrato pelo índice que você acha melhor.
O contrato deve ser analisado conforme suas cláusulas e a legislação aplicável. Um contrato que prevê INPC não vira IPCA só porque o IPCA ficou mais baixo. Seria ótimo para quem paga, mas nem sempre funciona assim.
Como usar IPCA e INPC nas suas decisões financeiras?
Você não precisa acompanhar os dois todos os dias, mas pode utilizá-los como indicadores.
Para reajustar seu orçamento
Se determinados gastos estão crescendo mais rápido que sua renda, seu orçamento precisa acompanhar essa realidade.
Para avaliar seu aumento salarial
Você pode comparar a evolução da sua renda com a inflação. Por exemplo: Se recebeu reajuste de 4% enquanto seus gastos subiram 6%, seu poder de compra pode ter diminuído.
Para entender notícias econômicas
Quando você entende IPCA e INPC, notícias sobre inflação deixam de parecer linguagem alienígena.
Para acompanhar decisões econômicas
O IPCA ajuda a entender por que o Banco Central pode estar mais preocupado ou menos preocupado com inflação.
Para entender reajustes
O INPC pode aparecer como referência em negociações e correções relacionadas a salários e outras despesas.
Como descobrir se sua inflação pessoal está acima do IPCA?
Aqui está uma brincadeira que pode virar um exercício financeiro muito útil. Pegue seus gastos de um mês e separe por categorias:
| Categoria | Gasto mensal |
|---|---|
| Moradia | R$ 1.200 |
| Alimentação | R$ 700 |
| Transporte | R$ 400 |
| Saúde | R$ 300 |
| Lazer | R$ 200 |
| Outros | R$ 200 |
| Total | R$ 3.000 |
Agora observe quais dessas despesas mais aumentaram ao longo dos últimos meses. Imagine que sua alimentação aumentou 10%, enquanto seu plano de internet caiu 5%.
Seu custo de vida não necessariamente acompanha o índice oficial. Esse exercício é particularmente útil para orçamento doméstico.
Porque, no final do mês, quem precisa caber no seu orçamento é a sua inflação, e não a inflação média do país.
IPCA x INPC: qual dos dois devo acompanhar?
Para a maioria das pessoas que simplesmente querem entender o cenário econômico, o IPCA é o principal ponto de partida porque é o índice oficial utilizado no sistema de metas de inflação.
Já o INPC é especialmente interessante quando o assunto envolve:
- famílias de menor renda;
- poder de compra dos salários;
- reajustes;
- custo de vida desse grupo específico.
Mas os dois juntos contam uma história mais completa.
Quando você acompanha os dois, consegue perceber que inflação não é um único número que afeta todo mundo exatamente da mesma forma.
O que você realmente precisa guardar sobre IPCA e INPC?
Se quiser resumir este artigo inteiro em poucas linhas, fique com isto:
IPCA = índice oficial de inflação do Brasil.
INPC = índice voltado a famílias de 1 a 5 salários mínimos, com foco no custo de vida das famílias de menor renda.
IPCA = 1 a 40 salários mínimos.
INPC = 1 a 5 salários mínimos.
Os dois são calculados pelo IBGE.
Os dois medem variações de preços.
Os dois utilizam cestas de consumo com pesos diferentes.
Por isso podem apresentar resultados diferentes.
E existe uma última ideia que vale mais do que todas as siglas:
A inflação que aparece no jornal é uma média. A inflação que você sente depende do que você compra.
Se você gasta muito com aquilo que subiu de preço, sua inflação pessoal pode estar acima do índice. Se gasta mais com itens que ficaram estáveis ou caíram, pode estar abaixo. Isso não é contradição, é simplesmente a vida real.
Conclusão: a inflação não pesa igual no bolso de todo mundo
IPCA e INPC parecem apenas duas siglas complicadas inventadas para deixar o brasileiro com vontade de trocar de canal, mas quando você entende a diferença, a lógica fica bem simples.
O IPCA olha para um grupo amplo de famílias e é a principal referência oficial para a inflação no Brasil. O INPC olha para um grupo de famílias de menor renda e ajuda a entender como os preços afetam esse público, especialmente em questões relacionadas ao poder de compra dos salários.
Os dois índices não existem para competir, eles existem para responder perguntas diferentes. E isso ajuda a explicar por que aquela inflação de 4% anunciada no jornal pode não parecer nada disso no seu supermercado, ou parecer até pior.
No fim das contas, o seu bolso não compra uma “cesta média brasileira”, ele compra a sua cesta. Por isso, entender IPCA e INPC é mais do que decorar duas siglas.
É aprender a interpretar melhor os números da economia e descobrir como eles se conectam com aquilo que realmente importa: quanto o seu dinheiro consegue comprar.
Este artigo tem caráter educativo. Os índices IPCA e INPC são divulgados mensalmente pelo IBGE e seus resultados e metodologias podem ser atualizados. Para informações oficiais e dados recentes, consulte sempre o IBGE.
Continue entendendo a inflação e a economia
Este artigo aprofunda o conteúdo, Inflação: O Que É, Como Funciona e Como Ela Afeta Seu Bolso.
Também vale conferir:
Taxa Selic: O Que É, Para Que Serve e Como Ela Afeta Sua Vida
Copom: Quem Decide a Selic e Como Funciona a Decisão dos Juros
Dólar: Por Que Ele Sobe, Desce e Mexe com Sua Vida Mesmo Sem Você Viajar
Esses conteúdos juntos ajudam a montar o quebra-cabeça: inflação → IPCA/INPC → Selic → crédito → consumo → seu bolso.
📚 Quer entender melhor os números que aparecem nas notícias econômicas?

Uma leitura prática para quem quer entender indicadores como inflação, IPCA, INPC, Selic e outros números que aparecem diariamente no noticiário econômico. É especialmente interessante para quem quer consultar rapidamente “o que esse número significa?”.

Explica conceitos econômicos fundamentais de forma acessível, ajudando a entender como preços, incentivos, inflação e decisões econômicas se conectam no mundo real.