
Você já percebeu como escolher um cartão de crédito parece simples… até começar a comparar? Um oferece cashback, outro promete pontos, um tem sala VIP, outro diz que não cobra anuidade.
Tem cartão que aumenta o limite, cartão que dá desconto em loja, cartão que promete benefícios exclusivos e até cartão que parece querer organizar sua vida financeira inteira.
No meio disso tudo, fica a pergunta: Qual cartão de crédito é realmente bom para mim? E aqui está o primeiro problema: o melhor cartão de crédito para uma pessoa pode ser uma péssima escolha para outra.
Quem gasta R$ 1.500 por mês não precisa necessariamente do mesmo cartão de quem movimenta R$ 10 mil. Quem viaja uma vez a cada cinco anos provavelmente não deveria pagar caro por benefícios de viagem que nunca usa.
E quem está tentando organizar a vida financeira talvez precise muito mais de simplicidade do que de um cartão cheio de benefícios. Por isso, neste artigo do Economia Fácil, vamos fazer diferente.
Nada de escolher cartão porque ele aparece bonito na propaganda. Vamos descobrir como escolher um cartão de crédito de acordo com seu perfil, seus gastos e o que você realmente pretende usar.
O melhor cartão de crédito não é necessariamente o mais famoso
Existe uma armadilha bastante comum na hora de escolher um cartão: confundir cartão famoso com cartão adequado. Uma instituição pode oferecer um cartão excelente para determinado público, mas isso não significa que ele seja a melhor opção para você. Imagine duas pessoas:
João gasta aproximadamente R$ 1.800 por mês no cartão, não viaja para o exterior e prefere não pagar anuidade.
Mariana gasta R$ 12 mil por mês, viaja várias vezes ao ano e consegue aproveitar benefícios de viagens.
Se João escolher um cartão premium só porque viu uma propaganda dizendo que ele é “exclusivo”, pode acabar pagando por coisas que não usa.
Mariana, por outro lado, pode descobrir que um cartão sem anuidade não entrega os benefícios que realmente fariam diferença para ela. Então esqueça por um momento a pergunta:
“Qual é o melhor cartão?”
A pergunta correta é:
“Qual é o melhor cartão para o meu perfil?”
Essa pequena mudança já evita muita escolha ruim.
Antes de escolher o cartão, descubra o que você realmente precisa
Antes de abrir o aplicativo e sair pedindo cartão atrás de cartão, faça uma pequena análise. Você não precisa montar uma planilha digna de uma empresa multinacional, basta responder algumas perguntas.
1. Quanto você costuma gastar por mês?
Olhe suas últimas faturas e encontre uma média aproximada.
Por exemplo:
| Gasto médio mensal | Perfil aproximado |
|---|---|
| Até R$ 1.500 | Uso básico |
| R$ 1.500 a R$ 3.000 | Uso moderado |
| R$ 3.000 a R$ 6.000 | Uso frequente |
| Acima de R$ 6.000 | Uso mais intenso |
Essas faixas são apenas uma referência para você entender seu comportamento. Não existe uma regra dizendo que determinada renda ou gasto obriga alguém a ter determinado cartão.
O que importa é descobrir quanto o cartão realmente movimenta na sua vida e atenção: gastar mais não significa automaticamente ter um cartão melhor.
Se você gasta R$ 8 mil por mês porque está comprando coisas que não deveria, nenhum cashback do planeta vai salvar o seu orçamento.
2. Você paga a fatura inteira?
Essa pergunta vale ouro, pois se você costuma pagar a fatura integralmente, pode fazer sentido analisar benefícios como cashback, pontos, descontos e outros recursos.
Se costuma parcelar a fatura ou entrar no rotativo, entretanto, a prioridade deveria ser outra: organizar o uso do crédito antes de procurar benefícios. A diferença é enorme.
Um cartão pode oferecer 1% de cashback, mas se você paga juros altos porque não consegue quitar a fatura, o cashback vira praticamente uma migalha tentando apagar um incêndio.
O Banco Central mantém dados das taxas cobradas nas diferentes modalidades de cartão, mostrando que os custos do crédito podem variar bastante entre instituições e produtos. Primeiro controle, depois benefício.
3. Você realmente usa os benefícios oferecidos?
Essa é uma das perguntas mais importantes deste artigo. Imagine que um cartão custa R$ 600 por ano e oferece:
- acesso a salas VIP;
- benefícios em viagens;
- seguros;
- pontos;
- descontos;
- outros serviços.
Você viaja de avião duas vezes por ano e nunca entra em sala VIP, nesse caso, será que esses benefícios valem R$ 600 para você? Talvez não.
Agora imagine uma pessoa que viaja várias vezes durante o ano e utiliza constantemente os benefícios. Para ela, a conta pode ser diferente. Benefício só tem valor quando você realmente usa.
Ter um cartão cheio de vantagens que ficam abandonadas é parecido com pagar academia e usar apenas o bebedouro.
Os 7 pontos que você deve comparar antes de escolher
Agora chegamos à parte prática, quando estiver comparando cartões, não olhe apenas para a propaganda, compare estes sete pontos.
1. Anuidade
Comece pelo básico. A anuidade é um dos primeiros custos que você deve verificar, pois existem cartões sem anuidade e cartões que cobram valores diferentes dependendo do produto e das condições contratadas.
O Banco Central disponibiliza uma ferramenta para consulta das tarifas informadas pelas instituições financeiras, inclusive valores de anuidade de cartões básicos.
Mas existe um detalhe importante: não basta perguntar “tem anuidade?” Pergunte:
- Quanto custa?
- É cobrada mensalmente ou de outra forma?
- Existe condição para não pagar?
- Essa condição é fácil de cumprir?
- O benefício compensa o custo?
- O valor pode mudar conforme as regras do produto?
E leia as condições do cartão. O Banco Central informa que determinadas tarifas podem ser cobradas desde que estejam previstas nas condições aplicáveis e que o serviço seja efetivamente prestado.
2. Cashback
Cashback significa, basicamente, receber de volta uma parte do valor de determinadas compras. Parece maravilhoso e pode ser, mas não caia na armadilha de olhar apenas para a porcentagem. Veja este exemplo:
Cartão A: 1% de cashback.
Você gasta R$ 2.000 por mês.
R$ 2.000 × 1% = R$ 20
Em um ano:
R$ 20 × 12 = R$ 240
Agora imagine outro cartão que oferece 2%, mas cobra R$ 600 de anuidade.
Com o mesmo gasto mensal: R$ 2.000 × 2% = R$ 40
Em um ano: R$ 40 × 12 = R$ 480
Parece melhor. Mas você pagou R$ 600 para receber R$ 480.
Resultado: o cashback não pagou nem a própria anuidade. É por isso que comparar somente a porcentagem pode enganar.
3. Pontos e milhas
Aqui entra outra promessa muito utilizada pelos cartões: “Acumule pontos!” Ótimo. Mas faça uma pergunta antes: Pontos para quê? Se você nunca troca pontos por nada, eles são apenas números bonitos dentro do aplicativo. Compare:
- quantos pontos você recebe;
- em quais compras;
- validade dos pontos;
- possibilidades de troca;
- regras para transferência;
- benefícios realmente disponíveis;
- eventual custo para participar do programa.
E lembre-se: ponto que expira sem ser usado vale zero. Não adianta juntar 50 mil pontos durante anos se, no final, você descobre que não consegue utilizá-los da maneira que imaginava.
4. Limite
Aqui precisamos tomar cuidado para não repetir o nosso artigo “Limite do Cartão de Crédito: Por Que Ele Não É uma Meta a Ser Batida”. Então vamos direto ao ponto: não escolha um cartão simplesmente porque ele oferece limite alto.
Limite é ferramenta, não é prêmio. Um limite de R$ 20 mil pode ser excelente para quem possui renda e organização compatíveis com esse valor, para outra pessoa, pode ser uma máquina de fabricar boletos emocionais.
O ideal é ter um limite que seja útil para suas necessidades sem transformar o cartão em uma extensão irresponsável da renda e lembre-se: o limite concedido depende da análise da instituição e pode mudar ao longo do relacionamento.
5. Aceitação
Parece uma coisa óbvia, mas vale conferir. De nada adianta escolher um cartão cheio de benefícios se você frequentemente encontra estabelecimentos onde ele não é aceito ou precisa utilizar outro meio de pagamento. Para quem compra pela internet, também vale verificar:
- aceitação em sites;
- compras internacionais, quando necessárias;
- possibilidade de cartão virtual;
- funcionamento do aplicativo;
- facilidade para bloquear e desbloquear o cartão.
O cartão precisa funcionar na vida real, não apenas na propaganda.
H3: 6. Aplicativo e atendimento
Esse item costuma ser ignorado, até o dia em que dá problema. Você precisa conseguir facilmente:
- consultar a fatura;
- visualizar compras;
- bloquear o cartão;
- contestar uma operação;
- acompanhar limite;
- acessar informações de tarifas;
- falar com a instituição.
Imagine descobrir uma compra que você não reconhece e precisar enfrentar um aplicativo confuso para resolver, ninguém merece.
E como já explicamos no artigo “Golpes com Cartão de Crédito: Como Identificar e Se Proteger”, agir rapidamente quando existe uma movimentação suspeita é importante. Por isso, facilidade de controle também é um benefício.
7. Benefícios que combinam com sua rotina
Agora faça uma lista sincera. Você:
- viaja bastante?
- compra muito online?
- concentra gastos em supermercado?
- usa aplicativos de transporte?
- gosta de cashback?
- pretende acumular pontos?
- precisa de cartão internacional?
- quer apenas um cartão simples para o dia a dia?
Quanto mais clara for sua rotina, mais fácil será escolher.
Cartão sem anuidade é sempre a melhor escolha?
Não. Mas para muita gente pode ser uma excelente opção. Já temos um artigo específico sobre “Cartões de Crédito Sem Anuidade: Quais São Realmente Gratuitos?”, então não vamos repetir a lista de cartões.
Aqui a questão é outra. Se você não utiliza benefícios premium, não viaja muito e quer simplesmente um cartão funcional para suas compras, pagar anuidade pode não fazer sentido.
Por outro lado, se um cartão com anuidade oferece benefícios que você realmente utiliza e o valor desses benefícios supera o custo, a cobrança pode fazer sentido.
A conta é simples: Valor dos benefícios usados > custo do cartão. Quando isso acontece, existe uma justificativa. Quando não acontece, você pode estar pagando apenas para carregar um pedaço de plástico bonito na carteira.
E cartão com anuidade? Quando pode valer a pena?
Cartão com anuidade não é automaticamente ruim, da mesma forma, cartão sem anuidade não é automaticamente perfeito.
Imagine este cenário: Você paga R$ 500 por ano de anuidade e durante o ano, consegue aproveitar:
- R$ 300 em benefícios;
- R$ 200 em descontos realmente utilizados;
- R$ 250 em valor estimado de cashback ou recompensas.
Nesse exemplo, os benefícios utilizados chegam a R$ 750.
Custo: R$ 500 e valor aproveitado: R$ 750. Existe uma vantagem potencial de R$ 250. Mas cuidado: o cálculo precisa considerar aquilo que você realmente teria usado ou pago de qualquer maneira.
Se o cartão oferece “R$ 1.000 em benefícios”, mas você só utilizaria R$ 100, não conte os R$ 1.000 como se fossem dinheiro no bolso. Propaganda adora fazer isso e seu orçamento, infelizmente, não.
Cashback, pontos ou anuidade zero: qual escolher?
Não existe uma resposta universal, mas podemos simplificar.
| Se você… | Pode fazer sentido olhar primeiro para… |
|---|---|
| Quer simplicidade | Cartão sem anuidade |
| Compra bastante e quer dinheiro de volta | Cashback |
| Viaja e sabe aproveitar programas | Pontos/milhas |
| Usa benefícios premium frequentemente | Cartão com benefícios |
| Está organizando as finanças | Cartão simples e fácil de controlar |
| Não consegue pagar a fatura inteira | Resolver o problema financeiro antes de buscar recompensas |
Perceba que não existe um campeão absoluto, existe o cartão que combina melhor com a sua situação.
Como comparar dois cartões sem cair na propaganda
Vamos imaginar dois cartões fictícios.
Cartão A
- Sem anuidade;
- 0,5% de cashback;
- aplicativo completo;
- benefícios básicos;
- limite adequado;
- boa aceitação.
Cartão B
- R$ 600 de anuidade;
- 1,5% de cashback;
- benefícios de viagem;
- pontos;
- seguros;
- outros serviços.
Qual é melhor? A resposta depende do usuário. Para alguém que gasta R$ 1.500 por mês e não viaja, o Cartão A provavelmente faz mais sentido.
Para alguém que gasta R$ 10 mil por mês e aproveita os benefícios de viagem, o Cartão B pode começar a fazer sentido. Vamos fazer a conta do cashback.
Com R$ 1.500 mensais:
Cartão A:
R$ 1.500 × 0,5% = R$ 7,50 por mês.
R$ 7,50 × 12 = R$ 90 por ano.
Cartão B:
R$ 1.500 × 1,5% = R$ 22,50 por mês.
R$ 22,50 × 12 = R$ 270 por ano.
Se a anuidade do Cartão B for R$ 600, apenas o cashback não cobre o custo.
Agora vamos imaginar os R$ 10 mil mensais:
Cartão A:
R$ 10.000 × 0,5% = R$ 50 por mês.
R$ 50 × 12 = R$ 600 por ano.
Cartão B:
R$ 10.000 × 1,5% = R$ 150 por mês.
R$ 150 × 12 = R$ 1.800 por ano.
Nesse segundo cenário, a diferença pode ser relevante e ainda existem os outros benefícios. É isso que significa escolher um cartão pelo seu perfil.
Não escolha um cartão apenas pelo limite oferecido
Essa merece uma seção própria porque é uma das armadilhas mais fáceis de cair. Você pede um cartão e o banco oferece R$ 2.000 e aí você pensa:
“Pouco.”
Depois aparece outro oferecendo R$ 8.000.
“Agora sim!”
Calma campeão, o limite maior não significa que o cartão é melhor. Pode significar apenas que a instituição adotou critérios diferentes para aquela oferta. O que importa é: quanto você precisa, quanto consegue pagar e quanto consegue controlar.
Se você recebe R$ 3.000 e tem R$ 10 mil de limite, isso não significa que ganhou R$ 10 mil de renda. Parece óbvio, mas o aplicativo do banco não aparece no fim do mês para pagar a fatura. Você aparece.
Cuidado com o “grátis” que depende de uma condição
“Anuidade grátis!” Aí você lê as condições: “Grátis se gastar X por mês,” ou: “Isento mediante determinado relacionamento,” ou ainda: “Benefício válido durante determinado período.”
Não significa necessariamente que a oferta seja ruim, mas significa que você precisa entender qual é a regra para continuar recebendo o benefício.
Se você precisa gastar R$ 5 mil por mês para não pagar uma tarifa e normalmente gasta R$ 1.500, talvez esteja se colocando numa situação em que o benefício não combina com você.
Nunca aumente seus gastos só para desbloquear uma vantagem. Comprar R$ 1.000 que você não precisava para economizar R$ 20 é uma promoção que seu bolso deveria denunciar.
O cartão ideal para cada perfil
Vamos transformar tudo isso em situações práticas.
Perfil 1 — “Quero um cartão simples”
Você quer:
- praticidade;
- controle;
- pouca complicação;
- pagar a fatura em dia;
- evitar custos desnecessários.
Nesse caso, um cartão sem anuidade e com aplicativo fácil pode ser suficiente. Você não precisa de 27 benefícios que nunca vai usar.
Perfil 2 — “Quero cashback”
Você costuma concentrar muitas compras no cartão e paga a fatura integralmente. Aqui vale comparar:
- percentual de cashback;
- limite de categorias;
- regras;
- validade;
- anuidade;
- condições para receber o benefício.
Faça a conta anual e não fique hipnotizado pelo número “2%”.
Perfil 3 — “Quero pontos ou milhas”
Você viaja ou pretende usar os pontos de maneira planejada. Nesse caso, analise:
- pontuação;
- validade;
- possibilidade de transferência;
- parceiros;
- promoções;
- custos;
- benefícios adicionais.
Ponto bom é ponto que você consegue transformar em algo útil.
Perfil 4 — “Viajo bastante”
Aqui os benefícios podem pesar mais. Você pode avaliar:
- acesso a salas VIP;
- seguros;
- benefícios em viagens;
- compras internacionais;
- assistência;
- programas de pontos.
Mas faça a conta, não pague uma fortuna por benefícios que você usa uma vez a cada dois anos.
Perfil 5 — “Estou tentando organizar minha vida financeira”
Talvez você não precise de um cartão cheio de recompensas, talvez precise de um cartão:
- fácil de controlar;
- com poucos custos;
- com limite compatível;
- com aplicativo eficiente;
- sem tentações desnecessárias.
Às vezes, a melhor tecnologia financeira é simplesmente não gastar o que você não tem, é uma tecnologia antiga, mas continua funcionando.
O checklist definitivo antes de pedir um cartão
Antes de clicar em “solicitar cartão”, faça este teste e se pergunte:
1. Quanto eu gasto por mês no cartão?
2. Eu pago a fatura inteira?
3. Quanto vou pagar de anuidade?
4. Existe alguma condição para não pagar?
5. Eu realmente usaria os benefícios?
6. Cashback, pontos ou milhas fazem diferença para mim?
7. O aplicativo facilita minha vida?
8. O cartão é aceito nos lugares onde compro?
9. O limite oferecido é compatível com minha realidade?
10. Se eu não tivesse visto a propaganda, ainda escolheria esse cartão?
A última pergunta é especialmente importante, porque ela separa uma decisão racional de uma compra emocional.
5 erros que você deve evitar ao escolher um cartão
Erro 1 — Escolher pelo limite
Limite alto não paga conta.
Erro 2 — Escolher pela aparência
Cartão bonito não dá desconto na fatura, infelizmente.
Erro 3 — Escolher pelo cashback sem fazer as contas
Uma porcentagem maior pode vir acompanhada de anuidade ou condições que reduzem a vantagem.
Erro 4 — Pagar por benefícios que você não usa
Sala VIP para quem não viaja é quase como comprar ingresso para um show que você nem sabe onde vai acontecer.
Erro 5 — Ter vários cartões sem necessidade
Mais cartões podem significar:
- mais faturas;
- mais datas;
- mais limites;
- mais aplicativos;
- mais chances de perder o controle.
Ter vários cartões pode fazer sentido em algumas situações, mas ter cinco cartões só porque “vai que um dia eu precise” pode transformar a vida financeira em campeonato de vencimentos.
Afinal, qual é o cartão de crédito ideal?
Depois de tudo isso, podemos chegar a uma conclusão simples. O cartão de crédito ideal é aquele que entrega o que você realmente precisa pelo menor custo possível e que você consegue usar sem perder o controle.
Para algumas pessoas, será um cartão sem anuidade, para outras, um cartão com cashback, para outras, um programa de pontos e para algumas, pode ser simplesmente não trocar o cartão atual, caso ele já atenda bem às necessidades.
Não existe medalha para quem tem o cartão mais sofisticado, também não existe prêmio para quem acumula mais pontos. O objetivo é fazer o cartão trabalhar a seu favor — e não transformar você em funcionário dele.
Se você quiser comparar cartões, comece pela sua realidade: quanto gasta, quanto paga, o que usa e o que realmente precisa, depois olhe para a oferta, nunca faça o contrário.
Como este artigo se conecta aos outros conteúdos do Economia Fácil
Agora que você sabe como escolher um cartão, vale aprofundar os pontos específicos.
Se sua preocupação é não pagar anuidade, confira nosso artigo “Cartões de Crédito Sem Anuidade: Quais São Realmente Gratuitos?”
Se você quer entender melhor o limite, veja “Limite do Cartão de Crédito: Por Que Ele Não É uma Meta a Ser Batida”.
E se o objetivo é usar o cartão sem transformar a fatura numa bola de neve, vale voltar ao nosso “Cartão de Crédito: Guia Completo para Usar Bem e Sem Cair em Dívida” e ao conteúdo sobre o rotativo do cartão de crédito.
Assim, este artigo funciona como o ponto de partida para a escolha, enquanto os outros entram nos detalhes.
Conclusão
Escolher cartão de crédito não deveria ser uma competição para descobrir qual deles tem mais benefícios. Deveria ser uma decisão simples: quanto custa, o que oferece e quanto disso realmente serve para você?
Antes de cair numa propaganda com letras gigantes dizendo “BENEFÍCIO EXCLUSIVO”, pare e faça as contas. Porque o cartão pode até ser exclusivo, mas a fatura é sua e ela não aceita desculpa, cashback ou pontos como forma de pagamento.
Escolha pelo seu perfil, acompanhe seus gastos e use os benefícios que realmente fazem sentido. No fim das contas, o melhor cartão não é aquele que impressiona seus amigos é aquele que ajuda sua vida financeira — sem começar a mandar nela.
📚 Quer aprender mais sobre dinheiro? Estas leituras podem ajudar
Se você gostou da ideia de tomar decisões financeiras olhando menos para propaganda e mais para o seu comportamento, alguns livros podem complementar o assunto.
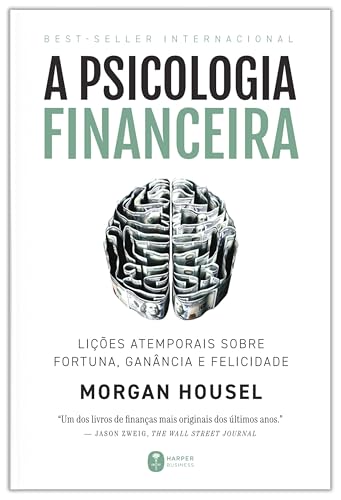
Um dos livros mais interessantes para entender que decisões sobre dinheiro não são apenas matemática. Para quem está tentando entender por que às vezes sabemos o que deveríamos fazer com o dinheiro, mas fazemos justamente o contrário, é uma leitura excelente.

Embora não seja um manual específico para cartões, ajuda a colocar o uso do crédito dentro de uma visão mais ampla sobre dinheiro. O livro apresenta conceitos de organização financeira, geração de renda e investimentos de maneira acessível.

Uma leitura voltada para quem quer organizar melhor a relação com o dinheiro e transformar conceitos financeiros em decisões práticas. É especialmente interessante para quem está começando a estruturar a vida financeira e quer uma abordagem mais leve e bem humorada.