
“À vista ou em 12 vezes sem juros?” Essa pergunta parece simples, mas consegue iniciar uma pequena guerra civil dentro da cabeça de qualquer consumidor.
De um lado:
“Paga logo e se livra disso.”
Do outro:
“Parcela! É sem juros!”
E aí aparece o terceiro personagem, geralmente esquecido:
“Mas eu tenho esse dinheiro todo?”
A resposta para qual opção é melhor, não é simplesmente “à vista sempre ganha” ou “parcelado sem juros sempre vale a pena”. Depende.
Depende do preço à vista, do desconto, do número de parcelas, da sua organização financeira, da sua capacidade de pagar a fatura e até do que você faria com o dinheiro que não gastou imediatamente.
Neste artigo, vamos transformar essa dúvida em uma decisão simples, com exemplos práticos e algumas contas que você consegue fazer sem precisar chamar o seu contador no WhatsApp.
Comprar à vista e comprar parcelado são duas decisões diferentes
Antes de comparar, precisamos entender o que está acontecendo. Quando você paga à vista, o dinheiro sai da sua conta imediatamente e quando você parcela, o dinheiro fica mais tempo com você, enquanto a dívida é distribuída pelos próximos meses. Imagine um produto de R$ 1.200.
Opção A: pagar à vista
Você paga R$ 1.200 hoje e fim da história.
Opção B: parcelar
Você paga, por exemplo, 12 parcelas de R$ 100. Nesse caso, o dinheiro não sai todo de uma vez. Parece maravilhoso e pode ser. Mas você criou um compromisso para os próximos 12 meses e é aí que entra a pergunta mais importante:
O parcelamento facilita sua vida ou apenas adia a conta?
A primeira coisa a comparar: o preço total
Nunca escolha olhando apenas para a parcela. Essa é provavelmente a maior regra deste artigo.
Imagine:
À vista: R$ 1.000
Parcelado: 10 x R$ 120
Você pode pensar:
“Só R$ 120 por mês!”
Calma.
10 × R$ 120 = R$ 1.200.
Você está pagando R$ 200 a mais.
Nesse caso, o parcelamento tem custo.
Agora imagine: À vista: R$ 1.000
Parcelado: 10 × R$ 100
Agora o total é: R$ 1.000.
Nesse caso, não existe diferença nominal no preço, mas ainda não significa automaticamente que parcelar seja a melhor escolha.
Quando pagar à vista costuma ser melhor?
Existem algumas situações em que o pagamento à vista normalmente ganha força.
Quando existe desconto relevante
Imagine:
À vista: R$ 900
Parcelado: 10 x R$ 100 = R$ 1.000
Aqui você economiza R$ 100 escolhendo o pagamento à vista. Se o dinheiro já está disponível e o pagamento não compromete sua reserva, o desconto pode valer bastante.
Quando o parcelamento tem juros
Essa é fácil. Se você tem dinheiro para pagar e a opção parcelada cobra juros, você está pagando mais por uma compra que poderia quitar hoje. Nesse caso, compare a taxa e o custo total.
Quando você não quer comprometer seu orçamento futuro
Parcelas parecem pequenas individualmente. O problema é quando aparecem em fila:
R$ 100 da televisão.
R$ 150 do celular.
R$ 200 do sofá.
R$ 90 da roupa.
R$ 120 do eletrodoméstico.
De repente, você não comprou “uma coisa de R$ 120” e sim, comprou cinco parcelas diferentes que agora moram no seu salário.
Quando parcelar pode ser uma escolha inteligente?
Agora vamos acabar com a ideia de que parcelamento é sempre vilão.
Quando é realmente sem juros
Se o preço à vista é exatamente igual ao preço total parcelado, você não está pagando juros explícitos naquela operação.
Em algumas lojas, o estabelecimento oferece parcelamento sem juros como condição comercial. A própria Caixa, por exemplo, informa que estabelecimentos podem oferecer compras parceladas sem juros, enquanto outras condições podem ter juros conforme o local e a operação.
Quando você quer preservar seu caixa
Imagine que você tenha R$ 5.000 guardados e precisa comprar um produto de R$ 1.000.
A loja oferece: R$ 1.000 à vista ou 10 x R$ 100 sem juros.
Se não existe desconto à vista e você consegue pagar tranquilamente as parcelas, manter os R$ 1.000 disponíveis pode ser interessante, especialmente porque imprevistos acontecem. Seu carro não lê sua fatura antes de quebrar.
Quando o dinheiro pode continuar aplicado
Esse ponto exige um pouco mais de atenção. Imagine que você tenha os R$ 1.000 investidos em uma aplicação de baixo risco e com liquidez adequada.
Se a loja realmente oferece 10 parcelas de R$ 100 sem acréscimo, você mantém parte do dinheiro investida enquanto paga as parcelas.
O rendimento pode ser pequeno, mas teoricamente, existe um ganho financeiro por não desembolsar tudo imediatamente.
Só que há uma condição fundamental: o investimento precisa ser adequado e você precisa ter disciplina para não gastar o dinheiro.
Não faz sentido parcelar para “deixar o dinheiro rendendo” e depois gastar os R$ 1.000 em outra coisa. Aí você ficou com a dívida e sem o dinheiro. Parabéns: conseguiu parcelar até o próprio saldo bancário.
O desconto à vista é o que muda o jogo
Vamos imaginar uma compra de R$ 2.000.
A loja oferece: À vista: R$ 1.800 ou 10 x R$ 200: R$ 2.000. O desconto é de R$ 200. Nesse caso, pagar à vista economiza: R$ 200 ÷ R$ 2.000 = 10%
A pergunta passa a ser:
“Meu dinheiro consegue render mais do que esses 10% que estou economizando?”
Se a resposta for não, o desconto à vista se torna bastante interessante e aqui aparece uma ideia importante: quanto maior o desconto à vista, mais difícil fica justificar o parcelamento apenas para deixar o dinheiro aplicado.
E se não houver desconto?
Agora imagine: À vista: R$ 2.000 ou 10 x R$ 200 sem juros: R$ 2.000. Aqui a comparação muda.
Se você possui os R$ 2.000 e consegue pagar as dez parcelas tranquilamente, pode ser racional parcelar e manter o dinheiro disponível ou aplicado, desde que isso não comprometa sua organização financeira.
Mas existe um detalhe: parcelamento ocupa espaço no seu orçamento futuro. Você precisa lembrar que os próximos dez meses já começam com uma parcela de R$ 200.
O perigo do “é só R$ 50 por mês”
Essa frase já destruiu mais orçamentos do que muito boleto, porque o problema nunca é uma parcela isolada, é a soma delas. Imagine seu orçamento mensal:
| Parcela | Valor |
|---|---|
| Celular | R$ 80 |
| Televisão | R$ 120 |
| Curso | R$ 100 |
| Roupa | R$ 70 |
| Eletrodoméstico | R$ 150 |
| Total | R$ 520 |
Nenhuma parcela parece assustadora, mas juntas representam R$ 520 por mês e isso pode continuar por meses. Por isso, antes de dizer “cabe”, pergunte:
“Quantas outras parcelas já estão ocupando esse espaço?”
Parcelamento também compromete seu limite do cartão
Esse ponto é especialmente importante para quem usa cartão de crédito. Quando você parcela uma compra, o valor total da operação pode comprometer seu limite, que vai sendo liberado conforme o pagamento das parcelas, de acordo com as regras do emissor.
A Caixa, por exemplo, informa que uma compra parcelada compromete o limite e que ele vai sendo liberado conforme as parcelas são pagas. Imagine:
Limite: R$ 5.000
Compra: R$ 3.000 em 10 parcelas e cada parcela é de R$ 300.
Mas você não necessariamente terá R$ 4.700 de limite disponível imediatamente. Isso importa porque pode impedir outras compras futuras e é mais uma razão para não olhar apenas para o valor da parcela.
E o cashback? Ele pode mudar a decisão?
Pode. E como já temos um artigo específico sobre Cashback, não vou repetir toda a explicação aqui, mas o conceito é simples. Imagine uma compra de:
R$ 1.000 com: 2% de cashback = R$ 20
Agora você descobre que à vista, é: R$ 980 e parcelado, é: R$ 1.000
O cashback de R$ 20 no cartão praticamente empata com o desconto à vista, mas ainda precisamos olhar as regras do cashback. O benefício pode depender da forma da compra, do cartão e das condições do programa.
Em alguns cartões, compras parceladas contam para o benefício, mas pode ser considerado apenas o valor da parcela lançada em cada fatura. É exatamente assim que a Caixa informa o cálculo do cashback de anuidade de alguns de seus cartões.
Portanto: não conte com cashback antes de confirmar como ele funciona.
Um exemplo completo: à vista ou parcelado?
Imagine que você encontrou um notebook.
Opção 1
À vista: R$ 2.700
Opção 2
12 x R$ 250: R$ 3.000
Aqui a decisão parece fácil, você economiza: R$ 300 pagando à vista, pois o parcelamento custa R$ 300 a mais. Agora imagine outro cenário:
À vista: R$ 3.000 ou 12 x R$ 250: R$ 3.000. Não existe desconto, nesse caso, o parcelamento pode ser mais interessante para alguém que:
- tem os R$ 3.000 disponíveis;
- não possui dívidas caras;
- consegue pagar as parcelas tranquilamente;
- não precisa comprometer o limite para outras necessidades;
- mantém o dinheiro aplicado ou disponível para emergências.
Percebe a diferença? A matemática não mudou. Sua situação financeira mudou.
E quando a compra é necessária e você não tem o dinheiro todo?
Aqui mora uma situação delicada. Imagine que sua geladeira queimou e você não tem R$ 2.500 disponíveis. A opção é: comprar parcelado ou ficar sem geladeira.
Nesse caso, parcelar pode ser necessário, mas procure: menor preço total + menor custo de crédito + parcela que cabe no orçamento. Não escolha simplesmente a loja que oferece a menor parcela, compare o valor total.
Se houver juros, compare o custo da operação e evite usar o cartão de crédito como se fosse renda extra. O parcelamento pode resolver a emergência, mas o problema começa quando ele vira rotina.
Como comparar duas ofertas rapidamente
Você pode usar este pequeno quadro:
| Pergunta | À vista | Parcelado |
|---|---|---|
| Qual o preço total? | R$ X | R$ Y |
| Tem desconto? | Sim/Não | — |
| Tem juros? | Não | Sim/Não |
| Quanto sobra no meu caixa? | Menos | Mais |
| Quanto compromete meu orçamento futuro? | Nada | Parcelas |
| Compromete limite do cartão? | Não* | Pode comprometer |
| Tenho cashback/pontos? | Depende | Depende |
* Se o pagamento for feito fora do crédito, naturalmente.
Essa comparação leva menos de dois minutos e pode evitar uma decisão ruim.
Um truque simples: compare o valor do desconto
Imagine: Produto: R$ 1.000 com desconto à vista: 8%. Você economiza: R$ 80.
Agora pergunte:
“Vale a pena abrir mão de R$ 80 para manter os R$ 1.000 comigo?”
Se você realmente precisa manter esse dinheiro disponível, talvez sim. Se o dinheiro ficaria simplesmente parado na conta enquanto você corre o risco de gastá-lo em outra coisa, talvez o desconto à vista seja muito mais interessante.
Não confunda “posso pagar” com “posso comprar”
Essa frase parece pequena, mas é importantíssima. Você olha para um produto de R$ 3.000 e pensa:
“Tenho R$ 3.000.”
Então compra. Só que esses R$ 3.000 eram exatamente sua reserva. Agora o saldo é: R$ 0.
Você podia pagar? Sim.
Foi uma boa decisão? Talvez não.
Ter dinheiro disponível não significa que ele está livre para consumo. Parte dele pode ter uma função muito mais importante: proteger você de imprevistos.
E quando parcelar é uma péssima ideia mesmo sem juros?
Quando a parcela cabe, mas o conjunto das parcelas não cabe.
Imagine: Você ganha R$ 3.500. Já possui R$ 900 em parcelas mensais e aí encontra uma promoção imperdível:
“Só R$ 120 por mês!”
Perfeito, certo? Não necessariamente. Agora você terá R$ 1.020 em compromissos parcelados e ainda precisa pagar moradia, alimentação, transporte, contas e outras despesas.
A compra pode ser “sem juros” e, mesmo assim, ser ruim para seu orçamento. Isso é fundamental:
Sem juros não significa sem impacto financeiro.
E se a loja disser que o preço é igual à vista e parcelado?
Ótimo, mas compare mesmo assim. Se realmente não existe diferença no total, não há desconto financeiro imediato para escolher à vista. Mas ainda existem outros fatores.
Pagar à vista: encerra a obrigação imediatamente.
Parcelar: preserva o dinheiro hoje, mas cria compromissos futuros.
Então a decisão passa a depender da sua organização e da utilidade de manter o dinheiro disponível. Não existe uma resposta automática.
A regra dos três cenários
Antes de comprar algo mais caro, faça três perguntas:
Cenário 1: posso pagar à vista?
Se sim, descubra qual é o desconto.
Cenário 2: parcelado custa mais?
Se sim, descubra quanto a mais.
Cenário 3: existe parcelamento sem juros?
Se existir, veja se preservar seu dinheiro realmente traz alguma vantagem, depois escolha. É simples e evita boa parte das compras feitas no impulso.
Quando o cartão de crédito vira aliado
O cartão pode ser muito útil quando utilizado com planejamento. Uma compra parcelada sem juros pode:
- preservar caixa;
- facilitar uma compra necessária;
- gerar cashback ou pontos;
- distribuir uma despesa planejada.
Mas existe uma condição que não muda: a fatura precisa caber no orçamento e se possível, deve ser paga integralmente.
O Banco Central limita os juros e encargos acumulados sobre o valor original não pago ou parcelado com juros no cartão, mas isso não transforma o crédito rotativo em uma alternativa barata. Desde janeiro de 2024, esses juros e encargos não podem superar 100% do valor original da dívida.
Ou seja: não use um bom parcelamento de compra como desculpa para criar uma dívida ruim na fatura.
A resposta curta que realmente funciona
Quer uma regra simples?
Pague à vista quando:
houver um bom desconto, a compra parcelada tiver juros, você tiver o dinheiro sem destruir sua reserva, ou quando parcelar apenas aumentaria a bagunça do seu orçamento.
Considere parcelar quando:
o preço total for o mesmo, não houver juros, a parcela couber confortavelmente no orçamento, você quiser preservar caixa por um motivo legítimo e não estiver acumulando parcelas demais.
Percebe que “sem juros” é apenas uma parte da decisão? Não é a decisão inteira.
Conclusão: à vista ou parcelado? Depende — mas não tanto quanto parece
Comprar à vista não é automaticamente mais inteligente, mas parcelar, também não é automaticamente mais inteligente. A escolha depende de uma combinação simples: preço + desconto + juros + orçamento + prazo + objetivo.
Se existe um bom desconto à vista, ele pode ser difícil de ignorar. Se o parcelamento é realmente sem juros e não há desconto, manter o dinheiro disponível pode fazer sentido. Mas existe uma regra que vale para qualquer compra:
Se você não consegue pagar sem colocar seu orçamento em risco, talvez o problema não seja escolher entre à vista ou parcelado. Talvez seja esperar.
E existe outra:
Nunca transforme uma parcela pequena em desculpa para uma compra grande.
Porque R$ 80 parecem inocentes. R$ 80 × 12 não parecem tanto, mas várias parcelas de R$ 80 juntas conseguem formar uma tropa inteira.
Antes de comprar, faça a conta, veja o preço total, procure desconto, confira os juros, olhe para seu orçamento. E quando usar cartão de crédito, lembre que o cartão é uma ferramenta de pagamento — não uma máquina de fabricar dinheiro.
No fim das contas, a melhor forma de pagar é aquela que deixa a compra resolvida sem transformar o mês seguinte em problema.
Continue aprendendo a usar melhor seu dinheiro
Para aprofundar o assunto, confira também:
Cashback: O Que É e Por Que Ele Pode Te Dar Até um Refrigerante de Graça
Fatura do Cartão de Crédito: Como Entender Data de Fechamento e Vencimento Sem Dor de Cabeça
Limite do Cartão de Crédito: Por Que Ele Não É Uma Meta a Ser Batida
E, para entender como organizar todas essas decisões dentro do mês, veja também Orçamento Mensal: Como Fazer o Seu Sem Sofrimento.
📚 Quer ficar melhor nas decisões de compra? Estas leituras podem ajudar
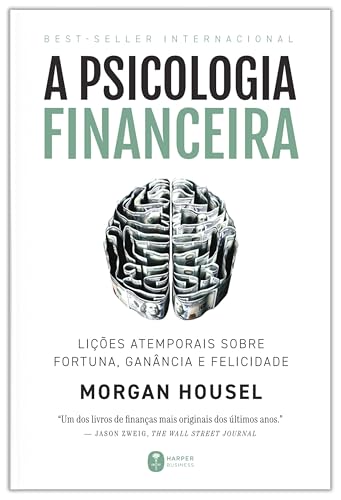
Mostra como comportamento, emoções e hábitos influenciam nossas decisões com dinheiro — justamente o que faz alguém escolher uma compra racional ou cair no famoso “é só mais uma parcelinha”.

Aborda como gastar melhor, organizar o dinheiro e construir patrimônio, ajudando o leitor a enxergar compras e consumo dentro de uma estratégia financeira maior.

Propõe uma mudança de visão sobre dinheiro, consumo, ativos e dívidas, útil para quem quer pensar além da simples capacidade de pagar uma parcela