
Você paga a fatura inteira, não entra no rotativo, controla os gastos e ainda recebe alguma coisa de volta. Parece ótimo, não é? E pode ser. Mas aí aparecem três palavrinhas que deixam muita gente confusa: Cashback, Pontos e Milhas. Qual é melhor?
A resposta mais honesta é: depende do seu perfil e da forma como você usa o cartão. Para algumas pessoas, receber dinheiro de volta na fatura é a melhor opção. Para outras, acumular pontos pode fazer mais sentido. E para quem viaja e sabe aproveitar programas de fidelidade, as milhas podem oferecer um valor maior.
O problema é quando a pessoa começa a gastar mais só para acumular recompensa, aí o cartão dá R$ 30 de cashback e cobra uma fatura que faz você procurar emprego no sofá.
Neste guia, você vai entender como funcionam cashback, pontos e milhas, quais são as diferenças, como comparar o retorno e qual opção pode valer mais a pena para você.
Cashback, pontos e milhas são a mesma coisa?
Não. Embora os três sejam formas de recompensa relacionadas ao uso do cartão, eles funcionam de maneiras diferentes.
O Banco Central classifica cartões associados a programas de benefícios ou recompensas como cartões diferenciados. Entre os exemplos estão programas de milhagem, cashback e descontos em produtos e serviços. A diferença básica é esta:
| Recompensa | O que você recebe | Uso mais comum |
|---|---|---|
| Cashback | Dinheiro ou crédito de volta | Abater gastos ou receber crédito |
| Pontos | Pontos em um programa | Trocar por produtos, serviços, descontos ou transferir |
| Milhas | Milhas em programas de fidelidade | Passagens, produtos, serviços ou outros resgates |
Mas existe uma pegadinha importante: não basta olhar quanto você acumula, é preciso saber quanto aquilo vale na hora de usar.
O que é cashback no cartão de crédito?
Cashback significa, basicamente, dinheiro de volta. Você faz uma compra e recebe uma parte do valor de volta, conforme as regras do programa.
Imagine que seu cartão ofereça 1% de cashback e você gaste R$ 2.000 em compras elegíveis. O retorno seria: R$ 2.000 × 1% = R$ 20. Não parece uma fortuna e não é. Mas R$ 20 são R$ 20 e se isso acontecer todos os meses, seriam R$ 240 ao longo de um ano.
A B3 destaca que o cashback funciona como uma restituição de parte do valor gasto, enquanto pontos e milhas dependem mais de acúmulo e utilização posterior.
Quando o cashback costuma valer mais a pena?
O cashback tende a ser interessante para quem quer simplicidade e previsibilidade. Por exemplo:
- você não costuma viajar;
- não quer acompanhar promoções de transferência;
- prefere dinheiro ou crédito na fatura;
- não quer ficar preocupado com validade de pontos;
- quer enxergar facilmente quanto recebeu de volta.
É o famoso:
“Não quero montar estratégia. Só quero meu dinheirinho de volta.”
E está tudo bem, nem todo mundo quer transformar uma compra no supermercado em uma operação internacional de pontos e milhas.
O que são pontos no cartão de crédito?
Os pontos são unidades acumuladas dentro de um programa de recompensas, dependendo do cartão e do programa, os pontos podem ser usados de várias maneiras. Eles podem ser trocados por:
- produtos;
- descontos;
- serviços;
- cashback;
- benefícios;
- pontos em programas parceiros;
- milhas de companhias aéreas.
As regras variam bastante entre os programas.
A própria CAIXA, por exemplo, oferece programas nos quais os pontos podem ser utilizados para cashback, descontos e transferências para programas parceiros de fidelidade.
Isso mostra por que não é suficiente perguntar: “Meu cartão dá quantos pontos?”
A pergunta melhor é: “Quanto vale cada ponto e o que eu consigo fazer com ele?”
E as milhas? São melhores que os pontos?
Não necessariamente. Na prática, muitas vezes existe uma sequência: Cartão → pontos → programa de fidelidade → milhas
Ou seja, pontos e milhas não são obrigatoriamente a mesma coisa, você pode acumular pontos no programa do cartão e dependendo das regras, transferi-los para um programa de fidelidade.
Depois, essas milhas podem ser utilizadas conforme as opções disponíveis naquele programa, é justamente aí que começa a parte mais interessante e também mais complicada, porque o valor das milhas pode variar bastante dependendo de como você as utiliza.
Cashback x pontos x milhas: qual oferece maior retorno?
Agora chegamos à pergunta que interessa. Imagine três cartões:
Cartão A: 1% de cashback
Cartão B: 1 ponto por dólar equivalente gasto
Cartão C: 2 pontos por dólar equivalente gasto
Qual é melhor? Não dá para responder apenas olhando esses números.
Por quê? Porque 1 ponto não significa necessariamente R$ 1.
E dois programas que entregam a mesma quantidade de pontos podem oferecer valores completamente diferentes no resgate.
É como ganhar fichas em dois parques diferentes: No primeiro, 100 fichas compram um refrigerante e no segundo, 100 fichas compram uma pizza.
Quem tem mais fichas? Não importa, o que você precisa saber é o que consegue comprar com elas.
Como descobrir o valor real de uma recompensa?
Esse é um dos pontos mais importantes do artigo. Não olhe apenas para a quantidade acumulada, calcule o retorno.
No cashback
É simples, pois se você gastou R$ 3.000 e recebeu R$ 30: R$ 30 ÷ R$ 3.000 = 1%. Seu retorno foi de 1%.
Nos pontos
Você precisa descobrir quanto aqueles pontos conseguem gerar em benefício. Imagine que você acumulou 10.000 pontos, se conseguiu utilizá-los para obter R$ 100 em benefícios: R$ 100 ÷ R$ 10.000 = R$ 0,01 por ponto
Agora você tem uma referência.
Nas milhas
O raciocínio é semelhante. Imagine que você utilizou 20.000 milhas para conseguir uma passagem que custaria R$ 500, então nesse caso: R$ 500 ÷ 20.000 = R$ 0,025 por milha
Ou seja, cada milha proporcionou aproximadamente 2,5 centavos de valor naquele resgate, isso não significa que toda milha vale 2,5 centavos.
Significa que naquele resgate específico, foi esse o valor obtido e é justamente por isso que comparar apenas “pontos por dólar” ou “milhas por dólar” pode enganar.
Um exemplo para entender a diferença
Imagine uma pessoa que gasta R$ 3.000 por mês no cartão, ela possui três opções:
| Opção | Benefício | Resultado hipotético |
|---|---|---|
| A | 1% cashback | R$ 30 |
| B | Pontos | R$ 25 em benefícios |
| C | Milhas | R$ 45 em valor obtido |
| Melhor resultado | Milhas | R$ 45 |
Nesse exemplo, as milhas ganharam, mas agora imagine que essa pessoa não viaja, não acompanha promoções e deixa as milhas vencerem, aí a história muda.
Se o benefício não for utilizado, o “retorno de R$ 45” existe apenas na imaginação. Recompensa que você não consegue aproveitar vale pouco — ou nada.
Cashback é sempre melhor para quem não viaja?
Muitas vezes pode ser uma escolha simples e eficiente, mas não é uma regra absoluta. Uma pessoa que não viaja pode encontrar um programa de pontos que ofereça boas opções de resgate.
Também pode existir um cartão com benefícios específicos que façam sentido para o seu consumo. Por isso, a comparação deve considerar:
- valor do cashback;
- quantidade de pontos;
- possibilidades de resgate;
- validade;
- parceiros;
- facilidade de utilização;
- anuidade;
- regras do programa.
O benefício mais simples pode ser o melhor, mas simplicidade não significa automaticamente maior retorno.
Quem viaja pode se beneficiar mais das milhas?
Pode. Principalmente se a pessoa realmente utiliza viagens como parte relevante da sua vida.
A B3 destaca que as milhas podem ser interessantes para consumidores que viajam ou concentram gastos maiores no cartão, justamente porque o acúmulo pode gerar benefícios futuros, mas existe uma diferença entre:
“Eu viajo e sei usar milhas.”
e:
“Eu ouvi dizer que milhas são ótimas.”
A segunda frase não paga passagem. Se você não entende o programa, não acompanha as regras e não pretende utilizar as milhas, talvez o cashback seja muito mais conveniente.
E os pontos? Para quem eles fazem sentido?
Os pontos podem ser interessantes para quem quer flexibilidade. Um programa pode permitir diferentes formas de utilização.
Você pode ter a possibilidade de trocar por produtos, serviços, descontos, cashback ou transferir para parceiros, dependendo das regras.
Isso pode ser útil para quem ainda não sabe exatamente qual benefício deseja. Mas atenção: flexibilidade não significa necessariamente melhor retorno. Antes de escolher, descubra:
- Quanto você acumula?
- Os pontos expiram?
- Quais são as opções de resgate?
- Existe valor mínimo para resgatar?
- É possível transferir?
- Existem parceiros?
- Há promoções?
- Qual é o valor efetivo obtido no resgate?
A Serasa também destaca que os pontos podem ser convertidos em diferentes benefícios, dependendo do programa.
Cuidado com a validade dos pontos e milhas
Aqui mora um perigo que muita gente ignora. Você pode passar meses acumulando pontos e quando finalmente decide usar: “Ué… cadê?” Alguns programas estabelecem prazo de validade.
A CAIXA, por exemplo, informa que determinados pontos do seu programa têm validade de 24 meses, conforme as regras do produto, por isso nunca assuma que seus pontos são eternos.
Antes de escolher um programa, procure saber: quando eles expiram, como ocorre a expiração e quais condições podem alterar essa validade.
A anuidade pode destruir sua recompensa
Essa conta é fundamental. Imagine que seu cartão gere R$ 300 por ano em recompensas. Parece ótimo, mas ele cobra R$ 400 de anuidade. Resultado: R$ 300 − R$ 400 = −R$ 100.
Você conseguiu recompensa e também conseguiu prejuízo. Parabéns? Não! Por isso, o retorno precisa ser analisado junto com os custos do cartão.
O Banco Central diferencia cartões básicos dos diferenciados, justamente porque os diferenciados podem oferecer benefícios adicionais, que podem vir acompanhados de custos maiores.
Alguns cartões possuem mecanismos próprios para reduzir ou compensar a anuidade conforme os gastos. As condições, porém, variam de produto para produto.
Não aumente seus gastos para ganhar recompensas
Essa talvez seja a regra número 1: Nunca compre algo desnecessário apenas para ganhar pontos, milhas ou cashback.
Imagine: Você não precisava comprar R$ 500 em produtos, mas o cartão está oferecendo uma promoção, você compra e recebe R$ 5 de cashback.
Só tem um pequeno detalhe: Você gastou R$ 500 para ganhar R$ 5. Isso não é economia, é gasto disfarçado de investimento. A recompensa deve vir de compras que você já faria, e não criar compras que não existiriam.
E se eu não conseguir pagar a fatura inteira?
Aí a conversa muda completamente, pois se você está acumulando pontos enquanto paga juros do cartão, provavelmente está olhando para o lado errado da conta.
Imagine receber R$ 30 de cashback e ao mesmo tempo, pagar juros de uma dívida muito maior. Não faz sentido perseguir recompensa enquanto uma dívida cara cresce.
O cartão só deve entrar na estratégia de cashback, pontos ou milhas depois que você consegue utilizá-lo com controle e pagar a fatura integralmente.
Se você ainda está lutando para controlar a fatura, vale primeiro revisar o conteúdo: “Como Evitar Dívidas no Cartão de Crédito: Guia Completo Para Nunca Mais Entrar no Aperto”
Depois você volta para as recompensas, primeiro a saúde financeira, depois milhas. Não adianta ganhar passagem para viajar enquanto a fatura está querendo viajar para Marte.
Qual recompensa combina com cada perfil?
Podemos simplificar bastante:
| Seu perfil | Pode fazer mais sentido |
|---|---|
| Quero praticidade | Cashback |
| Não viajo | Cashback ou pontos |
| Quero flexibilidade | Pontos |
| Viajo com frequência | Milhas |
| Gasto bastante no cartão | Pontos ou milhas podem ser interessantes |
| Não quero acompanhar promoções | Cashback |
| Gosto de pesquisar oportunidades | Pontos/milhas |
| Tenho dificuldade para controlar gastos | Nenhum benefício justifica aumentar o uso do cartão |
Isso não é uma regra matemática, é apenas um ponto de partida. O melhor programa é aquele que você consegue aproveitar sem mudar seus hábitos para pior.
Uma comparação prática
Vamos imaginar três pessoas.
Maria — a prática
Maria gasta R$ 2.500 por mês no cartão, não viaja muito e não quer acompanhar programas de fidelidade.
Para ela, um cashback simples pode fazer bastante sentido, se conseguir 1%: R$ 2.500 × 1% = R$ 25 por mês e em um ano: R$ 300. Sem precisar ficar procurando promoção de transferência de pontos às duas da manhã.
Carlos — o viajante
Carlos concentra R$ 5.000 por mês no cartão e costuma viajar. Ele acompanha programas de fidelidade e sabe aproveitar promoções.
Para ele, pontos que podem ser transferidos para programas de milhas podem oferecer mais valor, mas Carlos precisa comparar o retorno com a anuidade e as regras do cartão.
Ana — a acumuladora de pontos
Ana gosta de trocar pontos por produtos e serviços. Ela não viaja tanto, mas acompanha as opções de resgate do programa.
Para ela, um cartão com bom programa de pontos pode ser interessante. Perceba que não existe um vencedor universal, existe o benefício que melhor combina com o uso de cada pessoa.
Como escolher entre cashback, pontos e milhas
Antes de contratar ou trocar de cartão, faça estas perguntas:
1. Quanto eu gasto normalmente?
Não aumente seus gastos para alcançar uma pontuação, use seu gasto real.
2. Quanto custa o cartão?
Considere:
- anuidade;
- tarifas;
- condições para isenção;
- custos adicionais.
3. Quanto realmente recebo?
Compare o valor efetivo da recompensa, não apenas a quantidade de pontos.
4. Vou usar o benefício?
Essa pergunta parece óbvia, mas é uma das mais importantes.
5. Os pontos ou milhas expiram?
Confira as regras.
6. Preciso acompanhar promoções?
Se sim, pergunte se você realmente terá disposição para fazer isso.
7. O benefício combina com minha vida?
Se você não viaja, talvez não precise de um programa focado principalmente em viagens e se não gosta de acompanhar programas, talvez o cashback seja mais adequado.
Afinal, cashback, pontos ou milhas: qual vale mais a pena?
Agora podemos responder.
Cashback tende a ser melhor para quem quer simplicidade e retorno fácil de entender.
Pontos podem ser interessantes para quem valoriza flexibilidade e diferentes possibilidades de resgate.
Milhas podem fazer mais sentido para quem viaja e sabe aproveitar programas de fidelidade.
Mas existe uma quarta opção que muitas pessoas esquecem: não escolher recompensa nenhuma.
Sim. Se um cartão sem anuidade e sem programa de recompensas for melhor para o seu bolso, ele pode ser uma escolha muito mais inteligente do que pagar uma anuidade cara só para ganhar pontos.
A melhor recompensa é aquela que sobra depois de considerar gastos, custos e utilização real do benefício. No fim das contas, cartão de crédito não é máquina de dinheiro, é uma ferramenta.
Se você já iria fazer aquela compra, consegue pagar a fatura inteira e ainda recebe uma recompensa útil, ótimo.
Agora, se o programa faz você gastar mais, pagar anuidade que não compensa ou acumular pontos que você nunca usa…
Talvez o cartão esteja ganhando mais com você do que você com ele e aí não existe cashback, milha ou ponto que salve a matemática.
Quer aprender a cuidar melhor do seu cartão? Estes conteúdos podem ajudar
Se você ainda está construindo uma estratégia para usar o cartão de crédito com inteligência, vale continuar pelos conteúdos do Economia Fácil:
- Como Escolher o Cartão de Crédito Ideal Para Você — para entender quais características realmente importam na hora de escolher um cartão.
- Cartões de Crédito Sem Anuidade: Quais São Realmente Gratuitos? — útil para comparar o custo do cartão antes de olhar apenas para as recompensas.
- Anuidade do Cartão de Crédito: Vale a Pena Pagar? — importante para descobrir se o benefício recebido realmente compensa o custo.
- Como Evitar Dívidas no Cartão de Crédito — porque nenhuma recompensa vale a pena se você precisar pagar juros para consegui-la.
📚 Quer aprender mais sobre dinheiro? Estas leituras podem ajudar
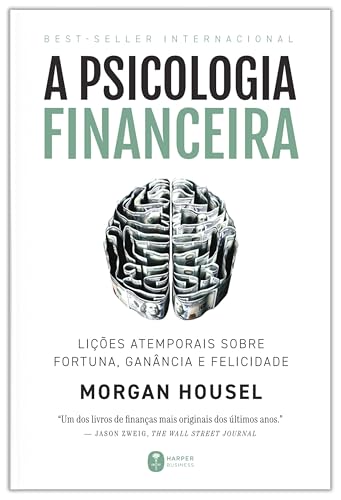
Uma ótima leitura para entender como comportamento, hábitos e emoções influenciam nossas decisões financeiras. Ajuda a perceber porque uma recompensa aparentemente pequena pode levar alguém a gastar muito mais do que deveria.

O livro aborda três pilares — ganhar mais, gastar melhor e investir melhor. Combina com este tema porque mostra que aproveitar benefícios do cartão só faz sentido quando eles fazem parte de uma estratégia financeira maior.

Um clássico de finanças pessoais que ajuda a ampliar a visão sobre dinheiro, consumo e construção de patrimônio. Não é um manual de pontos ou milhas, mas pode ajudar o leitor a colocar as recompensas do cartão no lugar certo: como benefício e não como motivo para consumir.