
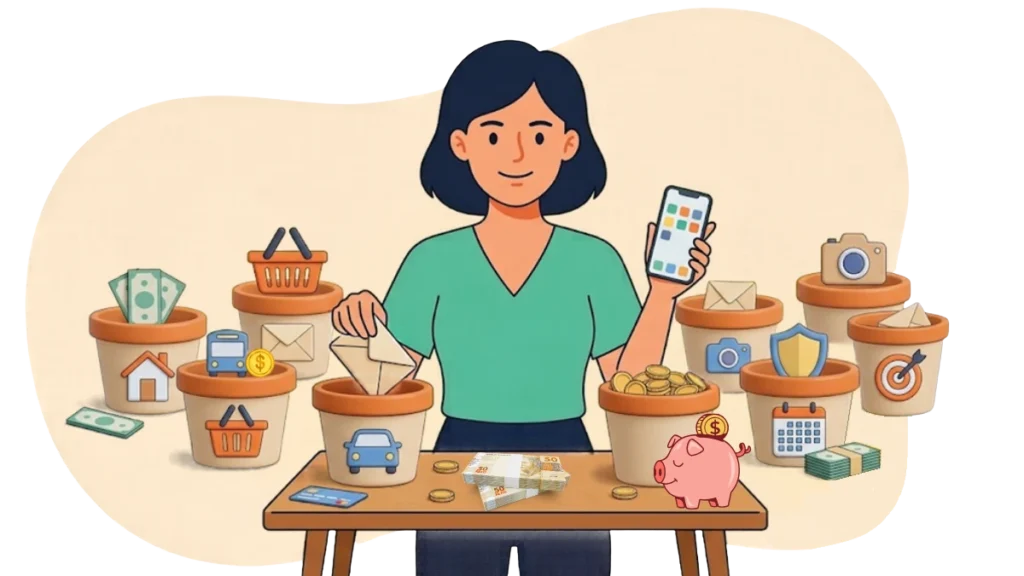
Você recebe o salário, paga uma conta, depois outra, compra algumas coisas, passa o cartão, faz aquele Pix que “era só dessa vez” e quando percebe, chega perto do fim do mês e acontece o milagre brasileiro: o dinheiro desapareceu, mas as contas continuam vivas.
E ainda tem aquela conta que você esqueceu completamente. Aí vem a pergunta:
“Como eu consegui gastar tudo se nem comprei nada demais?”
A resposta muitas vezes está menos no valor das contas e mais em como o dinheiro foi distribuído ao longo do mês.
Muita gente recebe o salário inteiro, deixa tudo misturado na mesma conta e vai pagando conforme as cobranças aparecem.
O problema é que, quando todo o dinheiro parece disponível, todo o dinheiro parece poder ser gasto e é aí que mora a armadilha.
A solução não precisa ser complicada, você pode começar separando o dinheiro destinado às contas antes de começar a gastar com outras coisas.
Neste artigo, vamos mostrar como fazer isso de maneira simples, prática e sem precisar virar contador da própria casa.
Por que deixar todo o dinheiro na mesma conta pode atrapalhar?
Imagine que você recebeu: R$ 4.000.
Você olha para o aplicativo do banco e vê: Saldo: R$ 4.000
Seu cérebro pensa:
“Estou bem!”
Mas será que está mesmo?
Porque talvez dentro desses R$ 4.000 já existam:
- R$ 1.200 de aluguel;
- R$ 300 de energia, água e internet;
- R$ 500 de supermercado;
- R$ 400 de parcelas;
- R$ 200 de transporte;
- R$ 300 para outras despesas previsíveis.
Ou seja, uma parte enorme desse dinheiro já tem destino.
O problema é que o aplicativo não mostra:
“R$ 2.900 pertencem às contas e você não deveria encostar.”
Ele mostra simplesmente: R$ 4.000 e pronto.
Por isso, uma das formas mais simples de melhorar a organização financeira é dar um destino ao dinheiro assim que ele entra.
A ideia é simples: dinheiro separado não é dinheiro sobrando
Pense no seu salário como uma pizza, se você olhar para a pizza inteira e pensar:
“É minha!”
Vai comer como se não houvesse amanhã, mas se você já separar os pedaços:
🍕 aluguel
🍕 contas
🍕 supermercado
🍕 transporte
🍕 lazer
🍕 objetivos financeiros
Fica muito mais fácil saber quanto realmente está disponível.
O mesmo acontece com o dinheiro.
A ideia não é necessariamente abrir cinco contas bancárias, é separar mentalmente, fisicamente ou digitalmente o dinheiro conforme sua finalidade.
Você pode fazer isso usando:
- contas separadas;
- caixinhas;
- envelopes;
- subcontas;
- planilhas;
- aplicativos;
- ou simplesmente uma divisão organizada dentro da própria conta.
A ferramenta importa menos do que o hábito.
Primeiro passo: descubra quanto dinheiro já nasce comprometido
Antes de separar qualquer valor, faça uma lista das despesas que você já sabe que terá.
Comece pelas contas recorrentes:
- aluguel ou financiamento;
- condomínio;
- energia;
- água;
- internet;
- telefone;
- escola;
- plano de saúde;
- transporte;
- seguros;
- assinaturas;
- parcelas;
- outras despesas fixas.
Depois acrescente aquilo que costuma acontecer todo mês, mas varia de valor:
- supermercado;
- combustível;
- farmácia;
- refeições;
- transporte por aplicativo;
- pequenos gastos domésticos.
O objetivo não é prever o futuro com uma bola de cristal.
É descobrir:
“Quanto do meu salário já tem dono?”
Separe as contas antes de começar a gastar
Agora vem a parte que realmente muda o jogo e então imagine uma renda líquida de: R$ 5.000.
Depois de analisar suas despesas, você percebe que precisa de aproximadamente:
| Destino | Valor |
|---|---|
| Moradia | R$ 1.500 |
| Contas da casa | R$ 500 |
| Supermercado | R$ 700 |
| Transporte | R$ 400 |
| Parcelas | R$ 400 |
| Despesas pessoais | R$ 300 |
| Reserva/objetivos | R$ 500 |
| Lazer | R$ 300 |
| Margem para imprevistos | R$ 400 |
| Total | R$ 5.000 |
Perceba uma coisa importante: o dinheiro foi distribuído antes de ser gasto.
Isso é completamente diferente de receber R$ 5.000 e pensar:
“Vou pagando as coisas e depois vejo o que sobra.”
Porque, nesse segundo modelo, existe uma pequena chance de o “depois” chegar e sobrar exatamente: R$ 17,43 e você ainda não sabe de onde saíram os R$ 8,00 daquela terça-feira.
Crie uma “conta das contas”
Uma estratégia simples é ter um espaço específico para o dinheiro destinado às despesas.
Pode ser:
- uma segunda conta;
- uma conta digital;
- uma caixinha;
- ou outro espaço separado oferecido pelo seu banco.
No dia em que receber, você transfere o valor destinado às contas.
Por exemplo: Salário: R$ 5.000
Você sabe que precisa de: R$ 2.400 para contas e compromissos.
Então:
R$ 2.400 → dinheiro das contas
R$ 2.600 → restante do planejamento
Assim, quando olhar sua conta principal, o saldo não vai mais dar aquela falsa sensação de riqueza, é uma mudança simples, mas poderosa:
Você para de considerar como disponível um dinheiro que já tem destino.
E as contas que mudam de valor?
Aqui muita gente trava: “Minha conta de energia varia”, “meu cartão muda”, “o supermercado nunca dá o mesmo valor”. Tudo bem, você não precisa acertar cada centavo, pode trabalhar com uma média ou valor de segurança.
Imagine que sua conta de energia costuma ficar entre: R$ 120 e R$ 180.
Em vez de separar R$ 120 e torcer para São Pedro colaborar, você pode reservar: R$ 180.
Se naquele mês vier R$ 145, sobram R$ 35. Esse valor pode permanecer separado para ajudar a compensar um mês mais caro, o objetivo é criar uma pequena margem.
Porque orçamento sem margem é praticamente um convite para o primeiro boleto diferente aparecer e bater na porta.
Não confunda limite do cartão com dinheiro disponível
Esse ponto merece atenção especial.
Você tem: R$ 2.000 de limite no cartão, isso não significa que você tem R$ 2.000 para gastar.
Significa apenas que a instituição financeira está permitindo que você compre até determinado limite, sujeito às regras do cartão, o dinheiro para pagar a fatura precisa sair da sua renda.
Por isso, quando você estiver separando o dinheiro do mês, considere também as compras parceladas e os compromissos já assumidos no cartão.
Uma compra de: R$ 600 em 6 vezes, pode parecer pequena quando você olha apenas para a parcela de R$ 100, mas ela cria um compromisso para os próximos meses.
Esse cuidado é especialmente importante para quem já está tentando reorganizar as finanças ou sair de dívidas. Nesse caso, vale também consultar o artigo Como Sair das Dívidas, que aprofunda justamente a organização dos compromissos financeiros.
O truque das contas que não acontecem todo mês
Agora chegamos a um dos maiores sabotadores do orçamento, aquelas despesas que você sabe que existem, mas não aparecem todo mês.
IPVA, seguro, material escolar, manutenção do carro, presentes, impostos, viagens, matrícula, manutenção da casa.
A pessoa passa onze meses tranquila, aí chega a despesa e ela olha para o teto como quem pergunta:
“Por que ninguém me avisou?”
Ninguém avisou porque você já sabia. A solução é transformar as despesas previsíveis em pequenas reservas mensais.
Se você sabe que determinada despesa custará aproximadamente, R$ 1.200 por ano, pode separar: R$ 100 por mês e quando a conta chegar, o dinheiro já estará esperando.
No artigo Como Montar um Fundo para Despesas Anuais e Evitar Sufoco, explicamos essa estratégia com mais detalhes. Aqui, o importante é entender que essas despesas também precisam entrar no fluxo do dinheiro.
O método das “caixinhas” pode facilitar muito
Você não precisa necessariamente usar uma planilha complicada. Imagine que, depois de receber, você distribua o dinheiro em algumas categorias:
🏠 Contas
Dinheiro para despesas essenciais e compromissos.
🛒 Dia a dia
Supermercado, transporte e outras despesas variáveis.
🎯 Objetivos
Reserva de emergência, viagem, compra de algum bem ou outro objetivo.
🎉 Lazer
Dinheiro para gastar sem culpa, desde que esteja dentro do limite.
🧯 Imprevistos
Uma margem para aquelas despesas que aparecem sem convite.
Não precisa usar exatamente essas categorias, o importante é evitar que todo o dinheiro fique parecendo uma grande piscina de dinheiro disponível.
Porque quando tudo está misturado, fica muito fácil nadar na parte que era destinada ao boleto.
E se o salário entra em mais de uma data?
Essa situação é comum.
Imagine:
- salário no dia 5;
- vale ou outra entrada no dia 20.
Nesse caso, você pode dividir o planejamento.
Mas existe uma regra importante:
Não trate o dinheiro do dia 20 como dinheiro extra se ele já está comprometido com despesas do mês.
Por exemplo: Você recebe R$ 3.000 no dia 5 e R$ 1.000 no dia 20.
Sua renda mensal é: R$ 4.000.
Não são: R$ 3.000 + “milzinho que apareceu depois”.
O dinheiro do dia 20 já faz parte da renda mensal e essa diferença parece pequena, mas muda bastante a forma como você organiza o mês.
E quando a renda é variável?
Para quem trabalha por comissão, faz renda extra ou recebe valores diferentes todos os meses, a separação precisa ser ainda mais cuidadosa. Nesse caso, evite montar o padrão de vida usando o melhor mês da sua vida.
Se em um mês entram R$ 6.000 e no outro R$ 3.800, não é muito prudente montar contas fixas de R$ 5.800.
Porque no mês de R$ 3.800 o orçamento vai entrar em modo: “Senhor, eu fiz uma besteira.”
Uma estratégia mais segura é considerar uma renda-base mais conservadora e tratar valores acima dela com objetivos definidos.
Dependendo da situação, esse dinheiro extra pode ajudar a:
- formar reserva;
- pagar dívidas;
- antecipar compromissos;
- investir;
- financiar uma meta.
A ideia é não transformar um mês excepcional em uma despesa permanente.
Separe o dinheiro no dia em que receber
Essa talvez seja a regra mais importante deste artigo. Não espere sobrar.
Porque se você deixar para o final do mês:
“O que sobrar eu separo.”
existe uma boa chance de o dinheiro responder:
“Sobrar? Eu?”
Faça o contrário.
Recebeu? Separe primeiro.
Depois: pague as contas.
Depois: organize os gastos variáveis.
Depois: use o dinheiro destinado ao lazer e outras categorias.
Essa lógica não significa deixar de aproveitar o dinheiro, significa decidir previamente quanto você pode gastar sem prejudicar o restante do mês.
Automatizar pode evitar muita dor de cabeça
Se seu banco permitir, você pode programar transferências automáticas para o dia do recebimento.
Por exemplo: Salário entra.
Automaticamente:
R$ 1.500 → conta das contas
R$ 300 → objetivo financeiro
R$ 100 → fundo anual
E o restante permanece para as despesas previstas.
Quanto menos decisões você precisar tomar durante o mês, menor a chance de esquecer alguma delas. É como colocar o dinheiro no piloto automático antes que o impulso de gastar assuma o volante.
Mas cuidado para não criar 14 contas bancárias
Separar dinheiro é bom, criar um labirinto financeiro não.
Se você tiver:
- conta para supermercado;
- conta para gasolina;
- conta para lazer;
- conta para Netflix;
- conta para pizza;
- conta para presentes;
- conta para manutenção;
- conta para cachorro…
Daqui a pouco você vai precisar de uma planilha para descobrir em qual conta está o dinheiro da planilha. O sistema precisa ser simples o suficiente para você realmente usar.
Comece com poucas categorias e se perceber que precisa de mais separações, vá ajustando.
Como saber se o sistema está funcionando?
Depois de dois ou três meses, faça uma revisão e pergunte:
As contas estão sendo pagas sem aperto?
Estou recorrendo ao cartão para completar o mês?
Estou retirando dinheiro das reservas?
As categorias estão realistas?
Alguma despesa está sempre estourando?
Se supermercado tem previsão de R$ 500 e você gasta R$ 700 todos os meses, talvez o problema não seja falta de disciplina, talvez a previsão esteja errada.
Não adianta colocar: “Supermercado: R$ 500”, só porque seria bonito.
O supermercado não vai olhar para sua planilha e dizer:
“Ah, entendi. Esse mês vou respeitar o orçamento.”
Infelizmente, ele não trabalha para você, o orçamento precisa refletir a realidade.
E quando realmente não sobra dinheiro?
Aqui precisamos separar duas situações.
Situação 1 — O dinheiro sobra, mas está desorganizado
Nesse caso, separar antecipadamente pode resolver boa parte do problema.
Você recebe, distribui, paga e acompanha.
Situação 2 — O dinheiro realmente não é suficiente
Aí separar dinheiro não cria dinheiro.
Se sua renda é R$ 3.000 e suas despesas essenciais já somam R$ 3.400. Não existe aplicativo, caixinha ou envelope mágico que resolva a diferença.
Nesse cenário, é necessário mexer na estrutura:
- reduzir despesas;
- renegociar compromissos;
- aumentar renda;
- rever dívidas;
- ou combinar essas alternativas.
O artigo Como Organizar as Finanças Quando o Dinheiro Não Sobra aprofunda justamente essa situação.
Separar dinheiro é uma ferramenta de organização, não é mágica financeira.
Um modelo simples para começar hoje
Se você quer colocar tudo isso em prática sem complicação, faça assim:
1. Descubra sua renda líquida
Quanto realmente entra na sua conta?
2. Liste as contas já conhecidas
Moradia, energia, água, internet, parcelas etc.
3. Estime os gastos variáveis
Supermercado, combustível, transporte e outros.
4. Separe as despesas previsíveis que acontecem durante o ano
IPVA, seguro, manutenção, presentes e outras.
5. Defina o dinheiro para objetivos
Reserva, viagem, compra planejada ou investimento.
6. Reserve uma margem
Porque a vida adora inventar uma despesa nova.
7. Separe tudo assim que receber
Essa é a parte principal.
8. Gaste apenas o dinheiro realmente disponível
Agora você sabe quanto pode usar.
Um exemplo completo
Imagine uma pessoa que recebe: R$ 4.500 líquidos.
Ela decide organizar assim:
| Destino | Valor |
|---|---|
| Contas fixas | R$ 1.800 |
| Supermercado e casa | R$ 700 |
| Transporte | R$ 400 |
| Despesas pessoais | R$ 300 |
| Fundo para despesas futuras | R$ 200 |
| Reserva/objetivos | R$ 500 |
| Lazer | R$ 250 |
| Margem | R$ 350 |
| Total | R$ 4.500 |
Quando o salário cai, o dinheiro já tem destino e isso reduz aquela sensação de:
“Tenho R$ 4.500!”
Para uma visão mais realista:
“Tenho R$ 4.500, mas cada parte desse dinheiro tem uma função.”
E essa diferença de pensamento pode evitar muita dor de cabeça.
O segredo não é controlar cada centavo. É saber para onde o dinheiro vai
Organização financeira não precisa significar viver olhando planilha.
Você não precisa anotar até: “R$ 2,50 — pão de queijo da terça-feira.”
Se quiser fazer isso, ótimo, mas o mais importante é ter clareza sobre:
quanto entra;
quanto já está comprometido;
quanto precisa ser reservado;
quanto pode ser gasto;
e quanto está destinado aos seus objetivos.
Quando você separa o dinheiro antes de gastar, fica muito mais difícil confundir: dinheiro disponível com dinheiro que ainda vai pagar alguma coisa.
E essa é uma das grandes diferenças entre simplesmente receber um salário e realmente administrar o próprio dinheiro.
Conclusão — dê um emprego para o seu dinheiro antes que ele arrume outro
Se existe uma mensagem para levar deste artigo, é esta:
Não espere o fim do mês para descobrir o que aconteceu com seu dinheiro.
Quando o salário entra, ele já deveria ter um plano: Uma parte vai para as contas, outra para os gastos do dia a dia, outra pode ser destinada aos seus objetivos e uma parte precisa ficar preparada para despesas que você sabe que virão. Não precisa ser perfeito, precisa funcionar.
Comece pequeno, separando o dinheiro das contas, depois organize os gastos variáveis, depois inclua as despesas futuras e vá ajustando conforme vai conhecendo melhor a sua própria realidade.
Porque dinheiro sem destino costuma encontrar rapidamente um destino e geralmente esse destino é: “Onde foi parar?”
A melhor notícia é que você pode mudar isso. Seu salário não precisa apenas entrar na conta, ele precisa saber para onde vai.
📚 Livros físicos para aprofundar sua organização financeira
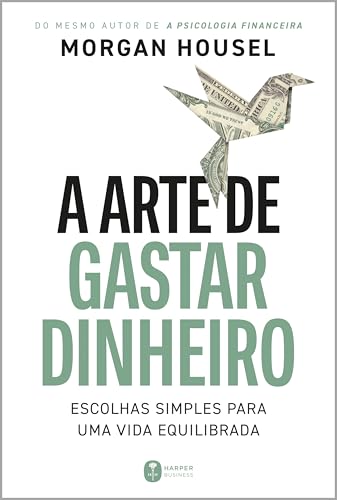
Em A Arte de Gastar Dinheiro, de Morgan Housel, mostra como nossas emoções, hábitos e escolhas influenciam a maneira como usamos o dinheiro.
Uma leitura prática para aprender a gastar melhor, evitar decisões impulsivas e fazer seu dinheiro trabalhar a favor de uma vida mais equilibrada.

Seu dinheiro chega, mas parece que nunca fica?
Gustavo Cerbasi mostra como organizar melhor os ganhos, controlar os gastos e construir uma vida financeira mais equilibrada.
Um livro prático para quem quer fazer o dinheiro render mais e parar de viver contando os dias para o próximo salário.

Quer aprender a cuidar melhor do seu dinheiro sem complicação?
Nathalia Arcuri mostra de forma prática e bem-humorada como organizar as finanças, gastar melhor e começar a construir um futuro mais tranquilo.
Um ótimo livro para quem quer colocar a vida financeira nos trilhos.