
Você abre o aplicativo do banco, encontra um investimento prometendo uma rentabilidade maior que os outros e pensa:
“É esse! Bora colocar o dinheiro aqui.”
Calma meu pequeno gafanhoto. Antes de apertar o botão “investir”, faltou uma parte importante da história. Quanto rende é importante claro, porque ninguém coloca dinheiro para trabalhar esperando que ele fique parado, enquanto a inflação trabalha mais do que ele. Mas a rentabilidade é apenas um dos pontos que precisam entrar na comparação.
Imagine encontrar um investimento que rende mais, mas trava seu dinheiro durante dois anos. Outro rende um pouco menos, mas pode ser resgatado rapidamente. E um terceiro pode ter maior potencial de retorno, porém seu preço oscila bastante no caminho.
Qual deles é melhor? A resposta depende do objetivo.
A própria CVM – Comissão de Valores Mobiliários, por meio do Portal do Investidor, orienta que características como retorno, risco e liquidez sejam analisadas em conjunto. Liquidez está ligada à facilidade de transformar o investimento em dinheiro; risco, à incerteza sobre o resultado; e rentabilidade, ao retorno obtido ou esperado.
E é exatamente isso que vamos aprender aqui, sem economês, sem gráficos que parecem eletrocardiogramas e sem precisar virar analista de mercado antes do café da manhã.
Porque escolher só pelo “quanto rende” pode dar problema
Vamos usar dois investimentos fictícios.
O primeiro rende 10% ao ano e permite acesso rápido ao dinheiro e o segundo rende 13% ao ano, mas exige que o dinheiro fique aplicado por dois anos.
Olhando apenas para a taxa, o segundo parece maravilhoso, mas imagine que você precise do dinheiro daqui a seis meses, aí a história muda. O investimento que mais rende no papel pode não ser adequado para aquele objetivo.
Por isso, o Portal do Investidor reforça que não existe um único “melhor investimento” para todo mundo. O objetivo precisa ser o ponto de partida, considerando prazo, liquidez e risco.
Então, antes de perguntar:
“Quanto rende?”
vale perguntar:
“Para que serve esse dinheiro e quando vou precisar dele?”
Essa mudança de ordem já evita uma bela dor de cabeça.
Os 3 pontos que você precisa comparar antes de investir
1. Liquidez: quando seu dinheiro volta para o seu bolso?
Liquidez é a facilidade e a rapidez com que você consegue transformar um investimento em dinheiro, idealmente sem precisar aceitar um preço injusto.
Um imóvel por exemplo, pode demorar bastante para ser vendido, já um investimento com resgate rápido pode colocar o dinheiro na sua conta com muito mais facilidade.
Mas atenção: liquidez não significa apenas “tem botão de resgatar”.
Você precisa descobrir:
- Existe carência?
- Posso retirar antes do vencimento?
- Quanto tempo demora para o dinheiro ficar disponível?
- Existe alguma penalidade ou perda de rendimento?
- Se eu precisar vender no mercado, haverá compradores?
- Posso ser obrigado a vender por um preço pior?
A CVM explica justamente que liquidez está relacionada à capacidade de converter o investimento em dinheiro a um valor justo, e não simplesmente à existência de uma saída.
Liquidez alta não significa risco baixo
Aqui mora uma confusão bastante comum. Uma ação pode ser negociada com facilidade e ainda cair bastante de preço. Ou seja:
Liquidez responde:
“Consigo transformar em dinheiro?”
Risco responde:
“O que pode acontecer com esse dinheiro ou com o resultado esperado?”
São perguntas diferentes.
A própria CVM destaca que um investimento pode apresentar alta liquidez e ainda assim, ter risco de mercado ou de crédito.
E o tal do D+0, D+1, D+2?
Acredito que você já tenha visto essas siglas. De forma simples, elas ajudam a indicar o prazo de disponibilidade do dinheiro após o resgate ou a liquidação, conforme as regras de cada produto.
Mas antes que você pense em decorar as siglas, confira as condições da aplicação, pois a pergunta realmente importante é:
“Se eu precisar desse dinheiro na quinta-feira, quando ele estará disponível de verdade?”
Essa resposta vale muito mais que decorar meia dúzia de “D+alguma coisa”.
Liquidez depende do objetivo
Se você pode precisar do dinheiro a qualquer momento, a liquidez ganha importância.
Se o dinheiro tem destino para muitos anos à frente, pode fazer sentido aceitar menos liquidez, dependendo do objetivo e do risco.
É justamente por isso que uma reserva de emergência e um investimento para aposentadoria não precisam cumprir a mesma função.
No artigo Como Escolher Investimentos de Acordo com Seu Perfil de Risco, já aprofundamos a relação entre objetivo, prazo e tolerância ao risco. Aqui, a pergunta é outra:
“Quando eu precisar desse dinheiro, conseguirei usá-lo?”
2. Risco: o que pode dar errado?
Agora chegamos à parte que muita gente ignora quando encontra uma taxa bonita: Risco.
Risco é, de forma simples, a possibilidade do resultado ser diferente do esperado e isso pode acontecer por vários motivos.
A CVM destaca entre os principais: o risco de crédito, mercado e liquidez, além de outros riscos específicos de determinadas operações.
Risco de crédito: e se quem pegou seu dinheiro não pagar?
Quando você investe em determinados títulos de renda fixa, existe alguém do outro lado da operação, que pode ser um banco, uma empresa ou outra instituição.
A pergunta é:
“Quem recebeu meu dinheiro consegue cumprir o que prometeu?”
Esse é o chamado risco de crédito e aqui entra o FGC.
Atualmente, o Fundo Garantidor de Créditos informa cobertura de até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado, para produtos cobertos, como CDB, RDB, LCI, LCA e LCD. Existe ainda limite global de R$ 1 milhão em garantias pagas por CPF ou CNPJ em um período de quatro anos.
Mas atenção: FGC não significa investimento sem risco, ele é um mecanismo de proteção para produtos específicos e dentro de regras e limites.
Títulos públicos, fundos de investimento, debêntures, CRI e CRA, por exemplo, não fazem parte da garantia ordinária do FGC.
E há outro detalhe importante: os valores são considerados dentro do mesmo conglomerado financeiro para efeito do limite.
Então aquele famoso:
“Estou tranquilo porque tenho R$ 300 mil em CDB.”
merece uma segunda pergunta:
“Em quantas instituições e dentro de quais limites?”
Risco de mercado: o preço pode cair
Esse é o risco que aparece em vermelho no aplicativo e faz muita gente começar a conversar com o próprio travesseiro.
Ações, FIIs, ETFs e outros ativos negociados no mercado podem oscilar, mas a renda fixa também pode sofrer oscilações.
Um título vendido antes do vencimento, por exemplo, pode apresentar preço diferente daquele que o investidor imaginava no momento da compra. Mudanças nas taxas de juros e nas expectativas do mercado podem influenciar esses preços. A CVM destaca que esse risco também existe na renda fixa.
Ou seja: Renda fixa não quer dizer “nunca oscila”. No artigo Renda Fixa x Renda Variável: Qual a Diferença e Onde Colocar Seu Dinheiro?, esse assunto já foi explicado com mais profundidade.
Aqui basta guardar a ideia principal:
Antes de investir, descubra se o valor pode oscilar — e quanto essa oscilação pode atrapalhar seu objetivo.
Risco de liquidez: e se eu precisar sair correndo?
Agora vem uma situação ainda mais interessante, pois você quer vender, mas pode não conseguir vender rapidamente pelo preço que gostaria. Esse é o risco de liquidez.
Esse risco pode aparecer em investimentos com pouca negociação, restrições de resgate ou condições ruins de saída. A CVM explica que uma liquidez menor pode dificultar a conversão do investimento em dinheiro por um valor justo.
Então liquidez não é apenas:
“Eu consigo sair?”
É também:
“Consigo sair sem tomar uma pancada no preço?”
3. Rentabilidade: finalmente chegamos ao famoso “quanto rende”
Agora sim, pois a rentabilidade importa e muito. O problema é quando ela vira a única coisa que o investidor enxerga e existe ainda outra armadilha: confundir rentabilidade passada com promessa de rentabilidade futura.
A CVM alerta que o retorno esperado é apenas uma expectativa. O resultado real só será conhecido posteriormente e rentabilidade passada não garante rentabilidade futura.
Rentabilidade esperada não é rentabilidade garantida
Um título de renda fixa pode possuir uma taxa contratada conforme as regras da aplicação. Já em investimentos de renda variável, o resultado futuro não é conhecido antecipadamente.
Então pergunte:
“Essa taxa é contratada?”
“É uma estimativa?”
“É um histórico?”
“Depende de qual indicador?”
Essas perguntas são muito mais úteis do que simplesmente olhar para o número maior.
Rentabilidade bruta x rentabilidade líquida
Dois investimentos podem apresentar uma rentabilidade parecida e ainda assim entregar resultados líquidos diferentes. Por quê? Porque podem existir:
- Impostos;
- Taxas;
- Custos de negociação;
- Outros encargos.
A tributação depende do tipo de investimento e das regras aplicáveis. Por isso, comparar duas aplicações apenas pela taxa anunciada pode ser tão enganoso quanto comparar dois salários olhando só para o valor bruto.
O que interessa para sua vida financeira é:
Quanto realmente sobra para mim?
Rentabilidade nominal x rentabilidade real
Existe ainda a inflação. Seu investimento pode crescer em reais e mesmo assim, seu poder de compra não aumentar na mesma proporção.
Exemplo simples: Você investe R$ 10 mil e termina o período com R$ 11 mil. Nominalmente, houve ganho de 10%.
Mas se os preços da economia também subiram bastante, parte daquele resultado serviu apenas para manter seu poder de compra.
Por isso, no longo prazo, não basta perguntar:
“Quanto meu dinheiro cresceu?”
Também vale perguntar:
“Quanto meu dinheiro passou a comprar?”
O Economia Fácil já tem conteúdo específico sobre inflação, então não vamos transformar este artigo numa reprise. A ideia aqui é apenas lembrar que rentabilidade nominal e ganho real não são a mesma coisa.
Como comparar dois investimentos sem cair na armadilha da taxa maior?
Agora vamos colocar tudo numa mesma mesa, para compararmos antes de investir:
| O que comparar | Pergunta |
|---|---|
| Objetivo | Para que serve esse dinheiro? |
| Prazo | Quando vou precisar dele? |
| Liquidez | Quando consigo ter o dinheiro disponível? |
| Risco | O que pode fazer o resultado sair diferente do esperado? |
| Emissor | Quem está recebendo meu dinheiro? |
| Rentabilidade | Quanto posso esperar receber? |
| Impostos | Quanto será descontado? |
| Custos | Existem taxas ou outras despesas? |
| Saída | O que acontece se eu precisar sair antes? |
| Garantias | Existe alguma proteção e quais são os limites? |
Percebeu? Rentabilidade é uma linha da tabela, não é a tabela inteira.
Exemplo prático: o investimento que rende mais pode não ser o que resolve seu problema
Vamos imaginar três investimentos fictícios. Os números abaixo são apenas didáticos, não representam ofertas atuais.
| Investimento | Rentabilidade anunciada | Liquidez | Principal ponto de atenção |
|---|---|---|---|
| A | 100% do CDI | Diária | Pode render menos que outras opções |
| B | 115% do CDI | No vencimento em 2 anos | Dinheiro fica comprometido por mais tempo |
| C | 12% ao ano | Venda antecipada sujeita a oscilação | Preço pode mudar durante o caminho |
Agora imagine três pessoas.
João precisa do dinheiro em quatro meses
Para João, a liquidez é extremamente importante, porque ele não está procurando simplesmente a maior taxa, pois precisa saber que conseguirá acessar o dinheiro quando chegar a hora.
O investimento B pode oferecer uma taxa maior no nosso exemplo, mas, se não entregar a liquidez necessária, ele deixa de atender ao objetivo de João.
Não porque seja um investimento “ruim”, mas porque objetivos diferentes exigem análises diferentes.
Maria só pretende usar o dinheiro daqui a dois anos
Agora a conversa muda, porque Maria pode analisar investimentos com prazo compatível com a meta. Ela ainda precisa observar risco, custos, impostos e condições de saída, mas a urgência de liquidez já não é a mesma.
Carlos está pensando no longo prazo
Carlos possui um horizonte muito maior e dependendo de seu perfil e objetivo, ele pode avaliar investimentos com maior oscilação em troca de buscar determinado potencial de retorno.
A comparação passa a considerar também o comportamento do investimento ao longo do tempo.
Veja o que aconteceu:
O dinheiro era igual.
O objetivo mudou.
A análise mudou junto.
Compare investimentos usando a mesma régua
No mercado financeiro, às vezes a gente tenta comparar:
- um investimento que mostra taxa anual;
- outro que mostra percentual do CDI;
- outro que apresenta rendimento acumulado;
- outro que mostra rentabilidade histórica.
Aí alguém aponta para o maior número e solta:
“Esse aqui ganha!”
Ganha o quê? Antes de comparar, tente colocar tudo na mesma régua.
Compare o mesmo prazo
Uma rentabilidade de três meses não deve ser comparada diretamente com outra de cinco anos sem considerar o período.
Entenda a forma de remuneração
100% do CDI, 110% do CDI, taxa prefixada, IPCA + taxa… São formas diferentes de remunerar o dinheiro.
Compare o resultado líquido
Veja impostos, taxas e custos.
Compare o risco
Pergunte:
“Essa rentabilidade maior existe em troca de quê?”
Pode haver mais risco, mais prazo, menos liquidez, mais complexidade.
Confira a saída antes de entrar
Esse é o detalhe que muita gente descobre tarde demais. O investimento parecia ótimo, até chegar o dia em que o investidor precisou do dinheiro.
Quando a liquidez deve pesar mais que a rentabilidade?
O exemplo clássico é o dinheiro destinado a emergências: Se o carro quebra, aparece uma despesa inesperada ou a renda diminui, pouco adianta ter encontrado uma taxa maravilhosa se você não consegue usar o dinheiro.
A CVM orienta que recursos destinados a emergências priorizem alternativas com maior liquidez e menor risco, enquanto objetivos de longo prazo podem admitir características diferentes conforme o caso.
A lógica é simples:
Dinheiro que pode ser necessário amanhã precisa ser tratado diferente do dinheiro que só será usado daqui a vinte anos.
Quando o risco pesa mais que a rentabilidade?
Sempre que uma perda possível puder atrapalhar o objetivo: Imagine que você precisa de R$ 30 mil daqui a oito meses para uma determinada meta, você encontra uma aplicação com maior potencial de retorno, mas sujeita a oscilações relevantes.
Se o mercado cair justamente perto da data em que você precisa do dinheiro, o problema não é apenas ver um número vermelho na tela, você pode acabar com menos dinheiro do que precisava.
Por isso, risco precisa ser analisado junto com: prazo + objetivo + capacidade de suportar perdas.
E quando a rentabilidade ganha mais importância?
Em objetivos de longo prazo, depois de analisar prazo, risco, liquidez, custos e características do produto, a rentabilidade passa a ter um peso maior na comparação.
Mas isso não significa procurar o maior número da tela, significa perguntar:
“Quanto retorno estou buscando em troca de quais riscos?”
Essa é uma pergunta muito mais madura, porque “1% a mais” pode significar:
- mais risco;
- menos liquidez;
- mais prazo;
- mais custos;
- mais incerteza.
Não existe almoço grátis e no mercado financeiro, às vezes o cardápio ainda vem com taxa de serviço.
Os erros de quem escolhe investimento olhando só para o rendimento
1. Ver uma taxa alta e parar de pesquisar
Taxa alta deve despertar curiosidade e não desligar o cérebro.
2. Ignorar o prazo
Se o dinheiro tem data para ser usado, o vencimento importa.
3. Confundir liquidez com segurança
Você pode vender rapidamente e ainda perder dinheiro.
4. Achar que renda fixa não tem risco
Cada produto possui características próprias.
5. Olhar rentabilidade passada como promessa
O passado conta uma história, mas não assinou contrato com o futuro.
6. Esquecer impostos e custos
O que interessa é o resultado que efetivamente sobra.
7. Investir porque alguém disse “está rendendo muito”
O dinheiro é seu e a conta, se der errado, também será.
Um passo a passo simples para comparar qualquer investimento
Passo 1 — Para que é esse dinheiro?
Dê um nome ao objetivo.
Passo 2 — Quando vou precisar dele?
Defina uma data ou horizonte.
Passo 3 — Quanto risco cabe nesse objetivo?
Pense no que pode acontecer se o resultado for pior que o esperado.
Passo 4 — Qual é a liquidez?
Descubra quando o dinheiro realmente estará disponível.
Passo 5 — Quem está recebendo meu dinheiro?
Conheça o emissor e as proteções aplicáveis.
Passo 6 — Quanto realmente pode sobrar?
Considere impostos e custos.
Passo 7 — Só agora olhe para a rentabilidade
Depois de entender o restante, compare o retorno, essa ordem simples pode evitar muita decisão tomada no embalo da empolgação.
Checklist antes de clicar em “Investir”
Salve esta lista:
☐ Sei para que vou usar esse dinheiro.
☐ Sei quando provavelmente vou precisar dele.
☐ Entendi a liquidez.
☐ Entendi os principais riscos.
☐ Sei quem é o emissor ou responsável.
☐ Verifiquei custos e impostos.
☐ Entendi o que acontece se eu sair antes.
☐ Sei se existe alguma garantia e quais são seus limites.
☐ Entendi como a rentabilidade é calculada.
☐ Não estou escolhendo apenas porque a taxa parece bonita.
Se alguma resposta for:
“Não faço ideia.”
Talvez ainda falte uma etapa antes do investimento: pesquisar. Não existe prêmio para quem aperta o botão “investir” primeiro.
Onde entra a carteira de investimentos nessa história?
Depois de aprender a comparar um investimento, vem a próxima pergunta:
“E como eu junto tudo isso?”
É aí que entra a carteira.
Uma carteira não deveria ser simplesmente uma coleção de investimentos escolhidos porque pareciam interessantes naquele dia, pois cada parte pode cumprir uma função diferente:
- liquidez;
- proteção;
- crescimento;
- renda;
- diversificação.
No artigo Como Montar uma Carteira de Investimentos Para Iniciantes, já aprofundamos justamente essa organização. Aqui, guarde uma ideia simples:
Antes de comprar um investimento, entenda a função dele. Depois, veja como ele conversa com o restante da carteira.
Liquidez, risco e rentabilidade: o trio que evita muita decisão por impulso
No fim das contas, investir não é um concurso para descobrir quem encontrou a maior taxa da internet. Você pode encontrar uma aplicação que rende mais, mas ela pode ter:
menos liquidez;
mais risco;
maior prazo;
mais custos;
mais oscilação;
ou mais complexidade.
E tudo isso pode ser perfeitamente aceitável para determinado objetivo ou pode ser completamente inadequado. Por isso, pense assim:
Liquidez: “Quando consigo usar o dinheiro?”
Risco: “O que pode fazer o resultado sair diferente do esperado?”
Rentabilidade: “Quanto posso ganhar?”
E existe uma pergunta que amarra as três:
“Isso faz sentido para o objetivo que eu tenho?”
Essa talvez seja a pergunta mais importante, porque investir bem não é encontrar o investimento mais bonito da vitrine é colocar cada dinheiro no lugar em que ele consiga cumprir sua função.
Então, da próxima vez que alguém aparecer dizendo:
“Esse investimento aqui rende muito!”
Antes de pensar:
“Quero!”
pergunte:
“Quanto eu preciso abrir mão para tentar conseguir esse retorno?”
Essa resposta diz muito mais sobre o investimento do que a taxa escrita em letras enormes. No mundo dos investimentos, o número que brilha na tela chama atenção, mas liquidez, risco e rentabilidade mostram o que existe por trás desse número.
E agora você já sabe: Antes de perguntar “quanto rende?”, vale perguntar:
“Para que serve?”
“Quando vou precisar?”
“O que pode acontecer até lá?”
Aí sim você começa a comparar investimentos de verdade.
📚 Quer entender melhor como escolher investimentos? Estes livros podem ajudar
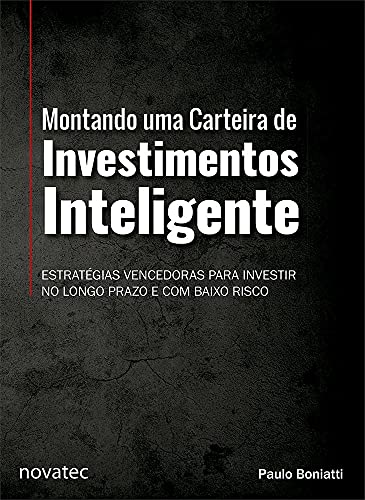
Este livro entra muito bem depois deste artigo porque sai da teoria e aprofunda a organização da carteira. A edição impressa possui 368 páginas e trata da construção de uma estratégia de investimentos de longo prazo.
Benefício para o leitor: ajuda a transformar vários investimentos soltos em uma carteira com mais organização e propósito.

Uma leitura especialmente interessante para entender a parte do artigo que fala sobre risco e tomada de decisão. A edição brasileira da Edipro possui versão impressa em capa dura, 208 páginas, e a obra aborda risco, ciclos de mercado, preço, valor e comportamento do investidor.
Benefício para o leitor: mostra porque investir não é apenas procurar retorno, mas aprender a pensar sobre risco e incerteza.

Quer entender melhor como escolher investimentos sem depender de promessa de internet? Esta edição revista e atualizada aborda renda fixa, fundos, ações, previdência, imóveis e outras alternativas, com linguagem acessível.
Benefício para o leitor: ajuda a enxergar investimento como parte de uma estratégia e não como uma disputa para descobrir qual produto tem a maior taxa.