
Você já olhou uma fatura, contrato de empréstimo ou operação de câmbio e encontrou uma cobrança chamada IOF?
Se sim, provavelmente veio aquela pergunta:
“Mas que raio é IOF?”
Calma, você não é o único. O IOF (Imposto sobre Operações Financeiras) é uma daquelas siglas que aparecem na nossa vida financeira sem pedir licença.
Você pode encontrar o imposto em operações de crédito, câmbio, seguros e determinadas operações envolvendo títulos e valores mobiliários. A própria Receita Federal define o IOF como Imposto sobre Operações de Crédito, Câmbio e Seguro, ou relativas a Títulos ou Valores Mobiliários.
Traduzindo para o português de gente normal: Dependendo da operação financeira que você fizer, pode existir IOF no caminho.
E não, isso não significa que o governo cobra IOF simplesmente porque você abriu o aplicativo do banco. O imposto aparece quando acontece uma operação prevista nas regras.
Neste artigo, vamos entender:
- o que é IOF;
- quem paga;
- quando ele aparece;
- como funciona no crédito;
- o que acontece nas compras internacionais;
- como ele aparece em algumas operações de câmbio;
- qual é a relação com seguros e investimentos;
- e como identificar essa cobrança antes de tomar uma decisão financeira.
Sem transformar isso numa aula de Direito Tributário de cinco horas.
O que é IOF?
IOF significa: Imposto sobre Operações de Crédito, Câmbio e Seguro, ou relativas a Títulos ou Valores Mobiliários. É um tributo federal.
A Receita Federal informa que pessoas físicas e jurídicas podem ser contribuintes do IOF quando realizam operações enquadradas nas regras do imposto. Normalmente, quem calcula e recolhe o valor é a instituição responsável pela operação, como banco, seguradora ou instituição autorizada a operar câmbio.
Na prática, isso significa que você normalmente não precisa gerar um boleto para pagar IOF, ele costuma aparecer automaticamente na própria operação.
Por exemplo:
Você contrata um crédito → o IOF pode ser calculado → a instituição faz o recolhimento.
Ou:
Você faz uma compra internacional → existe uma operação de câmbio → o IOF correspondente pode aparecer na cobrança.
É aquele famoso: “Você nem viu chegando, mas já estava na conta.”
Em quais situações você pode pagar IOF?
O IOF não é um imposto único com uma única situação de cobrança, ele está relacionado a diferentes tipos de operações.
| Operação | Exemplo |
|---|---|
| Crédito | Empréstimos e determinadas operações de financiamento |
| Câmbio | Compra de moeda estrangeira ou determinadas remessas |
| Seguro | Algumas operações de seguro |
| Títulos e valores mobiliários | Determinadas operações previstas na legislação |
A Receita Federal mantém o IOF justamente dentro dessas quatro grandes áreas, mas existe uma coisa importante: A alíquota não é igual para tudo.
É aqui que muita explicação na internet começa a virar uma salada.
IOF no empréstimo: quando o crédito pode ficar mais caro
Uma das situações mais conhecidas é o crédito. Quando você contrata determinadas operações de crédito, pode haver cobrança de IOF e isso vale para pessoas físicas e jurídicas, observadas as regras específicas de cada operação.
Para pessoa física, a legislação prevê uma alíquota adicional de 0,38%, além de uma alíquota diária de 0,0082%, observadas as regras e limites aplicáveis à operação.
Parece pouca coisa, não é? Agora imagine essa cobrança junto com juros, tarifas e outros custos. É por isso que olhar somente para:
“A parcela cabe no meu bolso.”
Não é suficiente, porque você precisa olhar o custo total da operação.
IOF e empréstimo não são a mesma coisa que juros
Essa diferença é importante: Juros são o custo cobrado pelo crédito e IOF é um imposto. Ou seja, são coisas diferentes.
Imagine um empréstimo fictício de R$ 10.000.
Você pode ter:
- juros;
- IOF;
- tarifas, dependendo da operação;
- outros custos previstos no contrato.
Então, quando alguém diz:
“O empréstimo custa só 2% ao mês.”
A pergunta seguinte deveria ser:
“E qual é o custo total da operação?”
O próprio Banco Central utiliza o Custo Efetivo Total (CET) justamente para permitir uma visão mais ampla dos custos de determinadas operações de crédito.
Por isso, antes de contratar crédito, não olhe apenas para a parcela, olhe o custo total. Porque parcela bonita também pode esconder uma conta feia.
IOF no cartão de crédito: atenção a uma confusão comum
Aqui precisamos separar duas situações.
Comprar normalmente no Brasil com cartão de crédito não significa que você pagará IOF sobre cada compra. O IOF aparece em situações específicas previstas na legislação.
Já em operações internacionais envolvendo câmbio, o imposto pode entrar na conta e é justamente por isso que uma compra em um site estrangeiro pode ter custos diferentes de uma compra feita em uma loja brasileira.
E isso nos leva ao famoso: IOF no cartão internacional.
IOF em compras internacionais: quanto você paga em 2026?
Aqui existe uma atualização importante. Se você já ouviu falar que o IOF de compras internacionais seria reduzido gradualmente até chegar a zero ou a 2,38% em 2026, cuidado: esse era o cronograma anterior e as regras foram alteradas em 2025.
No texto vigente do Decreto 6.306/2007, operações de câmbio relacionadas à aquisição de bens e serviços no exterior por usuários de arranjos de pagamento transfronteiriços estão sujeitas a 3,5% de IOF. O mesmo percentual aparece para determinadas operações de saque no exterior e compra de moeda estrangeira em espécie.
Ou seja:
Em 2026, o IOF de várias operações de câmbio para gastos no exterior é de 3,5%.
E isso pode atingir situações como:
- compras internacionais com cartão;
- saques no exterior;
- compra de moeda estrangeira em espécie;
- determinadas transferências ao exterior.
Mas atenção: nem toda operação internacional possui necessariamente a mesma alíquota.
Por exemplo, o decreto prevê 1,1% para determinadas remessas destinadas à colocação de recursos no exterior com finalidade de investimento.
Por isso, não dá para decorar:
“Exterior = 3,5%.”
As regras dependem da natureza da operação.
Como calcular o IOF de uma compra internacional?
Vamos usar um exemplo simples, de uma compra de US$ 200. Suponha, apenas para facilitar a conta, que a conversão utilizada na operação resulte em: R$ 1.100 com IOF de 3,5%: R$ 1.100 × 3,5% = R$ 38,50
Então teríamos:
| Item | Valor |
|---|---|
| Compra convertida para reais | R$ 1.100,00 |
| IOF de 3,5% | R$ 38,50 |
| Total antes de outros custos | R$ 1.138,50 |
Importante: esse é apenas um exemplo didático, porque o valor final de uma compra internacional pode depender também da cotação utilizada pela instituição, spread cambial e outros custos.
Por isso:
IOF não é a mesma coisa que spread cambial.
IOF não é a mesma coisa que dólar
Essa é outra confusão bastante comum: Imagine que você comprou algo por US$ 100, existem pelo menos duas coisas diferentes na conta:
1. Câmbio: quanto esses US$ 100 representam em reais.
2. IOF: imposto aplicado à operação conforme as regras vigentes.
Se o dólar estiver mais caro, sua compra em reais pode ficar mais cara e o IOF pode ser calculado sobre a operação de câmbio correspondente.
Já explicamos com mais detalhes porque o dólar sobe, desce e como isso chega ao seu bolso no artigo Dólar: Por Que Ele Sobe, Desce e Como Isso Afeta Seu Bolso no Dia a Dia.
Aqui, o importante é não misturar as duas coisas: Dólar é moeda e IOF é imposto. Um pode afetar o valor da operação e o outro pode ser cobrado sobre ela.
IOF em transferências para o exterior
Outra situação que merece atenção são as transferências internacionais, pois o IOF pode variar conforme a finalidade da operação. Por exemplo, o Decreto 6.306/2007 prevê atualmente:
| Tipo de operação | Alíquota indicada na regra |
|---|---|
| Determinadas transferências ao exterior | 3,5% |
| Determinadas remessas para investimento no exterior | 1,1% |
| Entrada de recursos do exterior em determinadas operações | 0,38% |
São exemplos de regras previstas no decreto e a aplicação concreta depende do enquadramento da operação. Isso mostra por que simplesmente perguntar:
“Quanto é o IOF internacional?”
Pode não ter uma única resposta.
A pergunta correta é:
“Qual é o tipo de operação que estou fazendo?”
Essa pequena diferença evita muita informação errada.
IOF em seguros: até seguro pode ter imposto?
Pode, sim. O IOF também abrange determinadas operações de seguro.
A Receita Federal mantém inclusive códigos específicos de arrecadação relacionados ao IOF – Seguros em sua agenda tributária.
Mas aqui existe um detalhe importante: as alíquotas e regras variam conforme o tipo de seguro e a operação. Por isso, não é correto pegar uma alíquota encontrada na internet e aplicar automaticamente a qualquer seguro.
Em um contrato de seguro, vale conferir a composição do preço e as informações apresentadas pela seguradora.
E investimentos? Existe IOF sobre investimentos?
Pode existir em determinadas operações envolvendo títulos e valores mobiliários.
A Receita Federal mantém o IOF dentro dessa categoria e possui códigos específicos para aplicações financeiras.
Mas isso não significa:
“Todo investimento paga IOF.”
Não.
A incidência depende do produto e da operação. Esse é um ponto importante porque muita gente mistura IOF com Imposto de Renda sobre investimentos, são tributos diferentes e possuem regras diferentes.
Portanto: IOF ≠ Imposto de Renda.
Se você está estudando investimentos, vale entender cada cobrança separadamente.
IOF e Imposto de Renda são a mesma coisa?
Não. Vamos simplificar:
| IOF | Imposto de Renda |
|---|---|
| É o Imposto sobre Operações Financeiras | Incide sobre situações relacionadas à renda |
| Pode aparecer em crédito, câmbio, seguros e determinadas operações financeiras | Pode incidir sobre rendimentos, conforme as regras |
| Muitas vezes é cobrado automaticamente na própria operação | Pode ser retido na fonte ou apurado conforme a situação |
| Tem regras próprias | Tem regras próprias |
Então, se aparecerem os dois em uma situação financeira, não significa que houve “cobrança duplicada do mesmo imposto”, pois são tributos diferentes.
Quem realmente paga o IOF?
Na prática, o custo costuma ser suportado por quem realiza a operação sujeita ao imposto, mas quem normalmente faz o cálculo, a cobrança e o recolhimento é a instituição responsável pela operação.
A Receita Federal explica que bancos, instituições autorizadas a operar câmbio, seguradoras e outras instituições podem exercer o papel de responsáveis pelo recolhimento, conforme o tipo de operação.
É por isso que você geralmente não precisa entrar no site da Receita para pagar o IOF de uma compra internacional, ele já aparece no caminho.
Como descobrir quanto de IOF você está pagando?
Aqui está uma dica prática.
Sempre que fizer uma operação financeira, procure por termos como:
- IOF;
- imposto;
- tributos;
- custo efetivo;
- CET;
- câmbio;
- encargos.
No crédito, por exemplo, o custo pode aparecer no contrato e nas informações da operação.
No cartão internacional, pode aparecer na fatura ou nos detalhes da transação.
Em uma operação de câmbio, confira as condições antes de confirmar.
Não espere a cobrança aparecer para descobrir o custo, principalmente quando se trata de valores maiores.
IOF é sempre ruim?
Não é uma questão tão simples, porque o IOF é um tributo previsto em lei e faz parte do sistema tributário brasileiro.
Para quem realiza uma operação sujeita à cobrança, obviamente ele representa um custo, mas dizer simplesmente:
“IOF é ruim.”
Não explica como o imposto funciona. O mais útil para o consumidor é saber: quando ele é cobrado, qual é a alíquota, sobre qual valor incide e quanto aquela cobrança representa no total da operação.
Porque reclamar da sigla é fácil, saber quanto ela está custando no seu bolso é muito mais útil.
Como evitar surpresas com o IOF?
Você não consegue simplesmente apertar um botão e eliminar o imposto de uma operação que legalmente está sujeita a ele, mas pode entender o custo antes de realizar a operação.
1. Antes de contratar crédito
Compare o custo total e não apenas a taxa de juros.
2. Antes de comprar no exterior
Confira câmbio, IOF e demais custos.
3. Antes de enviar dinheiro para fora
Descubra qual é a finalidade da operação e qual regra de IOF se aplica.
4. Antes de contratar um seguro
Confira os custos e tributos apresentados na proposta.
5. Antes de investir
Verifique se existe IOF naquela operação e não confunda com Imposto de Renda.
Parece trabalhoso? É menos trabalhoso do que descobrir a cobrança depois.
IOF em 30 segundos: o que você precisa guardar
Se chegou até aqui e seu cérebro está pedindo férias, tudo bem.
Guarde estas ideias: IOF é imposto federal. Ele significa Imposto sobre Operações de Crédito, Câmbio e Seguro, ou relativas a Títulos ou Valores Mobiliários.
Pode aparecer em:
- determinadas operações de crédito;
- câmbio;
- seguros;
- determinadas operações financeiras.
Não existe uma única alíquota de IOF, pois ela depende da operação.
Em 2026, várias operações de câmbio para gastos no exterior estão sujeitas a 3,5%.
Determinadas remessas para investimento no exterior têm alíquota de 1,1%.
E o principal:
IOF não é juros e não é Imposto de Renda.
São cobranças diferentes.
Conclusão — agora você já sabe porque o IOF aparece no seu bolso
O IOF parece uma daquelas siglas criadas para dificultar a vida de quem só queria fazer uma compra, contratar um empréstimo ou viajar, mas quando você separa as coisas, fica bem mais fácil.
Crédito? Pode ter IOF.
Câmbio? Pode ter IOF.
Seguro? Pode ter IOF.
Algumas operações financeiras? Também podem ter.
O segredo não é decorar todas as alíquotas do sistema tributário brasileiro — porque aí ninguém merece.
É aprender a fazer a pergunta certa:
“Que operação estou fazendo e qual é o custo total dela?”
Essa pergunta pode economizar muito mais dinheiro do que simplesmente procurar uma taxa bonita.
E tem mais: as regras tributárias podem mudar. O próprio IOF passou por alterações recentes, então aquele número que você viu em um artigo antigo pode já estar desatualizado. O melhor exemplo é o antigo cronograma de redução do IOF sobre determinadas operações de câmbio, que deixou de refletir as regras atualmente vigentes.
Por isso, quando o assunto for imposto: não confie cegamente naquela postagem de 2022 que alguém ressuscitou no grupo da família.
Confira a regra atual, porque imposto já é complicado e pagar imposto com informação velha é complicar duas vezes.
📚 Livros para entender melhor impostos e tributação
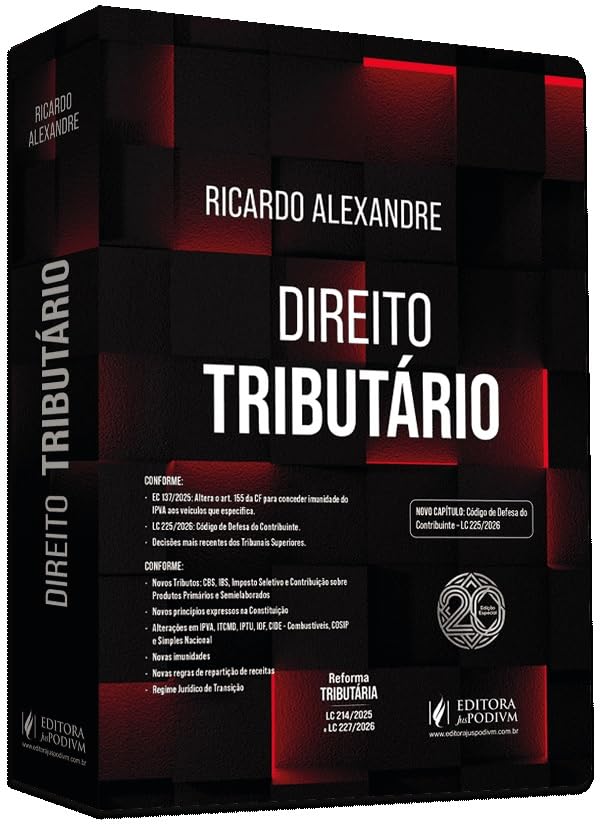
A edição de 2026 foi atualizada considerando as mudanças recentes do sistema tributário brasileiro. A editora informa que a 20ª edição foi lançada em fevereiro de 2026.
Se você quiser se aprofundar mais: é uma obra muito mais completa que este artigo e ajuda a entender as regras por trás dos tributos, inclusive os fundamentos que explicam cobranças como o IOF.

É uma edição de 2026, publicada pela Editora Revista dos Tribunais. A obra é voltada justamente para ajudar o contribuinte a entender as mudanças provocadas pela Reforma Tributária.
Se você quiser se aprofundar mais: é uma boa continuação para entender como o sistema tributário brasileiro está mudando enquanto você acompanha artigos como este no Economia Fácil.
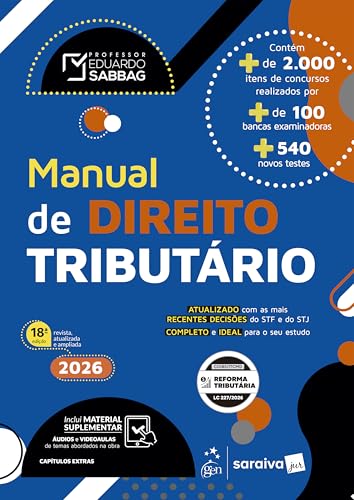
A edição de 2026 foi publicada pela SaraivaJur e aborda princípios, tributos, competência tributária, impostos e diversos outros temas do Direito Tributário.
Se você quiser se aprofundar mais: é uma opção para quem quer uma visão ampla e didática do sistema tributário, indo muito além de uma única sigla como IOF.