
Estar com o nome negativado costuma ser um grande problema e com isso uma sensação bem desagradável:
“Agora nenhum banco vai querer olhar pra minha cara.”
Bom… olhar para a sua cara talvez não seja prioridade do banco mesmo, mas isso não significa que você esteja automaticamente proibido de ter qualquer tipo de cartão.
Existem alternativas de cartões para pessoas com restrição no CPF. Algumas utilizam uma garantia, outras funcionam com desconto em folha e outras nem são, tecnicamente, cartão de crédito.
E aqui está o primeiro cuidado: “Cartão para negativado” não é um produto único.
Dependendo da opção, você pode estar usando crédito de verdade, seu próprio dinheiro ou uma modalidade de crédito consignado. Por isso, antes de clicar em qualquer anúncio prometendo:
“CARTÃO APROVADO NA HORA, SEM CONSULTA E COM LIMITE DE R$ 10 MIL!”
Respire. Por que? Porque quando uma coisa parece boa demais, o boleto costuma aparecer para explicar a piada.
Quem está negativado pode ter cartão de crédito?
Pode existir essa possibilidade, sim. Mas não existe uma regra dizendo que toda pessoa negativada terá um cartão aprovado, pois a aprovação depende do tipo de cartão e dos critérios da instituição.
O Banco Central informa que, no fornecimento de cartões, as instituições precisam identificar o cliente e considerar seu perfil de risco e capacidade econômico-financeira.
Na prática, isso significa que estar negativado dificulta o acesso ao crédito tradicional, mas não elimina todas as alternativas e é justamente por isso que aparecem produtos que trabalham com outros mecanismos, como:
- limite garantido por dinheiro ou investimento;
- cartão pré-pago;
- cartão consignado;
- determinados cartões oferecidos por instituições com critérios próprios.
A Serasa também destaca essas três modalidades — limite garantido, pré-pago e consignado — como alternativas que podem atender consumidores com restrição.
Os principais tipos de cartão para negativado
Aqui está a parte mais importante do artigo: Por que existem cartões que parecem iguais na carteira, mas funcionam de maneiras completamente diferentes? Vamos lá.
Cartão de crédito com limite garantido
Essa é uma das alternativas mais interessantes para quem encontra dificuldade no crédito tradicional, porque funciona mais ou menos assim: Você coloca R$ 500 em uma conta, reserva ou investimento aceito pela instituição.
Esse valor passa a funcionar como garantia para um limite de crédito, de acordo com as regras daquele produto. Então você pode ter algo parecido com: R$ 500 de garantia → R$ 500 de limite.
Algumas instituições permitem que o dinheiro fique aplicado; outras possuem regras específicas sobre bloqueio, rendimento e utilização da garantia.
A Serasa explica que, nessa modalidade, o dinheiro depositado ou investido pode servir como garantia do limite e em caso de não pagamento, pode ser utilizado para quitar a dívida, conforme as regras do produto.
Qual é a grande vantagem?
A instituição não precisa confiar exclusivamente em seu histórico anterior, pois existe uma garantia por trás da operação. Mas atenção: limite garantido não significa dinheiro grátis.
Você continua tendo uma fatura, se gastar R$ 400, terá que pagar R$ 400. A garantia não transforma a fatura em doação.
Cartão pré-pago é a mesma coisa que cartão de crédito?
Não e essa confusão é muito comum, o cartão pré-pago funciona com dinheiro que você coloca previamente no cartão ou na conta vinculada.
Colocou: R$ 300, você tem: R$ 300 para gastar.
Gastou R$ 300? Acabou. Precisa colocar mais dinheiro para continuar usando.
O Banco Central classifica o cartão pré-pago como uma modalidade que precisa de recursos previamente depositados ou carregados e que, na prática, funciona de maneira parecida com um cartão de débito.
Então:
| Tipo | Usa crédito da instituição? | Precisa colocar dinheiro antes? |
|---|---|---|
| Crédito tradicional | Sim | Não |
| Crédito com limite garantido | Sim | Sim, como garantia |
| Pré-pago | Não | Sim |
| Consignado | Sim | Não necessariamente |
Essa diferença é importantíssima, porque alguém pode anunciar:
“Cartão sem consulta liberado para negativado!”
É quando você vai descobrir… Era um pré-pago. Não é necessariamente ruim, só não é a mesma coisa que conseguir crédito.
E o cartão consignado para negativado?
Outra alternativa é o cartão de crédito consignado.
Segundo o Banco Central, ele combina características de cartão de crédito e de empréstimo consignado. Parte da dívida pode ser cobrada pela fatura e parte pode ser descontada diretamente da folha de pagamento ou benefício, conforme as regras aplicáveis.
A lógica é diferente do cartão tradicional porque existe uma fonte de pagamento vinculada à renda consignável. Por isso, essa modalidade costuma estar relacionada a pessoas que possuem renda elegível para consignação.
O cuidado aqui é redobrado
Não confunda: “facilidade para conseguir crédito”, com: “crédito barato”. São coisas completamente diferentes.
Antes de contratar, veja:
- quanto será descontado;
- quanto ficará para pagar na fatura;
- quais são os juros;
- quais tarifas existem;
- qual é o custo total da operação;
- o que acontece caso a fatura não seja totalmente paga.
Crédito fácil pode continuar sendo crédito caro.
Existe cartão de crédito tradicional para quem está negativado?
Pode existir. Algumas instituições podem aprovar cartões mesmo para consumidores com restrição, utilizando seus próprios critérios de análise, mas não existe uma lista universal de bancos que “aprovam negativados” e muito menos uma garantia de aprovação.
A própria Serasa destaca que a aprovação depende do perfil do consumidor e das regras internas da instituição. Por isso, desconfie de qualquer anúncio que prometa:
“Aprovação garantida para qualquer negativado.”
Uma instituição séria pode oferecer uma alternativa de crédito, mas o que ela não pode fazer é transformar a sua aprovação em espetáculo de mágica.
“Cartão sem consulta ao SPC e Serasa” merece atenção
Essa é uma das frases que mais aparecem nas buscas, mas precisamos separar as coisas. Existem modalidades que podem não depender da consulta tradicional da mesma forma que um cartão convencional, especialmente quando existe dinheiro previamente depositado, uma garantia ou outra estrutura específica.
A Serasa cita cartão pré-pago e cartão com limite garantido entre as alternativas para pessoas com restrição. Porém: sem consulta não significa sem critério.
O Banco Central exige procedimentos para identificação do cliente e conhecimento de seu perfil de risco e capacidade financeira na oferta de cartão.
Portanto, cuidado com a interpretação:
“Sem consulta” ≠ “aprovação automática”.
O que analisar antes de aceitar um cartão para negativado?
Aqui está o verdadeiro filtro: Não escolha simplesmente o cartão que disser “aprovado”, compare o produto.
1. Anuidade
Verifique se existe cobrança e atenção às condições: “Anuidade grátis” pode ser ótimo, mas você precisa saber se realmente não existe cobrança ou se a gratuidade depende de alguma condição.
O Economia Fácil já explica essa diferença no artigo Cartões de Crédito Sem Anuidade: Quais São Realmente Gratuitos?.
2. Juros
Esse ponto é muito mais importante do que cashback, pontos e aquele cartão bonito que parece ter saído de um filme futurista.
Veja os juros do:
- rotativo;
- parcelamento da fatura;
- saque;
- outras operações de crédito.
E não olhe apenas a taxa mensal, veja o Custo Efetivo Total, quando se tratar de uma operação de crédito aplicável.
3. Quanto você precisa deixar como garantia?
Imagine duas opções.
Cartão A: R$ 500 depositados → R$ 500 de limite.
Cartão B: R$ 1.000 depositados → R$ 1.000 de limite.
As duas parecem semelhantes, mas você precisa entender:
- onde o dinheiro fica;
- se ele continua rendendo;
- se pode ser retirado;
- quando fica bloqueado;
- o que acontece em caso de inadimplência.
Não coloque dinheiro como garantia sem entender exatamente as regras.
Ter um cartão para negativado pode ajudar a reconstruir seu histórico?
Pode contribuir para uma relação de crédito mais organizada, mas não existe garantia automática de aumento de score ou aprovação futura.
O mais importante é o comportamento: usar → controlar → pagar em dia.
Se você conseguiu um cartão justamente para reorganizar sua vida financeira, não faz muito sentido receber R$ 500 de limite e pensar:
“Finalmente posso gastar R$ 500!”
Não.
Você pode pensar:
“Finalmente tenho uma oportunidade de mostrar que consigo administrar R$ 500.”
É outra mentalidade.
E isso conversa diretamente com o que já explicamos no artigo sobre Limite do Cartão de Crédito e por que ele não é uma meta a ser batida.
Limite é capacidade de crédito, não é salário.
O maior erro de quem está negativado: usar o cartão para tapar outro buraco
Imagine esta situação: Você está devendo R$ 1.000 e consegue um cartão com R$ 500 de limite.
E pensa:
“Agora resolvo minha dívida!”
Só que você usa os R$ 500 para pagar outras contas e depois não consegue pagar a nova fatura.
Parabéns, você não resolveu o problema, você abriu uma nova filial da dívida. Cartão pode ser ferramenta, mas cartão não fabrica renda.
Se a sua dificuldade é falta de dinheiro para cobrir as despesas básicas, conseguir mais crédito não necessariamente resolve a causa.
E se eu já estiver devendo no cartão?
Aí o cuidado precisa ser ainda maior. Se você está negativado e possui dívida no cartão, aumentar o limite de crédito pode ser exatamente o contrário do que sua situação precisa.
O Banco Central informa que, desde janeiro de 2024, os juros e encargos acumulados sobre o saldo não pago ou parcelado com juros no cartão estão limitados a 100% do valor original daquela dívida, para as operações abrangidas pela regra. Isso significa que uma dívida original de R$ 1.000 não pode ultrapassar R$ 2.000 apenas pela soma de juros e encargos financeiros dessa operação.
Isso não significa que a dívida ficou barata, uma dívida de R$ 1.000 que pode chegar a R$ 2.000, continua sendo uma pancada no orçamento.
Se você já está nessa situação, vale primeiro entender o problema do cartão e as alternativas para sair dele. O Economia Fácil já tem um conteúdo específico sobre Rotativo do Cartão de Crédito: Como Funciona e Como Fugir da Dívida.
Cuidado com golpes que prometem cartão para negativado
Aqui precisamos levantar uma bandeira vermelha, pois quem está negativado pode estar mais vulnerável a ofertas desesperadamente atraentes:
“Cartão aprovado!”
“Sem consulta!”
“Limite de R$ 5.000!”
“Liberamos seu crédito hoje!”
E então aparece:
“Para liberar, faça um Pix de R$ 149.”
Pare imediatamente.
O Banco Central alerta que instituições autorizadas não exigem depósito antecipado para liberar empréstimos e recomenda nunca fazer pagamento prévio para obter crédito. Também orienta verificar se a instituição é autorizada e desconfiar de ofertas muito vantajosas ou facilitadas demais.
Nunca pague uma taxa antecipada para receber um crédito que ainda não existe.
“Taxa de cadastro.”
“Taxa do Banco Central.”
“Seguro obrigatório.”
“Taxa para liberar o dinheiro.”
Muda o nome.
O golpe continua sendo golpe.
E como o Economia Fácil já explicou em Golpes com Cartão de Crédito: Como Identificar e Se Proteger, o cuidado com links, mensagens e falsas centrais também vale aqui.
Cartão para negativado: qual opção faz sentido em cada situação?
Vamos simplificar.
| Situação | Opção que pode aparecer | Principal cuidado |
|---|---|---|
| Tem dinheiro para deixar como garantia | Limite garantido | Entender as regras da garantia |
| Quer apenas fazer pagamentos com seu próprio dinheiro | Pré-pago | Lembrar que não é crédito tradicional |
| Possui renda elegível para consignação | Consignado | Conferir custo e descontos |
| Tem restrição, mas recebe oferta de cartão tradicional | Crédito convencional | Analisar juros, tarifas e limite |
| Já está endividado e sem capacidade de pagar | Cuidado com novo crédito | Resolver o problema antes de aumentar a dívida |
A tabela não diz qual opção é “a melhor”, ela mostra o que você está contratando e essa diferença é fundamental.
Antes de contratar, faça estas 7 perguntas
Pegue a oferta e responda:
1. É realmente cartão de crédito?
Ou é pré-pago?
2. Existe anuidade?
Quanto?
3. Qual é o custo se eu atrasar?
Não descubra isso depois que atrasar.
4. Existe dinheiro meu como garantia?
Quanto?
5. Posso retirar esse dinheiro?
Em quais condições?
6. O limite é compatível com minha renda?
Porque limite maior não significa situação financeira melhor.
7. Estou pegando o cartão para facilitar minha vida ou para financiar um problema?
Essa última pergunta vale ouro.
O cartão deve ser o começo da reorganização, não outro problema
Para quem está negativado, conseguir um cartão pode representar uma nova oportunidade de organizar o relacionamento com o crédito.
Mas a prioridade deveria ser: controle → pagamento em dia → organização → recuperação financeira.
Não: cartão novo → compras → parcelamento → outra dívida → “depois eu vejo”.
Porque “depois eu vejo” é primo distante de “depois eu pago” e normalmente aparece exatamente no dia do vencimento.
Se o problema é uma situação financeira mais ampla, vale também entender o conteúdo do Economia Fácil sobre Como Sair das Dívidas: Um Plano Prático para Recuperar o Controle Financeiro, em vez de tentar resolver uma dívida antiga criando outra.
Conclusão — cartão para negativado existe, mas a pergunta certa é outra
Sim, existem alternativas de cartão para pessoas negativadas, mas a pergunta mais importante não é:
“Qual cartão libera para quem está com o nome sujo?”
A pergunta deveria ser:
“Que tipo de cartão estou conseguindo, quanto ele custa e eu realmente consigo pagar a fatura?”
Porque conseguir aprovação pode ser fácil em determinadas modalidades, mas conseguir administrar o crédito é que faz diferença.
Cartão com limite garantido, pré-pago e consignado podem ter estruturas diferentes. Um pode usar seu dinheiro como garantia; outro simplesmente utiliza saldo previamente carregado; outro envolve desconto relacionado à renda consignável. (Serasa)
E nunca se esqueça: nome negativado não significa que você deve aceitar qualquer oferta de crédito.
Aliás, quanto mais apertada estiver a sua situação, mais você precisa olhar para as letras pequenas, porque crédito pode ser uma ferramenta para reconstruir a vida financeira.
Mas, usado sem planejamento, ele também pode ser aquele amigo que aparece dizendo:
“Relaxa, depois a gente resolve.”
E você já sabe quem paga a conta no final.
📚 Livros físicos da Amazon para entender melhor a sua vida financeira
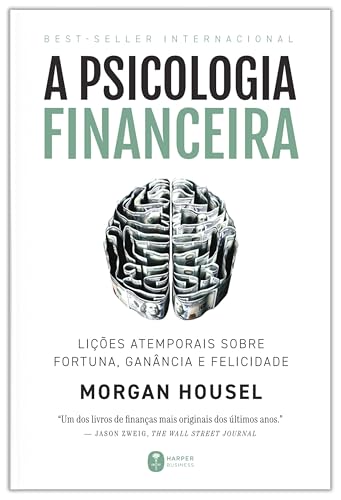
Uma ótima leitura para entender que dinheiro não envolve apenas matemática. Morgan Housel mostra como comportamento, emoções, hábitos e decisões influenciam nossa vida financeira. Para quem está tentando sair de um ciclo de dívidas e reconstruir uma relação mais saudável com o dinheiro, essa parte comportamental é muito importante.

O livro trabalha três grandes pilares: gastar bem, investir melhor e ganhar mais. Para o leitor que está começando a reorganizar a vida financeira, a proposta ajuda a enxergar o dinheiro como algo que precisa ser administrado desde o ponto de partida, e não somente depois que sobra.