
Se existe um conceito de investimentos que vale a pena entender de verdade, é este: juros compostos.
Você provavelmente já ouviu aquela expressão:
“É juros sobre juros.”
Parece coisa de professor de matemática tentando assustar aluno, mas na verdade, a ideia é bem simples. Nos juros compostos, o rendimento que seu dinheiro produz passa a fazer parte do próprio dinheiro investido. No período seguinte, o novo rendimento é calculado sobre um valor maior.
E aí começa o efeito bola de neve, só que existe uma diferença importante: Quando a bola de neve está crescendo no investimento, você comemora e quando está crescendo numa dívida, você começa a procurar o telefone do banco.
Neste artigo, vamos entender como os juros compostos funcionam, por que o tempo é tão importante, como os aportes mensais potencializam o efeito e quais cuidados você precisa ter para não transformar uma simulação bonita em uma expectativa irreal.
O que são juros compostos?
Juros compostos são um sistema em que os rendimentos acumulados passam a fazer parte do valor que continuará rendendo nos períodos seguintes. É o famoso: juros sobre juros.
A B3 explica que, nos juros compostos, os juros de cada período são incorporados ao montante e passam a participar do cálculo dos próximos rendimentos. O Banco Central também utiliza o conceito de juros capitalizados em seus materiais de educação financeira. Vamos simplificar.
Imagine que você tenha R$ 1.000 investidos e consiga uma rentabilidade hipotética de 10% ao ano. No primeiro ano: R$ 1.000 → R$ 1.100
No segundo ano, os 10% não serão calculados novamente sobre os R$ 1.000, agora serão calculados sobre os R$ 1.100.
Então: R$ 1.100 → R$ 1.210
No terceiro: R$ 1.210 → R$ 1.331
Percebeu? O dinheiro que você ganhou começa a trabalhar junto com o dinheiro que você colocou e é aí que a a “mágica” acontece.
Como funciona a fórmula dos juros compostos?
Não é pra você se assustar é somente para ilustrar como a “mágica” funciona. A fórmula tradicional é:
M = C × (1 + i)ⁿ
Onde:
- M = montante final;
- C = capital inicial;
- i = taxa de juros;
- n = número de períodos.
Pode ficar tranquilo, pois não precisa decorar isso para investir. Você não precisa acordar de madrugada gritando “M igual a C vezes um mais i elevado a n!”
O importante é entender o que a fórmula está mostrando: quanto maior o capital, a taxa e principalmente o tempo, maior pode ser o efeito da capitalização.
Por que os juros compostos fazem tanta diferença?
Porque o crescimento não acontece sempre sobre o mesmo valor. Nos juros simples, o rendimento é calculado sobre o capital inicial.
Nos juros compostos, o valor acumulado vai aumentando e passa a produzir novos rendimentos. Veja um exemplo hipotético com R$ 10.000 e uma taxa de 1% ao mês:
| Período | Valor aproximado |
|---|---|
| Inicial | R$ 10.000 |
| 1 mês | R$ 10.100 |
| 2 meses | R$ 10.201 |
| 3 meses | R$ 10.303 |
| 6 meses | R$ 10.615 |
| 12 meses | R$ 11.268 |
| 24 meses | R$ 12.697 |
| 36 meses | R$ 14.309 |
Perceba uma coisa: No começo, parece que nada extraordinário está acontecendo e essa é uma das grandes pegadinhas dos juros compostos. Eles não costumam impressionar no início, o tempo é que permite que o efeito fique cada vez mais relevante.
A B3 explica que, em horizontes mais longos, os rendimentos acumulados passam a representar uma parcela cada vez maior do patrimônio.
O tempo é o melhor amigo dos juros compostos
Imagine duas pessoas.
João começa aos 25 anos
João começa a investir cedo e mantém aportes durante muitos anos. Ele não precisa necessariamente colocar uma fortuna todos os meses, pois o grande aliado dele é o tempo.
Carlos começa aos 45 anos
Carlos também decide investir. Ele pode conseguir investir valores maiores, mas terá menos tempo para deixar os rendimentos acumularem e produzirem novos rendimentos, mas isso não significa que Carlos perdeu a oportunidade.
Começar aos 45 é infinitamente melhor do que começar aos 55 porque alguém ficou esperando “o momento certo”. E começar aos 55 ainda é melhor do que nunca começar.
A grande lição é: tempo não substitui dinheiro, mas pode diminuir a quantidade de dinheiro necessária para atingir determinados objetivos quando existe uma rentabilidade positiva e constante.
A B3 apresenta o tempo como um dos principais fatores responsáveis pelo efeito dos juros compostos.
O efeito do tempo pode ser maior do que parece
Vamos fazer uma simulação simples: Imagine um investimento hipotético de R$ 10.000 com rentabilidade constante de 8% ao ano.
Não estamos dizendo que você encontrará um investimento que entregará exatamente 8% todos os anos, é apenas uma simulação para entender a matemática.
| Tempo | Valor aproximado |
|---|---|
| 5 anos | R$ 14.693 |
| 10 anos | R$ 21.589 |
| 15 anos | R$ 31.722 |
| 20 anos | R$ 46.610 |
| 25 anos | R$ 68.485 |
| 30 anos | R$ 100.627 |
Olhe principalmente para a última parte e veja que o investimento começou com R$ 10 mil e depois de 30 anos, nessa hipótese, teria passado de R$ 100 mil.
Isso acontece sem nenhum novo aporte, e é exatamente aí que muita gente percebe: o tempo não está apenas passando. Ele está trabalhando dentro da matemática do investimento.
E quando você faz aportes todos os meses?
Aí os juros compostos podem ficar ainda mais interessantes, porque agora você tem duas coisas trabalhando juntas:
1. O dinheiro que já está investido.
2. O dinheiro novo que você continua colocando.
Imagine uma pessoa que começa com R$ 1.000 e investe mais R$ 300 todos os meses. Cada novo aporte aumenta a base que poderá gerar rendimentos no futuro.
E os rendimentos anteriores continuam participando do crescimento. É como colocar mais lenha numa fogueira que já está acesa.
Aportes constantes podem fazer uma enorme diferença
Vamos imaginar uma simulação hipotética:
- investimento inicial: R$ 1.000;
- aporte mensal: R$ 300;
- rentabilidade: 0,6% ao mês;
- período: 20 anos.
O objetivo aqui não é prever o futuro, é mostrar a mecânica. Ao longo de 20 anos, você teria colocado do próprio bolso: R$ 1.000 + (R$ 300 × 240 meses) = R$ 73.000
Mas o patrimônio final seria maior porque os investimentos teriam produzido rendimentos ao longo do caminho.
Essa diferença entre quanto você colocou e quanto acumulou é justamente uma das partes mais interessantes dos juros compostos.
Quanto mais tempo passa, maior tende a ser a participação dos rendimentos no patrimônio acumulado — desde que a rentabilidade efetivamente obtida seja positiva e os rendimentos permaneçam investidos.
Juros compostos não significam dinheiro fácil
Aqui precisamos colocar os dois pés no chão, porque às vezes você encontra uma simulação na internet mostrando:
“Invista R$ 500 por mês e fique milionário!”
Calma, pegue a calculadora e respire. Para uma projeção dessas fazer sentido, precisamos saber:
- qual taxa foi utilizada;
- durante quanto tempo;
- se os aportes são mensais;
- se existe imposto;
- quais são os custos;
- se a rentabilidade é nominal ou real;
- se a taxa realmente poderá ser mantida;
- se haverá períodos de perda;
- e se os aportes serão realmente realizados.
Uma simulação é uma ferramenta de planejamento, não uma promessa.
A própria B3 alerta que exemplos com taxas constantes servem para demonstrar o mecanismo dos juros compostos e não representam necessariamente a rentabilidade futura de um investimento específico.
Juros compostos e inflação: não confunda crescimento com poder de compra
Esse ponto é muito importante. Imagine que seu investimento tenha crescido 8% em determinado período e você olha para o saldo e pensa:
“Ganhei 8%!”
Talvez. Mas se a inflação no mesmo período foi alta, seu ganho de poder de compra pode ter sido bem menor. Por isso existe a diferença entre:
rentabilidade nominal → quanto o investimento cresceu em termos financeiros;
rentabilidade real → quanto cresceu depois de considerar a inflação.
Não adianta ter R$ 100.000 daqui a muitos anos se esse valor comprar muito menos do que compra hoje. É por isso que, ao planejar investimentos de longo prazo, não devemos olhar apenas para o número que aparece na tela.
Em quais investimentos os juros compostos aparecem?
O conceito de juros compostos está presente em grande parte do mercado financeiro. Ele é especialmente fácil de visualizar em investimentos de renda fixa, como:
- Tesouro Direto;
- CDBs;
- LCIs;
- LCAs;
- debêntures;
- alguns fundos de renda fixa;
- previdência com determinados ativos.
A B3 cita diversos desses investimentos como exemplos em que o efeito da capitalização pode ser observado.
Mas existe uma ressalva importante: juros compostos não são um tipo de investimento. Você não vai abrir o aplicativo da corretora e procurar:
“Onde fica aquele investimento chamado Juros Compostos?”
Não existe, pois ele é um mecanismo de crescimento do dinheiro. A escolha do investimento continua dependendo de fatores como risco, prazo, liquidez, tributação e objetivo.
E ações e fundos imobiliários têm juros compostos?
Aqui existe uma confusão comum, pois ações e fundos imobiliários não oferecem uma taxa fixa de juros compostos como um investimento de renda fixa, o preço desses ativos pode subir ou cair.
Eles também podem gerar rendimentos, como dividendos e outros proventos, mas esses valores não são garantidos. Porém, quando o investidor reinveste os rendimentos recebidos e mantém os ativos ao longo do tempo, ele pode criar um efeito semelhante de capitalização do patrimônio.
A própria B3 explica que, na renda variável, é necessário considerar as oscilações dos ativos e que o reinvestimento dos rendimentos pode ajudar a reproduzir a lógica de crescimento composto.
Ou seja: juros compostos não significam que todo investimento vai subir continuamente, isso seria bom demais para ser verdade.
O que acontece se você retirar os rendimentos?
Imagine que você tenha R$ 10.000 investidos e receba R$ 500 de rendimento, se você retirar os R$ 500 e gastar, o próximo período continuará contando com os R$ 10.000.
Se você mantiver o rendimento investido, poderá ter R$ 10.500 trabalhando e no período seguinte, os rendimentos poderão incidir sobre uma base maior e é por isso que o reinvestimento dos rendimentos é tão importante para aproveitar a capitalização composta.
Não significa que nunca se deve retirar dinheiro, significa apenas que existe uma diferença enorme entre: rendimento que continua investido e rendimento que sai da carteira e vai embora para o churrasco.
O churrasco pode ser ótimo, Mas ele não rende juros.
Juros compostos também podem trabalhar contra você
Agora vem o lado menos divertido da história, os juros compostos não são “bons”, eles são uma ferramenta matemática.
Se você investe e recebe rendimentos, podem trabalhar a seu favor, se você contrai uma dívida cara e ela cresce com juros, podem trabalhar contra você.
A B3 e o Banco Central destacam que a capitalização também aparece em operações de crédito e pode aumentar rapidamente o valor devido quando a dívida não é controlada.
É por isso que uma dívida de cartão de crédito pode virar uma bola de neve. Só que nesse caso, a bola de neve vem pra cima de você!
O que realmente faz os juros compostos trabalharem a seu favor?
Podemos resumir em alguns pontos:
Tempo
Quanto mais tempo o dinheiro permanece investido, maior pode ser o efeito da capitalização.
Aportes
Quanto mais dinheiro você consegue investir de forma consistente, maior tende a ser a base sobre a qual os rendimentos podem trabalhar.
Reinvestimento
Manter os rendimentos investidos permite que eles também participem do crescimento futuro.
Rentabilidade
Quanto maior a rentabilidade líquida obtida, maior tende a ser o crescimento do patrimônio — mas normalmente maiores retornos potenciais vêm acompanhados de riscos maiores.
Disciplina
Não adianta fazer uma simulação de 20 anos e desistir no terceiro mês. A matemática pode ser maravilhosa, o ser humano é que costuma apertar o botão “resgatar” quando o mercado dá uma balançada.
O erro de esperar sobrar dinheiro para começar
Muita gente pensa:
“Quando eu ganhar mais, começo a investir.”
Só que, quando a renda aumenta, muitas vezes os gastos também aumentam e aí aparece uma nova versão da mesma frase:
“Quando eu ganhar ainda mais, começo.”
E o tempo não espera, ele vai embora. Mas não significa que você deve investir sem antes organizar a vida financeira.
Se você está endividado, não possui nenhuma reserva para emergências ou não consegue pagar suas contas básicas, talvez existam prioridades anteriores.
Depois que sua estrutura financeira estiver minimamente organizada, começar com um valor possível pode ser mais importante do que esperar pelo investimento perfeito.
Começar pequeno ainda vale a pena?
Sim, é claro que sim! O objetivo inicial não precisa ser ficar rico rapidamente, pode ser simplesmente criar o hábito de investir: R$ 50, R$ 100, R$ 200. O valor precisa caber na sua realidade.
Com o tempo, você pode aumentar os aportes conforme sua renda cresce e existe uma vantagem psicológica nisso: quando investir vira hábito, você deixa de depender de motivação, você simplesmente faz.
É parecido com academia, no primeiro mês você olha no espelho e pensa:
“Cadê o resultado?”
Depois de anos, você percebe que o resultado veio porque você continuou indo e com o dinheiro acontece algo parecido.
Juros compostos não substituem uma boa carteira de investimentos
Outro ponto importante: entender juros compostos não significa que você deve colocar todo o seu dinheiro em qualquer investimento que prometa uma taxa alta. Antes vêm perguntas como:
- Qual é meu objetivo?
- Quando vou precisar desse dinheiro?
- Quanto risco consigo suportar?
- Preciso de liquidez?
- Qual é a tributação?
- Existem taxas?
- O investimento é adequado ao meu perfil?
Esses pontos já foram tratados nos conteúdos anteriores sobre perfil de risco, diversificação e carteira de investimentos para iniciantes.
Os juros compostos entram como uma peça desse quebra-cabeça, pois eles explicam como o patrimônio pode crescer ao longo do tempo, mas não dizem sozinhos onde você deve investir.
O maior erro é olhar apenas para a rentabilidade
Imagine dois investimentos: O primeiro promete uma taxa maior e o segundo oferece uma taxa menor. Você automaticamente escolheria o primeiro? Não necessariamente, é preciso olhar: rentabilidade + risco + prazo + liquidez + impostos + custos. Uma taxa maior pode vir acompanhada de riscos maiores.
Além disso, uma rentabilidade bruta maior pode não resultar no melhor retorno líquido depois de impostos e custos.
Investir não é uma competição para descobrir quem encontrou o número mais bonito no aplicativo é uma questão de construir patrimônio de forma coerente com seus objetivos.
Um exemplo simples para guardar na cabeça
Se você esquecer toda a matemática deste artigo amanhã, guarde esta ideia, meu pequeno gafanhoto: Imagine que você plante uma árvore, no começo ela parece pequena, você rega, cuida, espera e por algum tempo parece que nada de extraordinário está acontecendo, mas está, pois ela cresce pouco a pouco.
Com os investimentos, o princípio é parecido. O dinheiro investido produz rendimentos, os rendimentos permanecem investidos e também passam a produzir novos rendimentos.
Novos aportes aumentam a quantidade de dinheiro trabalhando e o tempo permite que tudo isso se acumule. É isso que torna os juros compostos tão importantes.
Afinal, qual é o segredo dos juros compostos?
Não existe segredo e talvez essa seja justamente a parte mais frustrante. Não é: “Encontre o investimento secreto que vai multiplicar seu dinheiro amanhã.”
É muito mais simples e muito menos emocionante: comece, mantenha os aportes, reinvista quando fizer sentido, escolha investimentos adequados ao seu perfil e dê tempo para a matemática trabalhar.
A B3 resume o mecanismo de forma simples: quanto mais tempo o capital permanece investido, maior tende a ser o efeito dos juros sobre os valores já acumulados.
Os juros compostos não fazem milagres, eles também não eliminam riscos, mas ajudam a explicar porque tempo e consistência podem ser tão poderosos na construção de patrimônio.
E talvez essa seja uma das melhores notícias para quem está começando: Você não precisa começar com milhões, precisa começar com o que consegue.
Porque o primeiro real investido pode parecer pequeno, mas se ele continuar trabalhando por muitos anos, deixa de ser apenas um real.
Ele começa a trabalhar junto com todos os outros que vierem depois e aí a matemática começa a ficar muito interessante.
📚 Quer entender ainda mais sobre dinheiro e investimentos? Estas leituras valem muito a pena
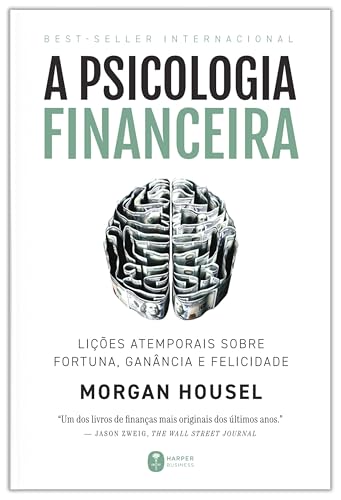
Uma das melhores indicações para este artigo, porque mostra que construir patrimônio depende muito mais de comportamento, paciência e disciplina do que de encontrar uma “fórmula mágica”.

Um clássico sobre acumulação de patrimônio, poupança e disciplina financeira. É uma leitura simples e cheia de histórias que ajudam a entender uma ideia fundamental dos juros compostos: dinheiro guardado e bem administrado pode começar a trabalhar pra você.
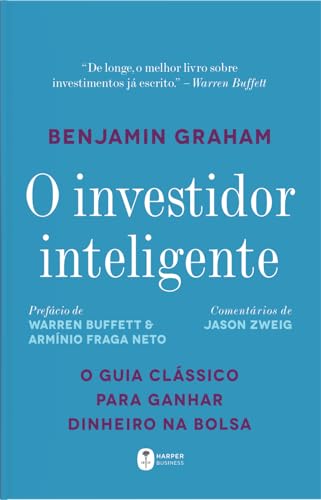
Uma leitura mais voltada para investimentos e para a construção de uma mentalidade de longo prazo. Não é um livro para aprender juros compostos do zero, mas ajuda a entender por que investir pensando no longo prazo exige disciplina, análise e controle emocional.