
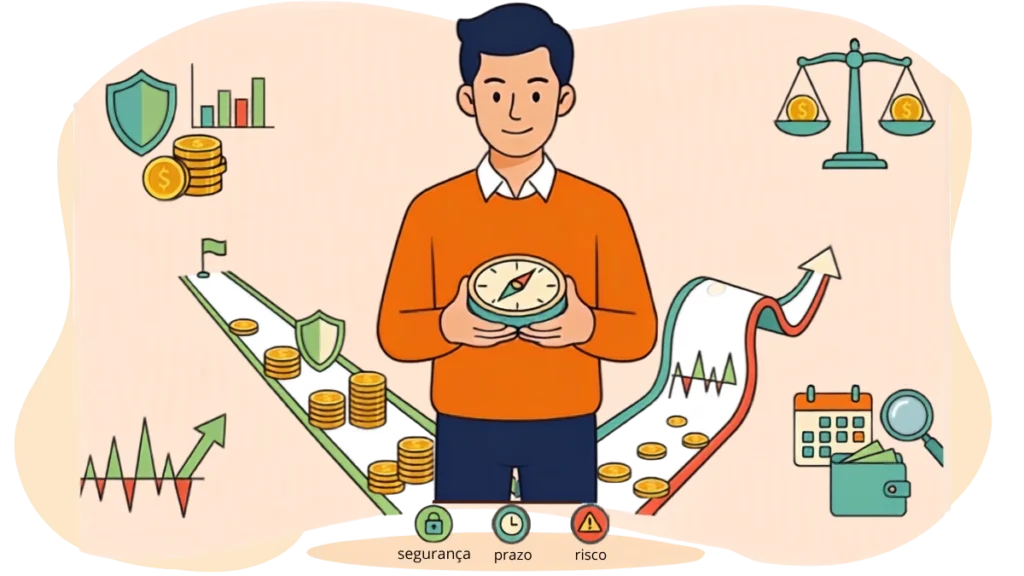
Você já percebeu que existe investimento para praticamente todo gosto? Tem investimento que parece tranquilo como domingo de manhã. Tem investimento que oscila tanto que você abre o aplicativo e já procura o botão de “desinstalar” e tem aquele famoso:
“Meu amigo investiu e ganhou 30%. É bom demais!”
Calma. Talvez seja ótimo para ele e talvez seja péssimo para você.
Esse é um dos erros mais comuns de quem começa a investir: procurar primeiro o investimento e só depois tentar descobrir se consegue conviver com ele.
O caminho deveria ser o contrário. Antes de escolher um produto, você precisa entender seu objetivo, seu prazo, sua situação financeira e quanto de oscilação você realmente aguenta suportar. Porque existe uma diferença enorme entre:
“Eu aceito correr riscos.”
e:
“Eu aceito perder 20% temporariamente sem entrar em pânico e vender tudo.”
É aí que entra o perfil de risco. Neste artigo, vamos entender o que significa ser conservador, moderado ou arrojado, como descobrir seu perfil, por que o prazo muda tudo e como escolher investimentos que façam sentido para você — sem cair na armadilha de copiar a carteira do vizinho.
O que é perfil de risco?
Seu perfil de risco é, de forma simples, uma maneira de entender quanto de risco você consegue e está disposto a assumir ao investir. Mas não é apenas uma questão de coragem. Seu perfil também leva em consideração fatores como:
- seus objetivos;
- prazo do investimento;
- situação financeira;
- conhecimento sobre investimentos;
- tolerância às perdas;
- necessidade de liquidez.
A B3 explica que a definição do perfil considera justamente aspectos como renda, patrimônio, idade, conhecimento do mercado, objetivo para o dinheiro e tolerância ao risco. Isso é importante porque duas pessoas com a mesma renda podem ter perfis completamente diferentes.
Imagine:
Pessoa A: tem R$ 100 mil investidos, uma reserva pronta e pretende usar o dinheiro daqui a 20 anos.
Pessoa B: tem R$ 100 mil e pretende usar tudo daqui a seis meses para comprar um imóvel.
Os dois possuem os mesmos R$ 100 mil.
Mas definitivamente não deveriam tratar esse dinheiro da mesma maneira.
Perfil de risco não é simplesmente “gostar de emoção”
Essa é uma confusão bastante comum. Uma pessoa pode dizer:
“Eu sou arrojado. Adoro risco.”
Até descobrir que um investimento caiu 15% e aí começa:
“Mas por que caiu?”
“Será que é melhor vender?”
“Tem algum investimento que não caia?”
Nesse momento, talvez ela tenha descoberto que gostava de rentabilidade, não necessariamente de risco.
Risco não é uma palavra bonita para “ganhar mais”, é a possibilidade do resultado ser diferente do esperado — inclusive para pior. E alguns investimentos podem apresentar oscilações importantes.
Por isso, seu perfil precisa considerar não apenas quanto você gostaria de ganhar, mas também quanto você consegue perder sem comprometer seus objetivos ou tomar uma decisão impulsiva.
Os três perfis mais conhecidos
As instituições costumam trabalhar com categorias como conservador, moderado e arrojado, embora algumas utilizem classificações mais detalhadas. Essas categorias não são uma sentença e você pode mudar de perfil ao longo da vida.
E principalmente, uma mesma pessoa pode ter necessidades diferentes para objetivos diferentes. Mas vamos entender cada um.
Perfil conservador
O investidor conservador costuma colocar a segurança e a preservação do patrimônio acima da busca por retornos maiores, mas isso não significa que ele nunca pode perder dinheiro.
Significa que, em geral, possui menor tolerância a oscilações e prefere investimentos com maior previsibilidade.
A B3 cita como exemplos comuns para esse perfil ativos de renda fixa como Tesouro Direto, CDB, LCI, LCA e outros produtos de menor risco relativo, sempre dependendo das características específicas de cada investimento.
Como pensa o conservador?
Algo mais ou menos assim:
“Quero que meu dinheiro cresça, mas não quero descobrir amanhã que ele caiu 20%.”
Esse investidor costuma valorizar: segurança + liquidez + previsibilidade.
Perfil moderado
O moderado busca um meio-termo. Ele ainda valoriza segurança, mas aceita assumir algum risco em uma parte da carteira para tentar obter mais retorno. Pode combinar renda fixa com renda variável e outras classes de ativos.
A B3 descreve esse perfil justamente como alguém que aceita abrir mão de parte da segurança em busca de maior retorno potencial no médio e longo prazo.
É aquele investidor que pensa:
“Não quero colocar tudo em risco, mas também não quero deixar todo o meu patrimônio parado em investimentos mais conservadores.”
Perfil arrojado
O arrojado possui maior tolerância às oscilações e aceita assumir riscos maiores em busca de retornos potencialmente mais altos no longo prazo.
Pode ter participação maior em ações, fundos multimercado, ETFs e outras alternativas de maior risco, dependendo da estratégia.
Mas existe uma diferença importante: ser arrojado não significa ser irresponsável. Um investidor arrojado também precisa de planejamento, mas a diferença é que ele consegue conviver melhor com as oscilações.
Uma comparação simples entre os perfis
| Perfil | Prioridade | Aceita oscilações? | Horizonte mais comum | Característica |
|---|---|---|---|---|
| Conservador | Segurança | Baixa tolerância | Curto e médio prazo | Preserva patrimônio |
| Moderado | Equilíbrio | Tolerância intermediária | Médio e longo prazo | Combina diferentes riscos |
| Arrojado | Crescimento | Alta tolerância | Longo prazo | Aceita mais volatilidade |
Essa tabela é uma referência didática. Ela não significa que todo conservador tenha determinada porcentagem em renda fixa ou que todo arrojado precise colocar X% em ações. Essa é justamente a ideia que queremos evitar.
O teste de perfil de investidor realmente importa?
Sim. Quando você abre uma conta em uma corretora ou instituição financeira, provavelmente encontrará um questionário para determinar seu perfil. Esse processo faz parte do chamado suitability, ou adequação do produto ao cliente.
A Resolução CVM 30 estabelece regras para que as instituições verifiquem se os produtos, serviços e operações oferecidos são adequados ao perfil do cliente. Entre os pontos avaliados estão objetivos, situação financeira e conhecimento sobre os produtos e riscos.
O teste não existe para dizer:
“Você é conservador. Pronto. Acabaram seus investimentos.”
Ele serve para indicar quais tipos de produtos podem ser mais compatíveis com a sua situação. E existe um detalhe interessante: você não deve responder o questionário pensando no resultado que deseja receber.
Responda honestamente. Não adianta marcar “aceito grandes perdas” só porque você descobriu que ações podem render mais. O algoritmo não ficará preocupado quando a bolsa cair, mas você ficará.
Seu perfil pode mudar com o tempo
Hoje você pode ser conservador, daqui a alguns anos, pode ter mais conhecimento, uma reserva maior e objetivos diferentes. Nesse momento, sua tolerância e capacidade de assumir risco podem mudar e o contrário também pode acontecer.
Imagine que você estava trabalhando e tinha uma renda confortável, depois perdeu uma fonte importante de renda e sua situação financeira mudou. Talvez seja hora de rever a estratégia.
É por isso que instituições devem manter informações do cliente atualizadas e reavaliar a adequação quando necessário. Perfil de risco não é tatuagem, é uma fotografia da sua situação em determinado momento.
O prazo do investimento pode ser tão importante quanto seu perfil
Aqui está uma das ideias mais valiosas do artigo: perfil sozinho não basta.
Imagine um investidor arrojado, que aceita bastante risco, mas precisa de R$ 30 mil daqui a quatro meses para pagar uma entrada. Mesmo sendo arrojado, esse dinheiro tem um prazo curto.
Não faz sentido simplesmente escolher o investimento mais volátil possível. Agora imagine o mesmo investidor com R$ 30 mil destinados à aposentadoria daqui a 25 anos. A conversa muda completamente.
O horizonte de tempo permite uma estratégia diferente. A B3 destaca justamente que o prazo e o objetivo do dinheiro são elementos fundamentais na definição da estratégia de investimentos. Por isso:
Seu perfil diz quanto risco você tolera.
Seu objetivo e prazo ajudam a definir quanto risco faz sentido assumir naquela situação.
Você pode ter mais de uma “carteira” dentro da mesma vida financeira
Não significa necessariamente abrir cinco contas. Significa separar mentalmente — e se necessário, financeiramente — os objetivos. Imagine:
Reserva de emergência: dinheiro para imprevistos.
Viagem daqui a um ano: objetivo de curto prazo.
Entrada de imóvel daqui a cinco anos: médio prazo.
Aposentadoria daqui a 25 anos: longo prazo.
Você poderia ter diferentes estratégias para cada objetivo e todas podem pertencer à mesma pessoa. Por isso, é perfeitamente possível que alguém seja considerado moderado e tenha um investimento mais conservador para um objetivo e uma exposição maior a risco para outro. Isso evita uma armadilha:
“Meu perfil é moderado, então todos os meus investimentos precisam ser iguais.”
Não precisam.
Risco e rentabilidade: existe almoço grátis?
Infelizmente, não. No mundo dos investimentos, buscar mais retorno normalmente envolve aceitar alguma combinação maior de risco, volatilidade, prazo ou incerteza.
Não significa que todo investimento arriscado vai render mais. Significa que maior retorno potencial normalmente vem acompanhado de maior possibilidade de resultado ruim.
Imagine duas opções hipotéticas:
| Investimento | Retorno potencial | Oscilação |
|---|---|---|
| A | Menor | Baixa |
| B | Maior | Alta |
O investidor B pode ganhar mais, mas também pode perder mais. Essa relação é uma das ideias básicas da escolha de investimentos: não existe ativo que entregue simultaneamente máxima segurança, máxima liquidez e máximo retorno em qualquer situação.
A B3 resume esse conflito justamente pelos três elementos: segurança, liquidez e rentabilidade. Quando alguém promete as três coisas ao mesmo tempo, vale colocar o pé no freio e a mão longe do Pix.
Como saber se você realmente aguenta uma queda?
Essa é uma pergunta melhor do que:
“Quanto eu quero ganhar?”
Faça um teste mental. Imagine que você tenha R$ 20 mil investidos em renda variável e num belo dia, ou melhor, num péssimo dia, o saldo aparece como: R$ 17 mil. Você perdeu R$ 3 mil no valor de mercado.
Pergunte:
“Eu consigo manter minha estratégia?”
Se a resposta for:
“Não, eu venderia imediatamente.”
Talvez sua exposição esteja grande demais. Agora imagine a mesma queda e você pensa:
“Não gosto disso, mas meu dinheiro é de longo prazo e eu sabia que esse tipo de oscilação poderia acontecer.”
A situação é diferente, você não precisa gostar de ver seu investimento cair, precisa apenas conseguir continuar seguindo o plano.
Tolerância ao risco x capacidade de assumir risco
Aqui existe uma diferença muito importante.
Tolerância ao risco
É o quanto você emocionalmente aguenta. Você dorme tranquilo com oscilações, ou o gráfico vermelho acaba com seu dia?
Capacidade financeira de assumir risco
É o quanto você financeiramente pode correr de risco sem comprometer sua vida. Uma pessoa pode ter muita coragem, mas pouco dinheiro.
Nesse caso:
coragem alta + capacidade baixa = combinação perigosa.
Você pode dizer:
“Eu aguento perder.”
Mas se aquele dinheiro é necessário para pagar o aluguel daqui a três meses, você não deveria correr esse risco. Por isso, perfil de risco não é apenas psicológico, é financeiro também.
Conhecimento também importa
Imagine uma pessoa que nunca investiu comprando um produto complexo simplesmente porque viu alguém falando:
“Isso aqui dá muito dinheiro.”
Pode dar, mas ela sabe como funciona? Sabe como pode perder dinheiro? Sabe quando consegue resgatar? Sabe quanto paga de taxas? Conhece os riscos?
A adequação ao perfil considera também o conhecimento e a experiência do cliente com determinados produtos e operações, isso faz bastante sentido.
Você não entrega a direção de um avião para alguém que aprendeu a apertar o botão de ligar. Com investimentos, a lógica deveria ser parecida. Primeiro entenda e depois invista.
Não escolha investimento porque alguém tem um perfil “parecido”
Esse erro acontece bastante nas redes sociais, você encontra alguém:
“Tenho 30 anos, ganho R$ 8 mil e invisto 60% em ações.”
Então pensa:
“Também tenho 30 anos. Vou copiar.”
Mas faltaram algumas informações e essa pessoa pode ter:
- outra renda;
- outro patrimônio;
- outra reserva;
- outras despesas;
- outro objetivo;
- outro conhecimento;
- outra tolerância a perdas.
Até o prazo pode ser diferente. O fato de vocês terem a mesma idade não transforma a carteira dela em receita para você.
Cuidado com a idade como regra automática
É comum ouvir:
“Tenho 25 anos, então posso investir tudo em ações.”
Calma. Idade pode ser um elemento relevante, principalmente porque uma pessoa mais jovem pode teoricamente ter mais tempo para lidar com oscilações.
Mas idade sozinha não define perfil. A própria B3 destaca que ela é apenas um dos fatores, juntamente com situação financeira, conhecimento, objetivos e tolerância ao risco.
Um jovem cheio de dívidas não deveria assumir riscos enormes apenas porque tem 25 anos e uma pessoa mais velha não é automaticamente obrigada a ficar 100% em investimentos conservadores. De novo: depende do contexto.
Como escolher um investimento na prática
Agora vamos transformar tudo isso em um passo a passo simples.
1. Descubra para que serve o dinheiro
Pergunte:
“Para que estou investindo?”
Reserva, viagem, casa, aposentadoria, patrimônio? Sem objetivo, qualquer investimento parece bom.
2. Defina quando vai precisar do dinheiro
Três meses, dois anos, dez anos? Quanto maior o prazo, mais possibilidades você pode avaliar.
3. Descubra seu perfil
Faça o teste de perfil da sua instituição e responda honestamente, não tente “hackear” o resultado.
4. Entenda o risco do produto
Leia as informações, descubra quanto pode oscilar e entenda a possibilidade de perda.
5. Confira a liquidez
Pergunte:
“Se eu precisar desse dinheiro, quando consigo resgatar?”
Não ignore essa pergunta.
6. Compare os custos
Taxas podem fazer diferença ao longo do tempo.
7. Só depois pense na rentabilidade
A rentabilidade é importante, mas deve ser uma das últimas perguntas e não a primeira.
Um exemplo completo
Imagine três pessoas que têm R$ 20 mil para investir.
João
João precisa do dinheiro em seis meses para uma entrada de aluguel, ele não deveria estar pensando em investimentos altamente voláteis, pois seu prazo é curto.
Maria
Maria tem reserva de emergência formada e pretende usar o dinheiro em cinco anos para complementar uma entrada de imóvel. Ela possui mais tempo e pode avaliar uma combinação diferente, conforme seu perfil.
Carlos
Carlos tem 30 anos, reserva formada e investe pensando na aposentadoria daqui a 30 anos. Ele pode aceitar mais oscilações se seu perfil e sua situação financeira permitirem.
Os três têm: R$ 20 mil.
Os três querem investir, mas o investimento adequado pode ser completamente diferente. O dinheiro é o mesmo, mas o objetivo não é.
E onde entram os investimentos que já vimos no blog?
Agora conseguimos organizar os conteúdos anteriores de uma maneira mais inteligente. Em vez de perguntar:
“Tesouro ou ação?”
pense: Qual é meu objetivo?
Depois: Qual é meu prazo?
Depois: Quanto risco consigo assumir?
Só então entram os produtos que já estudamos, você pode voltar aos nossos conteúdos sobre:
Tesouro Direto para entender os títulos públicos.
CDB para conhecer as opções de renda fixa bancária.
Fundos Imobiliários para entender exposição ao mercado imobiliário.
Ações para conhecer investimentos em empresas.
Criptomoedas para entender ativos digitais e seus riscos.
Fundos de Investimento para avaliar a possibilidade de terceirizar a gestão.
E para juntar todas essas peças, temos também o guia Carteira de Investimentos para Iniciantes, ou seja, este artigo não substitui aqueles conteúdos. Ele funciona como o mapa que ajuda a decidir qual caminho faz sentido antes de escolher o veículo.
E se eu descobrir que um investimento não combina comigo?
Não existe problema nenhum em mudar de ideia antes de colocar o dinheiro, na verdade, isso é ótimo. Descobrir que algo não combina com você antes de investir é uma vitória.
Se você investiu e percebeu depois que assumiu mais risco do que consegue suportar, o ideal é avaliar a situação com calma e não tomar decisões impulsivas.
Vender tudo durante uma queda apenas porque bateu medo pode transformar uma oscilação temporária em uma perda definitiva.
Ao mesmo tempo, “pensar no longo prazo” não significa ignorar um investimento que deixou de fazer sentido. O objetivo é revisar a estratégia racionalmente.
A carteira perfeita não existe
Existe uma obsessão na internet por encontrar:
“A carteira perfeita.”
Mas ela não existe. O que existe é uma carteira adequada para determinada pessoa, em determinado momento, com determinados objetivos.
Sua carteira de hoje pode não ser a mesma daqui a dez anos, pois sua renda muda, seus objetivos mudam, sua família pode mudar, seu patrimônio muda e seu conhecimento também.
Por isso, investir bem não significa montar uma carteira e esquecer dela por 30 anos, significa ter uma estratégia que possa ser revisada conforme sua vida muda.
Checklist antes de investir
Antes de colocar dinheiro em qualquer investimento, faça estas perguntas:
Eu sei para que estou investindo?
Sei quando vou precisar do dinheiro?
Conheço meu perfil?
Entendo como esse investimento pode perder dinheiro?
Sei quando posso resgatar?
Conheço os custos?
Consigo suportar emocionalmente as oscilações?
Esse investimento realmente combina com meu objetivo?
Se você não sabe responder a alguma delas, talvez seja hora de pesquisar mais antes de clicar em “investir”. Não existe prêmio por ser o primeiro a comprar.
Conclusão: o melhor investimento não é o que rende mais
Talvez essa seja a principal ideia deste artigo. O investimento “melhor” não é necessariamente aquele que apresentou o maior retorno no último ano, é aquele que faz sentido para seu objetivo, prazo, situação financeira e capacidade de assumir riscos.
Um investimento excelente para uma pessoa pode ser péssimo para outra. Um produto que você consegue manter durante dez anos pode ser totalmente inadequado para alguém que precisa do dinheiro daqui a seis meses. Por isso, pare de começar pela pergunta:
“Quanto rende?”
Comece por:
“Para que serve esse dinheiro?”
Depois pergunte:
“Quando vou precisar dele?”
E só então:
“Quanto risco faz sentido assumir?”
A partir daí, escolher entre renda fixa, renda variável, fundos, ações, FIIs ou outros investimentos começa a ficar muito mais fácil. Investir bem não é ganhar de todo mundo, é construir uma estratégia que você consiga manter mesmo quando o mercado deixar de ser seu amigo.
Porque quando tudo está subindo, qualquer um parece gênio. O verdadeiro teste acontece quando aparece aquele gráfico vermelho e é justamente aí que conhecer o seu perfil faz toda a diferença.
Continue aprendendo sobre investimentos
Agora que você sabe como escolher investimentos de acordo com seu perfil, o próximo passo é entender como distribuir diferentes investimentos dentro de uma carteira.
Veja também Carteira de Investimentos para Iniciantes e nossos conteúdos sobre Tesouro Direto, CDB, Fundos Imobiliários, Ações, Criptomoedas e Fundos de Investimento.
📚 Quer entender melhor como tomar decisões com seu dinheiro? Estas leituras podem ajudar
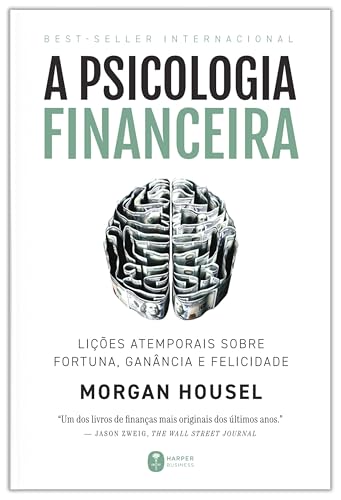
Mostra como emoções, comportamento e experiências pessoais influenciam nossas decisões financeiras — inclusive nossa relação com risco e investimentos.
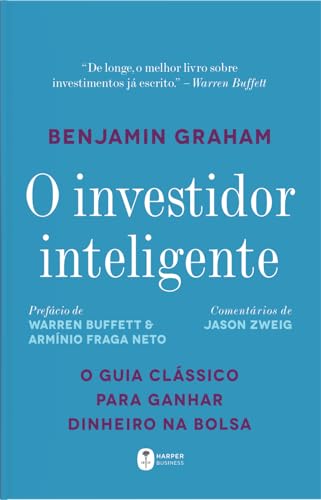
Um clássico sobre investimento de longo prazo, disciplina e controle emocional, especialmente útil para quem quer entender por que não basta olhar apenas para a rentabilidade.

Uma leitura mais próxima da realidade do investidor brasileiro, com foco em escolha de investimentos, planejamento e construção de patrimônio.