
O boleto venceu ontem, o dinheiro ainda não caiu na conta e o banco está olhando para você com aquela cara de quem oferece crédito, mas não paga suas contas. Aí aparece uma solução tentadora: pagar o boleto com cartão de crédito e deixar a despesa para a próxima fatura.
Parece uma boa, não é? Você ganha tempo, evita correr atrás de dinheiro e resolve o problema em poucos minutos.
Só que existe um detalhe: a conta pode até ficar paga, mas o problema financeiro pode apenas mudar de endereço — e chegar com taxas, IOF e juros de brinde.
Pagar boletos com cartão pode ser útil em situações pontuais. O problema começa quando a facilidade vira hábito e você passa a usar o limite para cobrir despesas que seu orçamento não consegue pagar.
Neste artigo, vamos entender como funciona essa operação, quais custos podem aparecer e quando ela pode fazer sentido. Tudo sem economês, porque pagar uma conta já é complicado o suficiente sem precisar de uma tradução bancária.
É possível pagar boleto com cartão de crédito?
Sim. Alguns bancos, carteiras digitais e plataformas de pagamento permitem usar o cartão para pagar determinados boletos, contas de consumo e tributos.
Em vez de sair imediatamente da sua conta bancária, o valor é lançado no cartão. Você deverá pagar essa despesa na fatura ou nas parcelas contratadas.
Mas atenção: nem todo boleto pode ser pago dessa maneira e nem todo cartão oferece essa função. As regras variam entre instituições e plataformas. Boletos vencidos, por exemplo, podem não ser aceitos em determinados serviços.
O Banco Central explica que o pagamento depende da instituição oferecer essa possibilidade e alerta para a cobrança de tarifa e IOF.
Quais custos podem aparecer ao pagar boleto no cartão?
Aqui está a parte que merece sua atenção. Não basta olhar o valor escrito no boleto: é necessário verificar quanto custará a operação completa.
1. Tarifa de serviço
A instituição financeira ou a plataforma pode cobrar uma tarifa para realizar o pagamento usando o cartão. Essa tarifa pode ser um percentual do valor do boleto ou seguir outra condição prevista no serviço.
A Serasa, em artigo atualizado em 14 de setembro de 2026, cita taxas de conveniência ou parcelamento na faixa de 1,99% a 5,99% em algumas ofertas. Isso não é uma tabela oficial nem significa que todas as instituições cobrem esses percentuais: o valor real depende da operação e precisa ser conferido antes de confirmar.
Imagine que você queira pagar um boleto de R$ 1.000 e a plataforma informe uma tarifa hipotética de 3%.
A conta fica assim:
- Valor do boleto: R$ 1.000.
- Tarifa de 3%: R$ 30.
- Subtotal: R$ 1.030.
- IOF: acrescentado conforme o cálculo da operação.
Ou seja, você pagaria pelo menos R$ 30 a mais nesse exemplo, sem contar o imposto. Se o pagamento puder ser realizado diretamente com o dinheiro disponível em conta, essa tarifa talvez seja um gasto desnecessário.
2. IOF: o imposto que também entra na conta
IOF é a sigla para Imposto sobre Operações Financeiras. Ele pode incidir sobre essa operação de crédito, conforme as regras aplicáveis.
O Banco Central alerta expressamente para a possibilidade de cobrança do imposto no pagamento de boletos com cartão. O valor deve ser conferido na simulação apresentada pela instituição ou plataforma.
Não existe um valor único que você possa simplesmente copiar para qualquer boleto. A forma de cálculo depende das características da operação e das regras tributárias aplicáveis.
Por isso, antes de confirmar, verifique se o IOF está discriminado e quanto ele acrescenta ao valor final.
3. Juros do parcelamento
Se você escolher parcelar o pagamento do boleto, poderão existir juros além da tarifa de serviço e do IOF. A Serasa menciona, em seu artigo sobre o assunto, exemplos de juros de parcelamento entre 5% e 15% ao mês em ofertas consultadas.
Esses percentuais não representam todas as instituições, mas mostram por que vale comparar cuidadosamente as condições. Quanto mais longo for o parcelamento, maior poderá ser o custo total.
Uma parcela pequena pode parecer confortável hoje, mas cinco, seis ou doze prestações podem custar muito mais do que você imaginava.
Nunca escolha o parcelamento apenas porque a prestação cabe no bolso. Confira a soma de todas as parcelas e o custo total da operação.
Exemplo prático: quanto pode custar um boleto de R$ 1.000?
Imagine três maneiras de pagar uma conta de R$ 1.000.
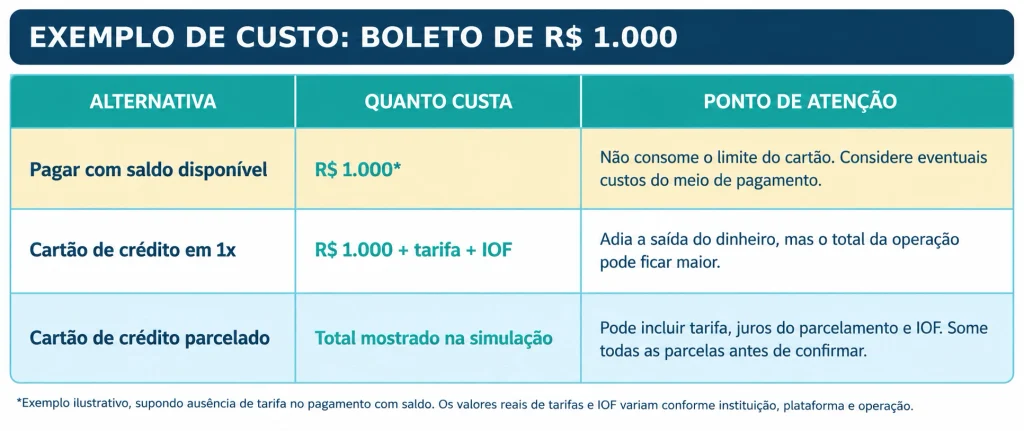
O primeiro cenário costuma ser o mais simples: você quita a conta usando o dinheiro que já tem.
No segundo, ganha prazo para pagar a despesa pela fatura, mas precisa arcar com eventuais custos da operação.
No terceiro, divide o pagamento em parcelas. Isso pode aliviar o desembolso imediato, porém aumenta o risco de comprometer a renda dos meses seguintes.
O custo real só pode ser determinado depois de conferir a simulação da instituição. Compare os valores totais e não apenas as parcelas anunciadas.
Quais são as vantagens de pagar boleto com cartão?
Apesar dos custos, essa opção pode ter utilidade em situações específicas.
1. Ganhar alguns dias para pagar
Imagine que uma despesa vence hoje, mas você receberá dinheiro alguns dias depois. Se a operação for aprovada, o pagamento pelo cartão pode dar prazo até o vencimento da fatura.
Isso pode ajudar em um desencontro temporário de datas. Entretanto, o dinheiro precisa estar disponível para pagar a fatura quando ela vencer.
Se você sabe que não terá como quitar essa fatura, não basta empurrar a despesa para a frente. Você precisa avaliar uma solução que caiba no orçamento.
2. Evitar consequências de um atraso
Dependendo da conta, atrasar o pagamento pode gerar multa, juros, interrupção de serviço ou outros problemas.
Se pagar com cartão for uma alternativa disponível, compare o custo total com as consequências previstas para o atraso daquela conta.
Por exemplo, uma tarifa de R$ 20 pode ser menos prejudicial do que uma penalidade maior. Mas isso precisa ser calculado para a situação concreta, não presumido.
3. Centralizar pagamentos e acompanhar a fatura
Algumas pessoas preferem reunir despesas em um único vencimento para facilitar o acompanhamento financeiro.
A organização pode ajudar, mas só funciona se você controlar a fatura e reservar o dinheiro para quitá-la integralmente.
Se a centralização fizer você perder a noção do que realmente gastou, o benefício desaparece. Afinal, colocar dez contas em um aplicativo não transforma dez despesas em uma só.
Quando pagar boleto com cartão não vale a pena?
Há situações em que essa opção pode aumentar o problema em vez de resolvê-lo.
Quando você já não consegue pagar a fatura inteira
Se a fatura atual já está difícil de pagar, incluir mais despesas no cartão pode piorar o cenário. A conta que você pretendia resolver com o boleto poderá reaparecer dentro de uma fatura que já está comprometida.
Se você não conseguir pagar o total, poderá precisar recorrer a outras modalidades de crédito, sujeitas a juros e encargos.
Nosso artigo Rotativo do Cartão de Crédito: O Que É, Como Funciona e Como Fugir da Dívida explica por que deixar parte da fatura sem pagamento pode sair tão caro.
Quando o custo supera o benefício
Não faz sentido pagar uma tarifa elevada apenas para adiar uma conta por poucos dias se você já possui dinheiro suficiente para quitá-la.
Faça a comparação: quanto custa pagar pelo cartão e quanto custa pagar diretamente? Se o benefício não compensar a despesa extra, prefira a alternativa mais econômica.
Quando o limite está muito comprometido
Pagar boletos com cartão também consome limite. Dependendo da instituição, o valor e as tarifas podem comprometer o crédito disponível; no parcelamento, o limite pode seguir regras específicas de liberação conforme as parcelas são pagas.
Se você já precisa utilizar quase todo o limite para as compras habituais, assumir mais uma despesa pode deixar pouco espaço para necessidades futuras.
No artigo Limite do Cartão de Crédito: Por Que Ele Não É Uma Meta a Ser Batida, mostramos porque crédito disponível não deve ser confundido com dinheiro sobrando.
Como pagar boleto com cartão sem cair em uma armadilha?
Antes de realizar a operação, siga este roteiro:
- Confira se o boleto pode ser pago no crédito. Verifique as condições no aplicativo ou na plataforma.
- Confira o valor total. Observe o boleto, a tarifa, o IOF e os eventuais juros.
- Compare o custo com outras alternativas. Verifique se é possível pagar usando saldo, Pix ou outra forma permitida sem a mesma despesa adicional.
- Confira o limite disponível. Considere o efeito do pagamento sobre as compras habituais e futuras.
- Verifique a próxima fatura. Consulte o vencimento e confirme que terá dinheiro para pagar o total.
- Guarde o comprovante. Acompanhe a confirmação de pagamento do boleto e o lançamento na fatura.
Se houver parcelamento, confira o valor de cada prestação, o número de parcelas e a soma final. Não confirme a operação antes de entender exatamente quanto pagará.
Existem alternativas melhores para quem está sem dinheiro?
Depende da situação, mas vale investigar outras possibilidades antes de usar crédito para pagar uma despesa.
Se o problema for temporário, consulte o credor para saber se é possível negociar uma nova data ou parcelar diretamente a conta, verificando os custos.
Se a despesa for recorrente, como aluguel, energia ou telefone, vale revisar o orçamento para encontrar uma solução que não dependa de pagar uma tarifa adicional todos os meses.
Se já existem várias dívidas, procure organizar os valores, os vencimentos e os juros antes de assumir outra obrigação.
Nosso guia Como Evitar Dívidas no Cartão de Crédito: Guia Completo Para Nunca Mais Entrar no Aperto ajuda a estabelecer limites para o uso do crédito e evitar que as faturas comprometam o orçamento.
Perguntas frequentes sobre pagar boleto com cartão de crédito
Pagar boleto com cartão sempre cobra IOF?
O Banco Central informa que pode haver cobrança de IOF nesse tipo de operação, além de tarifa. Confira os encargos apresentados pela instituição antes de confirmar o pagamento.
Posso parcelar qualquer boleto no cartão?
Não. A aceitação depende da instituição ou da plataforma utilizada. Algumas operações, como boletos vencidos ou determinados tipos de conta, podem ser restringidas. Confira as regras do serviço.
Pagar boleto com cartão aumenta meu limite?
Não. A operação utiliza o limite que você já possui. O crédito disponível pode diminuir conforme o valor pago e os encargos lançados.
É melhor pagar boleto com cartão ou atrasar a conta?
Compare o custo total das alternativas. A decisão depende dos juros, das multas, das condições do credor e da capacidade de pagar a fatura no vencimento.
Conclusão: pagar boleto com cartão é uma ferramenta, não uma extensão do salário
Pagar um boleto com cartão pode ajudar em uma emergência ou resolver um desencontro temporário de datas. Mas a conveniência tem um custo potencial: tarifa, IOF, juros de parcelamento e comprometimento do limite.
Antes de usar essa alternativa, calcule o custo total e compare com outras formas de pagamento. Se decidir seguir adiante, tenha certeza de que conseguirá pagar a fatura integralmente quando ela vencer.
O cartão pode facilitar a vida quando usado com planejamento. Mas, se ele passa a pagar contas que sua renda não consegue sustentar, o problema não desaparece — apenas muda de data.
E conta adiada não é conta esquecida. Infelizmente, os boletos não têm essa compreensão toda.
Publicidade — links de afiliados: esta seção contém links de afiliados da Amazon. O Economia Fácil poderá receber uma comissão por compras qualificadas realizadas por meio desses links, sem custo adicional para você.
📚 Chega de Pagar Taxas à Toa! Livros Para Dominar o Cartão e Organizar Seu Dinheiro

Uma leitura dedicada ao universo dos cartões de crédito e sua relação com as finanças pessoais. A obra aborda o funcionamento dos cartões, benefícios, programas de recompensas e pagamentos digitais.
É uma opção especialmente relacionada a este artigo para quem quer ampliar os conhecimentos sobre o uso consciente do cartão, sem olhar apenas para o limite disponível.
Indicado para: quem quer compreender melhor os recursos do cartão de crédito e tomar decisões mais sensatas.
Morgan Housel mostra como emoções, hábitos e decisões influenciam nossa relação com o dinheiro.
A obra ajuda a refletir sobre compras por impulso e sobre a tendência de usar crédito quando o orçamento já está apertado.
Indicado para: quem deseja desenvolver hábitos financeiros mais conscientes e evitar decisões tomadas no calor do momento.

O livro aborda organização dos gastos, crescimento da renda e investimentos. Complementa o tema ao incentivar o leitor a olhar para o orçamento como um todo e a evitar que o crédito vire uma solução permanente para despesas que não cabem no mês.
Indicado para: quem quer organizar a vida financeira e desenvolver hábitos que favoreçam a construção de patrimônio.