
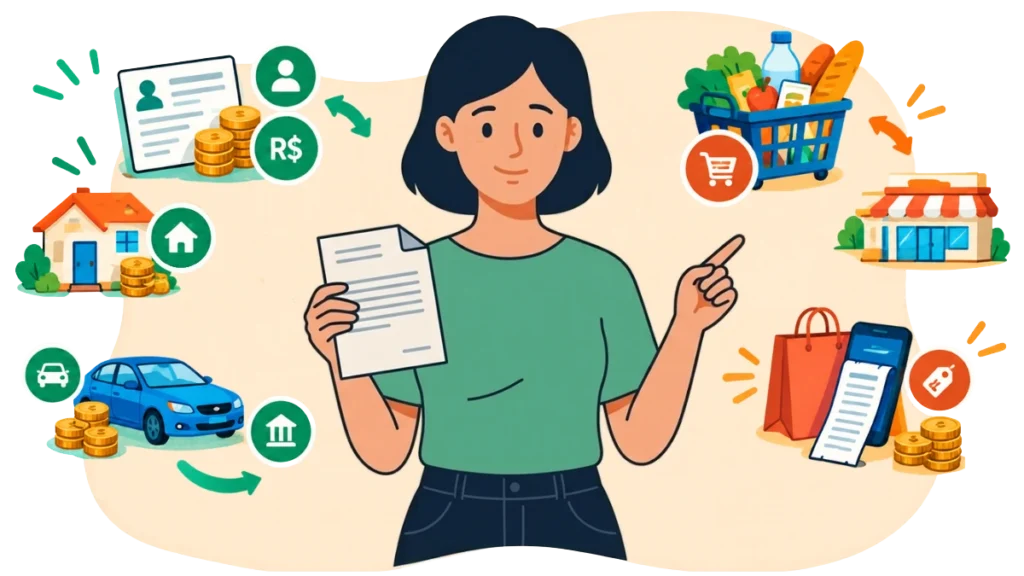
Você recebe seu salário, paga uma conta, vai ao supermercado, abastece o carro, compra um celular e de repente percebe que existe uma coisa que aparece em quase todos esses lugares: imposto.
Só que alguns aparecem de maneira bastante visível e outros estão ali, quietinhos, escondidos no preço. É justamente daí que surge a diferença entre impostos diretos e indiretos.
E não, não é simplesmente:
“Um imposto é pago direto e o outro é pago indireto.”
Se fosse tão fácil, este artigo teria três parágrafos e você já poderia voltar para o seu café. A diferença está principalmente em quem suporta economicamente o peso do imposto e se esse custo pode ser repassado a outra pessoa. Vamos colocar isso em português de gente normal.
Primeiro: o que significa imposto direto e indireto?
Essa classificação é principalmente econômica e doutrinária. Ela observa quem acaba suportando o peso financeiro da tributação e se esse custo pode ser transferido para outra pessoa.
Imposto direto
É aquele em que, de forma geral, quem é obrigado a pagar também suporta o peso econômico do imposto.
Exemplos bastante conhecidos:
- Imposto de Renda;
- IPTU;
- IPVA.
Você tem uma renda tributável? Pode ter Imposto de Renda.
Tem um imóvel urbano sujeito ao imposto? Pode ter IPTU.
Tem um veículo sujeito ao imposto? Pode ter IPVA.
A cobrança está diretamente relacionada à renda ou ao patrimônio do contribuinte.
Imposto indireto
Aqui a história muda, pois o imposto está ligado principalmente ao consumo, circulação de bens ou prestação de serviços e o custo pode ser repassado total ou parcialmente para outra pessoa, normalmente por meio do preço.
É o caso típico de tributos como ICMS e IPI, tradicionalmente classificados como indiretos. A tributação sobre consumo também inclui o ISS no modelo atual e a Reforma Tributária está justamente reformulando boa parte desse sistema.
E aqui aparece a pegadinha: quem recolhe o imposto para o governo não é necessariamente quem suporta economicamente todo o custo.
Um exemplo simples: o imposto que você paga sem receber um boleto
Imagine que uma loja venda um produto por R$ 100, só que dentro da formação desse preço, podem existir: custo do produto + funcionários + aluguel + transporte + margem + tributos + outros custos.
O consumidor paga R$ 100 e a empresa pode ser a responsável legal pelo recolhimento de determinado imposto, mas parte do custo econômico da tributação pode acabar refletida no preço.
Ou seja:
a empresa recolhe, mas o consumidor pode sentir no bolso.
É por isso que você não precisa receber um boleto escrito: “Imposto do supermercado: R$ 83,27.” O imposto pode estar misturado na conta.
É o famoso:
“Eu nem vi o imposto, mas ele me viu.”
O próprio artigo-pilar do Economia Fácil: Impostos e Tributos: Como Funcionam e Como Eles Afetam Seu Bolso, já explicou essa lógica de como tributos podem chegar ao consumidor por meio da formação dos preços. Agora estamos aprofundando por que isso acontece e como diferenciar as duas categorias.
A diferença em uma tabela
| Característica | Imposto direto | Imposto indireto |
|---|---|---|
| Incidência típica | Renda ou patrimônio | Consumo, produção ou circulação |
| Quem suporta o peso econômico? | Geralmente o próprio contribuinte | Pode ser transferido total ou parcialmente |
| Aparece diretamente para você? | Frequentemente | Nem sempre |
| Exemplos comuns | IR, IPTU, IPVA | ICMS, IPI e tributos sobre consumo |
| Relação com preço dos produtos | Menor relação direta | Pode afetar diretamente o preço |
Importante: essa classificação é uma forma de analisar a incidência econômica. Ela não significa que todo imposto tenha um comportamento absolutamente rígido em qualquer situação. Condições de mercado podem influenciar quanto do custo consegue ser repassado.
Então quem paga o imposto indireto: a empresa ou o consumidor?
Aqui temos uma das maiores confusões, a resposta pode ser: os dois participam da história, mas de maneiras diferentes.
Imagine uma empresa que vende uma mercadoria, a legislação pode determinar que ela é responsável pelo recolhimento do tributo, mas ao formar o preço de venda, ela considera seus custos.
Se o mercado permitir, parte desse custo pode ser repassada para o consumidor, por isso existem dois conceitos que ajudam bastante: Contribuinte de direito e Contribuinte de fato
Contribuinte de direito
É quem a legislação coloca como responsável pelo recolhimento.
Contribuinte de fato
É quem acaba suportando economicamente o peso do tributo, nos impostos indiretos, essa diferença pode ser muito importante.
É como no restaurante: Você não entra na cozinha para preparar o prato, mas paga a conta.
Por que os impostos indiretos costumam aparecer tanto nas compras?
Porque eles estão ligados justamente às operações de bens e serviços. Você compra um produto, paga por um serviço, abastece o carro, compra determinados produtos industrializados, faz uma operação sujeita à tributação, em todas essas situações, pode existir uma tributação relacionada à operação.
É por isso que um aumento de determinado tributo sobre consumo pode acabar chegando aos preços, dependendo de como a mudança afeta a cadeia e de quanto dela é repassado. E isso explica por que entender impostos também é entender preços.
Quer entender mais sobre como os preços da economia são influenciados por diferentes fatores? O artigo do Economia Fácil sobre Dólar: por que ele sobe, desce e como isso afeta seu bolso ajuda a enxergar outra parte desse quebra-cabeça.
E por que o Imposto de Renda é considerado direto?
Porque sua lógica é ligada diretamente à renda do contribuinte. Se uma pessoa recebe determinado rendimento sujeito à tributação, a obrigação tributária é calculada segundo as regras do Imposto de Renda.
A Receita Federal publica anualmente as regras de quem precisa declarar e como os rendimentos devem ser tratados.
Veja a diferença: Imposto de Renda: você recebe renda → a tributação incide sobre aquela renda.
ICMS: você compra determinado produto → existe tributação relacionada à operação de consumo/circulação.
Um olha mais diretamente para quanto você ganhou e o outro está ligado ao que está sendo consumido ou comercializado.
O imposto indireto pesa igual para todo mundo?
Aqui entra uma questão importante, suponha duas pessoas:
Pessoa A: ganha R$ 3.000 por mês.
Pessoa B: ganha R$ 15.000.
Agora imagine que as duas gastem R$ 2.000 por mês com produtos e serviços sujeitos à tributação.
O valor de imposto embutido nas compras pode ser semelhante em determinados produtos, mas o impacto sobre a renda é bem diferente.
Para a primeira pessoa, R$ 2.000 representam uma parcela enorme da renda, já para a segunda, representam uma parcela muito menor.
Por isso, estudos sobre a tributação brasileira analisam também o peso dos tributos em relação à renda das famílias e não apenas o valor arrecadado. Estudos do Ipea com dados da POF 2017-2018 encontraram peso relativo maior da tributação indireta sobre famílias de menor renda. Esse dado é histórico e não deve ser tratado como uma fotografia atual de 2026, mas ajuda a entender o conceito.
Imposto direto é sempre “melhor” e indireto é sempre “pior”?
Não, essa conclusão seria simplista. Os dois tipos têm funções diferentes dentro do sistema tributário. O que pode ser analisado é como cada tipo de tributação funciona, sobre qual base incide, quem suporta o custo e quais efeitos produz.
Aliás, o próprio desenho tributário de um país envolve várias escolhas. O importante para o leitor do Economia Fácil é entender que:
não basta saber que um imposto existe. É preciso saber sobre o que ele incide e quem acaba sentindo seu peso.
E onde entra a Reforma Tributária nessa história?
Aqui está uma atualização que merece atenção em 2026, pois a Reforma Tributária do consumo, criou três novos tributos:
- CBS, de competência federal;
- IBS, de competência compartilhada entre estados e municípios;
- Imposto Seletivo (IS), de competência federal.
A Receita Federal descreve a reforma como uma grande transformação do sistema de tributos indiretos sobre o consumo.
O que está acontecendo em 2026?
2026 é o ano de teste da CBS e do IBS.
A transição continua nos próximos anos:
2027 e 2028: avanço da CBS e extinção de PIS/Cofins.
2029 a 2032: redução gradual de ICMS e ISS enquanto o IBS ganha espaço.
2033: previsão de vigência integral do novo modelo.
Ou seja: o sistema de tributação sobre o consumo está passando por uma transformação enquanto você lê este artigo.
Por isso, informações antigas sobre impostos podem ficar desatualizadas rapidamente. A Receita Federal mantém uma página específica com as orientações e o cronograma atualizado da Reforma Tributária.
Isso significa que o imposto direto vai desaparecer?
Não meu pequeno gafanhoto, a Reforma Tributária do consumo não significa que toda a tributação brasileira passará a ser sobre consumo.
O Brasil continuará tendo tributação sobre diferentes bases, como renda, patrimônio e consumo. O que está sendo transformado é principalmente a estrutura dos tributos sobre o consumo.
Então não confunda:
Reforma dos tributos sobre consumo
com
fim dos impostos diretos. São coisas completamente diferentes.
Onde entra a carga tributária nessa conversa?
No artigo-pilar, explicamos que carga tributária é a relação entre a arrecadação de tributos e o PIB.
A atualização mais recente do Tesouro Nacional mostra que, em 2025, a carga tributária bruta do Governo Geral foi de 32,40% do PIB.
Mas atenção: 32,40% do PIB não significa que cada brasileiro entregou 32,40% do salário em impostos. São medidas diferentes.
Para entender melhor o que significa PIB e por que ele aparece tanto nessas comparações, vale consultar o artigo do Economia Fácil PIB: a “prova de vida” da economia do país.
Como perceber os impostos diretos e indiretos no seu dia a dia?
Pense nestas situações.
Você recebe salário
Pode existir Imposto de Renda → tributação direta.
Você tem um imóvel urbano
Pode existir IPTU → tributação direta.
Você possui um veículo
Pode existir IPVA → tributação direta.
Você compra uma mercadoria
Pode existir tributação sobre o consumo e circulação → normalmente associada à tributação indireta.
Você compra um produto industrializado
Podem existir tributos relacionados à produção e comercialização → tradicionalmente associados à tributação indireta.
A ideia não é decorar uma lista, é aprender a fazer a pergunta:
“Esse imposto está incidindo diretamente sobre minha renda ou patrimônio, ou está ligado a algo que estou consumindo?”
Essa pergunta já ajuda bastante.
O que muda no seu bolso?
Agora chegamos ao ponto principal, os impostos diretos afetam seu orçamento de forma mais explícita. Você sabe que existe uma obrigação relacionada à sua renda, ao seu imóvel ou ao seu veículo.
Já os impostos indiretos podem ser mais difíceis de perceber porque podem estar incorporados aos preços e isso tem uma consequência prática:
você pode pagar imposto sem perceber que está pagando imposto.
Não porque existe um complô secreto no supermercado, mas porque a tributação está incorporada à dinâmica de produção, circulação e consumo.
Por isso, quando uma mudança tributária acontece, ela pode aparecer para você de várias formas:
na folha → renda
no patrimônio → propriedade
na compra → consumo
no preço → custo tributário repassado
Entender essa diferença deixa as notícias econômicas muito menos parecidas com um episódio de “Enigma do Imposto Misterioso”.
Resumo: direto x indireto sem economês
| Se o imposto… | Pense em… |
|---|---|
| Está ligado diretamente à sua renda | Direto |
| Está ligado diretamente ao seu patrimônio | Direto |
| Está relacionado ao consumo | Indireto |
| Pode ter seu custo repassado no preço | Indireto |
| É recolhido pela empresa, mas pode chegar ao consumidor pelo preço | Indireto |
E lembre: essa é uma classificação econômica, não uma regra que transforma todos os impostos em duas gavetas perfeitamente fechadas. O comportamento econômico de determinado tributo pode depender da forma como ele é cobrado e das condições do mercado.
Conclusão — agora você sabe onde o imposto está escondido
A principal diferença é simples:
Impostos diretos atingem mais diretamente renda ou patrimônio.
Impostos indiretos estão ligados principalmente ao consumo e podem ter seu custo repassado para outras pessoas, especialmente por meio dos preços.
E essa diferença importa porque muda a maneira como você percebe o impacto dos impostos, pois um aparece claramente e o outro pode estar lá no preço do produto, quietinho, esperando você passar o cartão.
Agora que você já entendeu essa divisão, fica muito mais fácil avançar para os próximos artigos da nossa série sobre ICMS, IOF, IPVA, IPTU, Imposto de Renda e Reforma Tributária.
Porque imposto pode até continuar tendo nome complicado, mas você não precisa continuar pagando sem entender.
📚 Livros para entender melhor impostos e tributação
Quer entender melhor como funcionam os impostos que aparecem na sua vida financeira?
Impostos e Tributos no Brasil, de Guilherme Luiz Bertoni Pontes, explica os principais tributos federais, estaduais e municipais de forma prática e didática.
Uma boa opção para quem quer sair do “eu pago, mas não faço ideia do quê” e começar a entender melhor como funciona a tributação no Brasil.
Quer ir além do básico e realmente entender como a tributação funciona por trás das empresas? Contabilidade Tributária, de Mateus Alexandre Costa dos Santos, aprofunda os aspectos práticos e conceituais dos tributos e traz conteúdo atualizado para o cenário de 2026.
É uma leitura mais técnica, indicada para quem quer transformar aquele conhecimento básico sobre impostos em uma compreensão muito mais completa.