
“Eu queria começar a investir, mas tenho pouco dinheiro.” Essa frase parece simples, mas esconde uma grande armadilha: a pessoa fica esperando ter bastante dinheiro para começar.
Aí chega o mês seguinte e nada.
No outro: Nada também.
E cinco anos depois ela continua esperando aparecer aquele mágico “dinheiro suficiente” para finalmente começar.
Só que existe um problema: quem começa com pouco pode aumentar os aportes com o tempo. Quem não começa, continua com zero.
Investir não é uma competição para descobrir quem coloca R$ 10 mil primeiro na conta. Para quem está começando, o mais importante é aprender a criar o hábito de investir, escolher algo compatível com o objetivo e evitar erros que custam caro. E não, você não precisa nascer herdeiro de uma mineradora para dar o primeiro passo.
Neste artigo, vamos mostrar como começar a investir com pouco dinheiro, quais opções podem fazer sentido para valores menores, como organizar os primeiros aportes e o que realmente importa quando o dinheiro ainda é curto.
Afinal, quanto dinheiro é preciso para começar a investir?
A resposta que muita gente espera é:
“Você precisa de R$ 5 mil.”
Não.
Ou:
“Menos de R$ 1 mil nem vale a pena.”
Também não.
O valor mínimo depende do investimento escolhido. Existem produtos que permitem começar com valores relativamente baixos, enquanto outros exigem mais dinheiro ou possuem preço de compra que varia conforme o ativo.
No Tesouro Direto, por exemplo, é possível comprar frações de títulos, em múltiplos de 0,01 título. O valor efetivo necessário muda de acordo com o preço do título no momento da compra.
No mercado de ETFs, também é possível comprar uma única cota, e existem ETFs com cotas negociadas por valores baixos — embora o preço varie conforme o fundo e o mercado.
Já CDBs, LCIs, LCAs e outros produtos podem ter valores mínimos definidos pela instituição financeira. Ou seja: não existe um número mágico, pode ser R$ 30, R$ 50, R$ 100, R$ 200 ou outro valor, o mais importante é que o valor seja realista para o seu orçamento.
Porque investir R$ 100 em um mês e ficar sem dinheiro para comprar comida não é educação financeira, é só uma péssima negociação com o supermercado.
Investir com pouco dinheiro realmente faz diferença?
Faz. Só que existe uma diferença importante entre: “vou ficar rico rapidamente investindo R$ 50” e “vou começar a construir patrimônio investindo R$ 50.” A segunda afirmação é muito mais realista.
Olha este exemplo, sem considerar rendimento:
| Aporte mensal | Em 1 ano | Em 5 anos | Em 10 anos |
|---|---|---|---|
| R$ 50 | R$ 600 | R$ 3.000 | R$ 6.000 |
| R$ 100 | R$ 1.200 | R$ 6.000 | R$ 12.000 |
| R$ 200 | R$ 2.400 | R$ 12.000 | R$ 24.000 |
| R$ 300 | R$ 3.600 | R$ 18.000 | R$ 36.000 |
Isso é apenas o dinheiro colocado por você, não há rentabilidade nessa tabela.
A ideia é mostrar uma coisa simples: um aporte pequeno parece insignificante quando olhado isoladamente.
R$ 50 hoje? “Ah, isso não vai mudar minha vida.”
Mas R$ 50 repetidos todos os meses durante anos já viram outra história e conforme sua renda aumenta, seu aporte também pode aumentar, é aí que o jogo começa a ficar interessante.
O segredo não é começar com muito, é conseguir continuar
Aqui está uma das maiores diferenças entre quem começa e quem desiste. Vamos imaginar duas pessoas.
João: começa colocando R$ 500 uma vez e depois passa meses sem investir.
Maria: começa com R$ 50 todos os meses.
No primeiro mês, João parece o grande investidor e Maria parece que está colocando “moedinha”. Só que, com o passar do tempo, quem mantém o hábito vai construindo patrimônio de forma consistente.
Por isso, antes de perguntar:
“Qual investimento rende mais?”
talvez você devesse perguntar:
“Quanto consigo investir todos os meses sem bagunçar minha vida financeira?”
Essa pergunta é muito mais útil para quem está começando.
Antes de investir, veja se esse dinheiro pode ficar investido
Aqui não vamos repetir todo o conteúdo do nosso guia para iniciantes, porque ele já explica as etapas que vêm antes do investimento de longo prazo, especialmente a questão das dívidas caras e da reserva de emergência. Veja o guia de investimentos para quem nunca investiu.
Mas existe uma regra prática que vale destacar: dinheiro que você pode precisar amanhã, não deveria ser tratado da mesma forma que dinheiro que ficará investido por muitos anos. É aí que entram objetivo, prazo e liquidez.
A Comissão de Valores Mobiliários (CVM), destaca justamente a importância de entender os riscos dos investimentos e tomar decisões conscientes e bem informadas.
Então, antes de investir, pergunte:
Esse dinheiro tem destino próximo?
Posso precisar dele de repente?
Estou investindo para uma meta de curto, médio ou longo prazo?
A resposta muda o tipo de investimento que pode fazer sentido.
Com pouco dinheiro, onde dá para começar?
Agora chegamos à parte que interessa. Não existe um único investimento perfeito para todo iniciante, o que existe é investimento mais ou menos adequado ao objetivo, ao prazo, ao risco que você aceita e ao valor disponível.
Tesouro Direto
O Tesouro Direto permite comprar frações dos títulos, o que ajuda quem ainda não possui muito dinheiro para investir. Entre os títulos oferecidos existem opções com características diferentes, por isso não basta pensar:
“É Tesouro, então posso comprar qualquer um.”
Não funciona assim. Um título destinado a um objetivo de longo prazo possui características diferentes de uma aplicação escolhida pela liquidez.
Para entender essa diferença sem entrar em “economês”, vale consultar nosso artigo sobre liquidez, risco e rentabilidade.
E uma informação útil para quem começa pequeno: o Tesouro Direto informa atualmente taxa de custódia de 0,20% ao ano e há isenção dessa taxa para valores de até R$ 10 mil no Tesouro Selic, incidindo somente sobre o excedente acima desse valor. A instituição financeira também pode cobrar taxa própria, por isso é importante verificar as condições antes de investir.
CDB
CDB é outro investimento bastante conhecido por quem está começando.
Uma das vantagens é que existem CDBs com diferentes valores mínimos, prazos, rentabilidades e condições de resgate.
Só não faça aquela comparação preguiçosa:
“Esse CDB paga 110% e aquele paga 100%, então o primeiro ganhou.”
Calma meu pequeno gafanhoto, você precisa olhar também:
- prazo;
- liquidez;
- instituição emissora;
- tributação;
- condições do produto.
CDB e RDB estão entre os produtos cobertos pela garantia ordinária do FGC, respeitando as regras e os limites definidos pelo Fundo. Atualmente, a garantia é de até R$ 250 mil por CPF ou CNPJ por instituição financeira ou conglomerado, com limite global de R$ 1 milhão em um período de quatro anos.
Isso não significa que todo investimento fique automaticamente “sem risco”. A garantia do FGC tem regras, limites e produtos elegíveis.
LCI e LCA
LCI e LCA também aparecem entre as alternativas de renda fixa cobertas pela garantia ordinária do FGC, dentro das condições estabelecidas pelo FGC.
Mas existe um detalhe importante para quem tem pouco dinheiro: não adianta escolher um produto apenas porque a rentabilidade parece bonita.
Confira o investimento mínimo, confira o prazo, confira a liquidez e veja se você realmente poderá ficar sem aquele dinheiro durante o período. Um investimento maravilhoso que não cabe na sua realidade continua sendo um investimento ruim para você.
ETFs
ETF é outra possibilidade. De forma simples, é um fundo negociado na Bolsa cuja cota busca acompanhar determinado índice ou estratégia.
Uma característica interessante para quem começa com pouco é que é possível comprar uma única cota e há ETFs negociados por valores relativamente baixos, embora o preço varie conforme cada produto.
Mas atenção: ETF não significa investimento sem risco.
Como há produtos de diferentes tipos, é preciso entender o que aquela cota acompanha e qual é o comportamento esperado.
Por isso, ETF pode entrar na conversa sobre investimentos com pouco dinheiro, mas não deveria entrar simplesmente porque:
“A cota custa barato.”
Preço de entrada e risco são coisas diferentes.
“Mas eu só tenho R$ 50. Como vou diversificar?”
Aqui está uma coisa que muito iniciante precisa ouvir: você não precisa montar uma carteira de 12 investimentos com R$ 50.
Aliás, isso provavelmente só vai transformar sua vida financeira em um catálogo de investimentos.
R$ 50 não precisam virar: R$ 10 em um CDB + R$ 10 em outro + R$ 10 em ETF + R$ 10 em FII + R$ 10 em qualquer coisa que apareceu no TikTok. Isso não é necessariamente diversificação, é bagunça.
A diversificação tem função de distribuir riscos entre diferentes ativos e classes. Ela é importante, mas precisa ser coerente com o tamanho e o objetivo da carteira. O próprio conceito é aprofundado no artigo do Economia Fácil, sobre: diversificação de investimentos.
No começo, pode ser mais inteligente: começar com uma estratégia simples → aumentar os aportes → aprender → diversificar gradualmente.
Vale mais investir R$ 50 ou esperar juntar R$ 500?
Depende da finalidade desse dinheiro. Mas, quando estamos falando de um valor que já está disponível para investimento, não existe vantagem automática em deixar R$ 50 parados durante dez meses apenas para dizer:
“Agora eu tenho R$ 500 para começar.”
Durante esse período, você poderia estar aprendendo a investir, criando o hábito e construindo patrimônio. Por outro lado, também não faz sentido investir qualquer dinheiro só para “não deixar parado”.
Imagine que você tenha: R$ 300 sobrando no mês. Mas sabe que vai precisar de R$ 250 para pagar uma despesa importante daqui a duas semanas. Esses R$ 250 têm função.
Não transforme uma conta próxima em investimento de longo prazo só porque a palavra “investir” parece bonita.
E se eu só conseguir investir R$ 20 ou R$ 30?
Então comece com aquilo que realmente consegue. O ponto não é transformar este artigo em uma competição de quem investe primeiro, o ponto é evitar aquela ideia:
“Só vou começar quando sobrar bastante.”
Se hoje você consegue investir R$ 30, ótimo.
Se consegue R$ 50, ótimo.
R$ 100? Melhor ainda.
O valor precisa caber no orçamento.
Porque consistência é mais importante do que fazer um aporte bonito uma vez e desaparecer depois.
E existe outra possibilidade: começar com pouco e aumentar o aporte sempre que sua renda melhorar.
Por exemplo:
2026: R$ 50 por mês
2027: R$ 80
2028: R$ 120
2029: R$ 150
Você não precisou ganhar uma fortuna para começar, só precisou acompanhar a evolução da própria vida financeira.
Um dos maiores erros de quem investe pouco: procurar rendimento milagroso
Esse é perigoso. Quando a pessoa tem pouco dinheiro, ela costuma pensar:
“Se eu tenho só R$ 100, preciso encontrar um investimento que dobre rapidamente.”
E aí começa a procurar promessa de:
10% ao mês.
20% ao mês.
Lucro garantido.
Renda sem risco.
🚨 Pare.
Quanto maior a promessa de retorno, maior precisa ser sua atenção aos riscos. Não existe botão secreto escrito: “Pouco dinheiro → muito dinheiro → rapidamente.”
Se existisse, provavelmente o dono desse botão não estaria vendendo curso no Instagram, estaria ocupado apertando o botão.
A CVM reforça justamente a necessidade de conhecer os riscos envolvidos nos investimentos antes de tomar decisões.
Com pouco dinheiro, custos pequenos também merecem atenção
Aqui está um detalhe que muita gente ignora. Imagine uma pessoa investindo R$ 50, se ela paga uma taxa fixa relevante para fazer aquela operação, o custo pode representar uma parcela enorme do investimento.
Por isso, antes de investir, procure entender:
Existe taxa de corretagem?
Existe taxa de administração?
Existe taxa de custódia?
Existe alguma cobrança para movimentar o dinheiro?
Não existe almoço grátis no mundo financeiro e quando o patrimônio ainda é pequeno, cada custo pesa proporcionalmente mais.
No Tesouro Direto, por exemplo, a taxa da instituição financeira é livremente acordada, enquanto a taxa de custódia da Bolsa do Brasil (B3) segue as regras do programa.
Então, não escolha uma instituição financeira no piloto automático.
Como começar a investir com pouco dinheiro em 6 passos
Agora vamos transformar tudo isso em algo prático.
Passo 1: escolha um valor possível
Não escolha um valor que vai fazer falta, comece com aquilo que você consegue manter.
Passo 2: escolha um objetivo
Pode ser: reserva, viagem, imóvel, aposentadoria, independência financeira ou formação de patrimônio.
Objetivo ajuda a escolher prazo e tipo de investimento.
Passo 3: escolha um investimento compatível
Não escolha apenas pelo maior percentual mostrado na tela, olhe risco, prazo, liquidez, custos e características do produto.
Passo 4: faça o primeiro aporte
Aqui começa a parte engraçada, até agora você estudou, comparou, leu, assistiu vídeo, abriu sete abas, perguntou para o amigo, mas falta uma coisa: investir.
Comece quando as condições forem adequadas para você.
Passo 5: crie uma rotina
Pode ser todo mês, depois do recebimento do salário. O Tesouro Direto, por exemplo, permite programar aportes mensais. A automatização pode ajudar justamente porque você não precisa depender da motivação.
Motivação é ótima, mas costuma tirar férias na segunda-feira.
Passo 6: aumente aos poucos
Quando sua renda aumentar ou alguma despesa diminuir, reveja seu aporte.
Você pode começar com R$ 50 e, meses depois, passar para R$ 100.
Depois R$ 150, depois R$ 200. A construção do patrimônio acontece em etapas.
Quanto investir por mês ganhando pouco?
Essa pergunta merece cuidado porque não existe um percentual universal que sirva para todo mundo.
Uma pessoa pode ganhar R$ 2.000 e ter despesas de R$ 1.700. Outra pode ganhar R$ 5.000 e gastar R$ 5.500.
A renda sozinha não conta a história inteira, por isso, em vez de copiar:
“Todo mundo precisa investir 20% do salário.”
Use uma abordagem mais prática: quanto consigo investir regularmente sem comprometer minhas contas e sem voltar para o cartão de crédito?
Se a resposta hoje for R$ 50, comece por aí e quando sua situação melhorar, aumente.
Exemplo: começando com R$ 100 por mês
Vamos imaginar uma pessoa chamada Tatiana.
Tatiana ganha um salário, já organizou suas despesas e decidiu separar R$ 100 por mês para investir.
Ela não quer correr atrás de investimento milagroso, quer apenas começar.
No primeiro mês: R$ 100
Segundo: R$ 100
Terceiro: R$ 100
Depois de um ano, ela terá colocado: R$ 1.200 do próprio bolso.
Agora imagine que, no segundo ano, Tatiana consiga aumentar para R$ 150. Ela não precisou esperar ficar rica, ela foi aumentando o investimento junto com a própria capacidade financeira.
Esse é um dos caminhos mais realistas para quem começa com pouco.
E quando os R$ 100 virarem R$ 1.000?
Aí a conversa começa a mudar, com mais patrimônio passa a ser cada vez mais importante pensar na distribuição dos investimentos, em diversificação, prazo e objetivos.
É justamente nesse ponto que entram assuntos que já tratamos no Economia Fácil, como montagem de carteira e perfil de risco. Veja como montar uma carteira de investimentos para iniciantes.
Não é necessário tentar resolver tudo no primeiro mês. Primeiro você aprende a investir, depois aprende a melhorar, depois aprende a organizar e com o tempo, sua carteira deixa de ser apenas:
“Tenho algum dinheiro investido.”
e começa a virar:
“Cada parte do meu dinheiro tem uma função.”
O que fazer quando o investimento começar a render?
Aqui mora outra armadilha. A pessoa investe R$ 100, depois de um tempo vê R$ 108 e pensa:
“Vou sacar os R$ 8 para comemorar.”
Tudo bem ter objetivos e usar seu dinheiro, mas se a intenção é construir patrimônio, parte do poder dos investimentos vem justamente de deixar o dinheiro e os rendimentos trabalhando ao longo do tempo.
Por isso, não fique obcecado com o saldo todos os dias. Investimento não é planta que precisa ser regada a cada duas horas, acompanhe, revise e mantenha a estratégia.
Começar pequeno também ajuda a aprender sem colocar muito dinheiro em risco
Essa talvez seja uma das maiores vantagens de começar com pouco, você consegue aprender na prática.
Ao investir R$ 50 ou R$ 100, começa a observar:
- como funciona uma aplicação;
- como aparece a rentabilidade;
- quando o dinheiro pode ser resgatado;
- quais taxas existem;
- como funciona a tributação;
- como você reage às oscilações.
Isso é especialmente importante porque investir envolve comportamento.
A própria CVM mantém iniciativas de educação financeira voltadas também a pequenos investidores e destaca a importância de decisões conscientes e bem informadas.
É melhor aprender conceitos com uma quantia pequena, do que descobrir seus próprios limites depois de colocar uma bolada em algo que você não entende.
Dá para começar investindo pelo celular?
Sim. Atualmente, muitas instituições permitem consultar e movimentar investimentos pelo aplicativo ou site.
No Tesouro Direto, por exemplo, o investidor pode operar pelo site do próprio programa ou por instituições financeiras participantes, conforme a integração oferecida por cada instituição.
Mas cuidado para não transformar facilidade em pressa, o fato de conseguir investir em três cliques não significa que você deva investir em três segundos.
Antes do botão “confirmar”, saiba:
o que estou comprando?
quanto estou colocando?
quando posso precisar desse dinheiro?
quais são os riscos?
quanto pago de custos?
Cinco perguntas simples podem evitar muita dor de cabeça.
O que NÃO fazer quando estiver começando com pouco dinheiro
Começar pequeno é ótimo, mas começar pequeno e fazer besteira é “menos ótimo”.
Evite:
Investir dinheiro que será usado para pagar contas.
Colocar tudo em um investimento só porque alguém prometeu rentabilidade alta.
Comprar algo que você não entende.
Ignorar taxas e custos.
Copiar a carteira de outra pessoa.
Mudar de investimento toda semana.
Esperar ter muito dinheiro para começar.
E talvez o principal: não confunda investimento com aposta.
Investir envolve planejamento, risco e tempo. Não precisa ser emocionante, aliás para o seu patrimônio, quanto menos emoção desnecessária, melhor.
Começar com pouco dinheiro ou esperar?
Aqui está a conclusão mais importante deste artigo: começar pequeno pode ser melhor do que ficar esperando começar grande.
R$ 50 não vai transformar sua vida financeira do dia para a noite, R$ 100 também não, mas eles podem iniciar uma rotina e essa rotina pode crescer.
O dinheiro investido pode aumentar conforme seus aportes aumentam, sua experiência também aumenta, seu conhecimento melhora, sua capacidade de escolher investimentos evolui e é assim que uma pequena decisão começa a virar patrimônio.
Não existe vergonha nenhuma em começar com R$ 30, R$ 50 ou R$ 100. Vergonha seria continuar por dez anos dizendo:
“Quando eu tiver dinheiro, eu começo.”
Comece com o dinheiro que cabe na sua realidade, depois faça esse valor crescer junto com você. Porque no mundo dos investimentos, o primeiro milhão começa de um jeito pouco glamoroso: com o primeiro aporte.
📚 Livros físicos da Amazon para quem quer começar a investir

Quer começar a cuidar melhor do dinheiro, mas ainda não sabe por onde começar?
Neste livro, Thiago Nigro aborda três pilares: gastar melhor, investir melhor e ganhar mais, mostrando como esses três pontos podem trabalhar juntos na construção de patrimônio.
Uma leitura interessante para quem está começando e quer entender que investir não começa com uma fortuna, mas com organização, disciplina e constância.
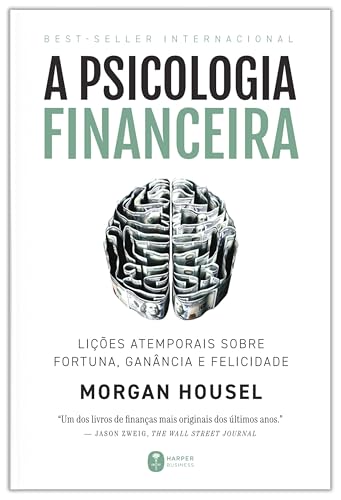
Você pode aprender tudo sobre investimentos e ainda tomar decisões ruins.
Morgan Housel mostra como comportamento, emoções e experiências pessoais, influenciam a maneira como lidamos com dinheiro e investimentos.
Excelente para quem quer entender que construir patrimônio não depende apenas de escolher bons investimentos, mas também de ter paciência, controlar impulsos e tomar decisões mais conscientes.

Antes de aprender a investir, você precisa aprender a guardar.
O clássico de George S. Clason apresenta lições de dinheiro por meio de histórias simples, abordando temas como poupar, controlar gastos e fazer o dinheiro trabalhar a seu favor.
Uma leitura leve para quem está dando os primeiros passos e precisa transformar aquele “um dia eu começo” em “todo mês eu separo uma parte”.