
Você já ouviu aquela velha frase: “Não coloque todos os ovos na mesma cesta.” Pois é, essa frase pode parecer conselho de vó, mas quando o assunto é investimento, ela faz bastante sentido.
Imagine colocar todo o seu dinheiro em um único investimento, se tudo der certo, você pode comemorar, mas se aquele investimento enfrentar um problema, quem vai chorar é o seu patrimônio.
A diversificação existe justamente para evitar que uma única decisão ruim consiga bagunçar toda a sua carteira. Só que existe um detalhe importante: diversificar não significa sair comprando um monte de investimentos diferentes.
Você pode ter 15 investimentos e mesmo assim, estar correndo praticamente o mesmo risco em todos eles e é aí que muita gente se confunde.
Neste artigo, vamos entender o que realmente significa diversificar investimentos, como identificar concentração excessiva e como montar uma carteira mais equilibrada sem transformar sua vida em uma central de monitoramento da Bolsa. E o melhor: tudo isso em português de gente normal.
E se você está começando agora no mundo dos investimentos e quer saber como começar a montar a sua carteira, leia o nosso artigo: Como Montar uma Carteira de Investimentos para Iniciantes.
O que é diversificação de investimentos?
Diversificação é distribuir seu dinheiro entre investimentos que tenham características e riscos diferentes. A ideia é simples: se um investimento enfrentar dificuldades, o impacto sobre o patrimônio total será menor porque o dinheiro não está concentrado somente nele.
A B3 explica que uma boa diversificação pode envolver diferentes classes de ativos, setores, prazos, indexadores e até países. Por exemplo, imagine uma pessoa que tenha:
- Tesouro Direto;
- CDB;
- ações de empresas de diferentes setores;
- fundos imobiliários;
- investimentos internacionais.
Ela não está necessariamente protegida de todos os problemas do mercado, mas seu patrimônio não depende de uma única fonte de risco.
Se determinada empresa tiver problemas, por exemplo, isso pode afetar suas ações, mas não necessariamente todo o restante da carteira. Essa é a lógica.
Você não está tentando adivinhar qual investimento vai ganhar. Está evitando depender de apenas um deles.
Diversificar não significa ter muitos investimentos
Aqui está uma das maiores confusões. Imagine duas carteiras.
Carteira A
- 10 ações de bancos;
- 5 ações de seguradoras;
- 5 ações de empresas financeiras.
Parece diversificada? Tem 20 ativos, mas existe uma concentração enorme no mesmo setor. Agora imagine:
Carteira B
- renda fixa;
- ações de setores diferentes;
- fundos imobiliários;
- exposição internacional;
- uma pequena parcela em ativos de maior risco.
A Carteira B pode ter menos investimentos individuais e ainda assim, apresentar uma diversificação melhor. A B3 destaca justamente que o número de ativos não é suficiente para determinar se uma carteira está diversificada.
É preciso observar como eles se comportam diante dos diferentes fatores de risco. Ou seja: 20 ovos na mesma cesta continuam sendo 20 ovos na mesma cesta. Só aumentou o tamanho do café da manhã.
Por que diversificar pode reduzir os riscos?
Imagine que você tenha R$ 50 mil investidos em uma única ação, se ela cair 30%, seu patrimônio investido naquele ativo passa para aproximadamente R$ 35 mil. Você perdeu R$ 15 mil.
Agora imagine que esses mesmos R$ 50 mil estejam distribuídos entre diferentes investimentos, se apenas uma parte da carteira sofrer uma queda de 30%, o impacto sobre o patrimônio total será muito menor.
Isso acontece porque investimentos diferentes podem reagir de maneiras diferentes aos acontecimentos econômicos. Um determinado cenário pode prejudicar uma empresa, enquanto beneficia outra.
A alta dos juros pode favorecer alguns investimentos de renda fixa, enquanto pode pressionar determinados ativos de renda variável. Uma crise em um setor específico pode afetar empresas daquele segmento, mas não necessariamente todas as outras empresas do mercado.
É por isso que uma carteira diversificada pode apresentar um comportamento mais equilibrado, mas existe uma ressalva importante: diversificação não elimina o risco.
Ela ajuda a reduzir determinados riscos, principalmente aqueles ligados a empresas, setores, emissores ou investimentos específicos.
Já os chamados riscos sistêmicos — aqueles que afetam grande parte do mercado — não desaparecem simplesmente porque você comprou mais ativos.
A própria B3 destaca essa diferença entre riscos que podem ser reduzidos pela diversificação e riscos sistêmicos, que podem atingir o mercado de maneira ampla.
O perigo de confundir diversificação com pulverização
Existe um ponto em que diversificar demais começa a virar bagunça. Imagine alguém com:
- 12 CDBs;
- 8 ações;
- 6 FIIs;
- 4 fundos;
- 3 ETFs;
- 2 criptomoedas;
- 5 investimentos internacionais.
No papel, parece o investidor do ano, na prática, talvez seja apenas alguém com 40 coisas para acompanhar.
Se a pessoa não sabe por que possui cada investimento, qual é sua função na carteira ou quanto deveria representar do patrimônio, temos um problema. Diversificação boa tem propósito, não é:
“Esse investimento parece interessante, vou comprar também.”
É:
“Esse investimento acrescenta alguma coisa que minha carteira ainda não possui?”
Essa pergunta é muito mais importante.
O primeiro passo para diversificar: descubra onde seu dinheiro está
Antes de comprar qualquer coisa nova, faça um inventário, pegue todos os seus investimentos e coloque em uma tabela. Por exemplo:
| Investimento | Valor | Participação |
|---|---|---|
| Tesouro Direto | R$ 20.000 | 40% |
| CDB | R$ 10.000 | 20% |
| Ações | R$ 8.000 | 16% |
| FIIs | R$ 7.000 | 14% |
| Criptoativos | R$ 2.500 | 5% |
| Exterior | R$ 2.500 | 5% |
| Total | R$ 50.000 | 100% |
Só de fazer isso você já pode descobrir algo interessante. Às vezes, a pessoa acha que tem uma carteira diversificada porque possui seis investimentos, mas quando coloca tudo no papel, percebe que 80% do patrimônio está concentrado em uma mesma classe.
É como abrir a geladeira e descobrir que você tem 14 potes de maionese e nenhum arroz. Tecnicamente há variedade, mas na prática, está faltando equilíbrio.
Como montar uma carteira equilibrada?
Agora chegamos à parte mais importante, uma carteira equilibrada não possui uma porcentagem universal que sirva para todo mundo. Não existe:
“Todo brasileiro deve ter exatamente 50% em renda fixa, 30% em ações e 20% em FIIs.”
Isso seria bonito numa tabela, mas investimentos não funcionam assim. A distribuição depende de fatores como:
- perfil de risco;
- objetivos;
- prazo;
- necessidade de liquidez;
- patrimônio;
- capacidade de suportar oscilações;
- conhecimento sobre investimentos.
Como já vimos no artigo “Como Escolher Investimentos de Acordo com Seu Perfil de Risco“, o perfil do investidor deve orientar a composição da carteira. Por isso, os exemplos a seguir são didáticos, e não recomendações individuais.
Pense na carteira como uma equipe
Uma maneira simples de entender a diversificação é imaginar que sua carteira é um time, mas você não escala 11 goleiros, não importa o quanto você goste de goleiros, porque cada jogador precisa cumprir uma função. Nos investimentos acontece algo parecido, um investimento pode ter como principal função:
- dar liquidez;
- preservar patrimônio;
- buscar crescimento;
- gerar renda;
- proteger parcialmente contra determinados cenários;
- oferecer exposição a outros mercados.
Quando você entende a função de cada parte, fica mais fácil montar uma carteira coerente.
Conheça os principais “blocos” de uma carteira diversificada
Renda fixa
A renda fixa pode cumprir diferentes funções dentro de uma carteira e dependendo do produto, pode ajudar na:
- reserva de emergência;
- proteção do patrimônio;
- geração de previsibilidade;
- diversificação de emissores;
- busca por diferentes prazos e indexadores.
E atenção: renda fixa não significa que todos os investimentos são iguais. Existem diferenças de emissor, prazo, liquidez, remuneração e risco.
CDB, Tesouro Direto, LCI, LCA e outros produtos possuem características próprias, por isso ter três investimentos de renda fixa não significa necessariamente ter três riscos completamente diferentes.
Ações
Ações podem proporcionar participação em empresas e potencial de crescimento no longo prazo, mas existe uma questão importante para a diversificação: não concentrar tudo em uma única empresa ou setor.
Imagine possuir apenas empresas de commodities, se o cenário daquele segmento mudar, várias posições podem sofrer ao mesmo tempo. Por isso, dentro da própria renda variável, a diversificação pode acontecer entre diferentes setores e empresas.
Fundos imobiliários
Os FIIs permitem exposição ao mercado imobiliário por meio de fundos negociados em bolsa, mas também não são todos iguais. Existem diferentes tipos e estratégias dentro desse mercado.
Então, possuir cinco FIIs não significa necessariamente estar bem diversificado, se todos estiverem concentrados em características semelhantes, você pode continuar exposto aos mesmos riscos.
Investimentos internacionais
Ter parte do patrimônio exposta ao exterior pode ampliar a diversificação geográfica. A ideia é não depender exclusivamente da economia brasileira, pois empresas, moedas e mercados de outros países podem reagir de maneira diferente aos acontecimentos do Brasil.
Isso não significa que investir no exterior seja automaticamente melhor, significa apenas que você acrescenta outra dimensão de diversificação.
Criptoativos
Criptomoedas podem fazer parte de uma estratégia de diversificação para investidores que compreendam e aceitem seus riscos, mas existe uma diferença importante entre: diversificar e apostar uma parcela enorme da carteira em um ativo extremamente volátil.
Se uma pessoa coloca 40% do patrimônio em criptomoedas e chama isso de diversificação, temos um pequeno problema de matemática e a porcentagem também importa.
Diversificação por classe, setor, prazo e localização
Uma carteira pode ser diversificada de várias maneiras.
1. Por classe de ativo
Exemplo:
- renda fixa;
- ações;
- FIIs;
- investimentos internacionais;
- outros ativos.
2. Por setor
Dentro das ações, por exemplo:
- bancos;
- energia;
- saúde;
- tecnologia;
- consumo;
- indústria.
3. Por prazo
Você pode ter investimentos:
- de curto prazo;
- médio prazo;
- longo prazo.
Isso ajuda a evitar que todo o dinheiro fique preso no mesmo horizonte.
4. Por indexador
Na renda fixa, por exemplo, existem investimentos ligados a diferentes referências de remuneração, isso pode fazer com que partes da carteira respondam de maneiras diferentes às mudanças econômicas.
5. Por localização geográfica
Além do Brasil, uma carteira pode ter exposição a:
- Estados Unidos;
- Europa;
- outros mercados internacionais.
A B3 destaca que diversificação pode envolver justamente classes de ativos, setores, prazos, indexadores e localização geográfica.
Exemplo de carteira concentrada x carteira diversificada
Vamos comparar duas carteiras fictícias de R$ 100 mil.
Carteira A — concentrada
| Categoria | Valor | Participação |
|---|---|---|
| CDBs | R$ 80.000 | 80% |
| Ações de um único setor | R$ 15.000 | 15% |
| Criptoativos | R$ 5.000 | 5% |
Essa carteira não é necessariamente “errada”, mas existe uma concentração significativa. Grande parte do patrimônio está exposta à mesma classe.
Carteira B — mais diversificada
| Categoria | Valor | Participação |
|---|---|---|
| Renda fixa | R$ 50.000 | 50% |
| Ações | R$ 20.000 | 20% |
| FIIs | R$ 10.000 | 10% |
| Exterior | R$ 15.000 | 15% |
| Criptoativos | R$ 5.000 | 5% |
Essa carteira também não é automaticamente “melhor”, ela simplesmente possui fontes de risco mais variadas e isso é exatamente o que queremos entender quando falamos de diversificação. O percentual adequado para cada pessoa depende do seu perfil e dos objetivos.
Como saber se sua carteira está concentrada demais?
Faça cinco perguntas.
Pergunta 1 — Quanto do meu dinheiro está em uma única classe?
Se praticamente todo o patrimônio está em uma categoria, existe concentração. Isso pode ser intencional, mas precisa ser uma decisão consciente.
Pergunta 2 — Quanto depende de uma única empresa?
Ter uma participação muito grande em uma única empresa aumenta o impacto que um problema específico pode causar na carteira.
Pergunta 3 — Quanto depende de um único setor?
Cinco empresas diferentes do mesmo setor não representam a mesma diversificação que cinco empresas de setores diferentes.
Pergunta 4 — Quanto depende do Brasil?
Ter todo o patrimônio vinculado ao mesmo país significa compartilhar muitos dos mesmos fatores econômicos.
Pergunta 5 — Se um investimento cair bastante, quanto isso afeta meu patrimônio?
Essa talvez seja a pergunta mais poderosa, se determinado investimento cair 50%, você precisa saber quanto isso representaria no patrimônio total. Se ele representa 2% da carteira, o impacto direto é uma coisa, se representa 60%, é outra história.
H2: O que é rebalanceamento da carteira?
Agora imagine que você montou uma carteira com determinadas proporções, com o tempo, os investimentos se valorizam de maneiras diferentes e aquela distribuição inicial começa a mudar. Exemplo:
Você começou com:
- 60% renda fixa;
- 30% ações;
- 10% FIIs.
Depois de algum tempo, as ações sobem bastante.
Agora sua carteira está:
- 50% renda fixa;
- 40% ações;
- 10% FIIs.
Você continua com os mesmos investimentos, mas a composição mudou e é aí que entra o rebalanceamento. Ele consiste em ajustar a carteira para aproximá-la novamente da estratégia definida.
A B3 destaca que a gestão da carteira envolve justamente acompanhar a composição e fazer ajustes para manter a estratégia alinhada aos objetivos e ao perfil do investidor.
Rebalancear significa vender tudo que subiu?
Não necessariamente, esse é um ponto importante. Uma maneira de rebalancear é utilizar novos aportes. Imagine que sua meta seja manter determinada parcela em renda fixa e outra em renda variável.
Se a renda variável ficou acima do percentual planejado, você pode direcionar novos aportes para a parte que ficou abaixo.
Assim, aos poucos, a carteira pode voltar à proporção desejada sem precisar vender imediatamente os investimentos que se valorizaram. Dependendo da situação, porém, uma venda pode fazer sentido. Isso envolve questões como:
- impostos;
- custos;
- características do investimento;
- objetivos;
- estratégia;
- distância em relação à alocação desejada.
Por isso, rebalanceamento não deve virar uma desculpa para ficar comprando e vendendo toda semana.
De quanto em quanto tempo devo revisar a carteira?
Não existe uma frequência universal que funcione para todos, o importante é ter um método. Você pode, por exemplo, estabelecer uma revisão periódica para verificar:
- se os percentuais continuam adequados;
- se seus objetivos mudaram;
- se sua situação financeira mudou;
- se algum investimento passou a representar uma parcela exagerada;
- se a carteira continua compatível com seu perfil.
A B3 recomenda que o acompanhamento seja sistemático, sem cair no extremo de olhar a carteira o tempo inteiro.
E isso é importante: Investimento de longo prazo não precisa de plantão 24 horas. Se você abre o aplicativo toda vez que o mercado oscila 1%, talvez esteja fazendo mais cardio emocional do que investimento.
Diversificação também precisa respeitar sua reserva de emergência
Aqui não vamos repetir o artigo específico sobre carteira para iniciantes, mas existe uma regra conceitual importante: reserva de emergência tem função diferente do dinheiro destinado ao longo prazo.
O dinheiro da emergência precisa estar disponível quando você precisar dele. Por isso, não faz sentido colocar a reserva inteira em investimentos que podem sofrer oscilações ou que dificultem o acesso ao dinheiro.
A própria B3 destaca a reserva de emergência como uma etapa anterior à construção da carteira de investimentos de longo prazo e ressalta a importância da liquidez imediata para esse dinheiro. Diversificar não significa espalhar a reserva em dez investimentos, significa dar a cada dinheiro uma função.
Os 6 erros mais comuns ao tentar diversificar
Erro 1 — Comprar investimentos demais
Mais investimentos não significam automaticamente mais segurança.
Erro 2 — Comprar vários ativos iguais
Cinco investimentos que sofrem influência dos mesmos fatores podem oferecer pouca diversificação real.
Erro 3 — Diversificar sem entender
Se você não sabe explicar por que determinado investimento está na carteira, talvez esteja na hora de descobrir.
Erro 4 — Copiar a carteira de outra pessoa
O patrimônio, os objetivos, a renda, o prazo e a tolerância ao risco de outra pessoa são diferentes dos seus. Uma carteira excelente para ela pode ser péssima para você.
5 — Vender no desespero
Diversificação não serve para impedir qualquer queda, ela serve para evitar concentração excessiva. Em momentos de turbulência, uma carteira diversificada ainda pode cair, a diferença é que você não deveria depender de um único investimento para recuperar todo o patrimônio.
Erro 6 — Nunca revisar
Montar a carteira uma vez e esquecer dela por dez anos também não é estratégia, pois sua vida muda, seus objetivos mudam, sua renda muda, seu patrimônio muda, e a carteira precisa acompanhar essas mudanças.
Uma forma simples de montar sua carteira
Se você está começando a organizar uma carteira mais diversificada, pode seguir este roteiro:
Passo 1 — Defina seus objetivos
Pergunte: Para que estou investindo? Aposentadoria? Compra de imóvel? Independência financeira? Viagem? Formação de patrimônio? Cada objetivo pode ter prazo e necessidade de liquidez diferentes.
Passo 2 — Separe a reserva de emergência
Não misture dinheiro de emergência com dinheiro destinado a objetivos de longo prazo.
Passo 3 — Defina quanto risco você consegue suportar
Aqui entra o seu perfil de investidor e não apenas o perfil que você gostaria de ter. Existe uma diferença enorme entre:
“Eu sou tranquilo com risco.”
e
“Eu sou tranquilo com risco até ver meu investimento cair 25%.”
A segunda frase costuma aparecer depois da primeira.
Passo 4 — Escolha as classes de ativos
Pense nas funções que você quer cumprir:
- liquidez;
- segurança;
- crescimento;
- renda;
- diversificação geográfica;
- exposição a diferentes cenários.
Passo 5 — Distribua os investimentos
Defina uma estratégia coerente com seu perfil, não precisa ser perfeita, precisa ser compreensível e sustentável para você.
Passo 6 — Faça aportes regularmente
Aportes ajudam a construir patrimônio e também podem ser utilizados para aproximar a carteira das proporções planejadas.
Passo 7 — Revise de tempos em tempos
Veja se a carteira ainda faz sentido, não precisa ficar mexendo nela todos os dias.
E se eu tiver pouco dinheiro para investir?
Você não precisa esperar juntar R$ 100 mil para começar a pensar em diversificação, aliás, começar cedo pode ser mais importante do que tentar montar a carteira perfeita.
Com pouco dinheiro, porém, não é necessário comprar dez investimentos diferentes, pode ser mais eficiente construir a carteira gradualmente.
Por exemplo: Hoje você pode ter uma aplicação de renda fixa, depois, conforme o patrimônio cresce e seus objetivos permitem, pode acrescentar outras classes. A diversificação pode ser construída ao longo do tempo, você não precisa comprar tudo no primeiro mês.
Diversificação é proteção, não garantia de lucro
Essa frase merece ficar bem destacada: Diversificação não garante que sua carteira vai ganhar dinheiro e ela também não impede perdas. O objetivo é reduzir a dependência de um único investimento, empresa, setor, prazo ou mercado.
A B3 explica que uma carteira diversificada pode reduzir determinados riscos, mas que o risco sistêmico continua existindo. Portanto, se alguém aparecer prometendo:
“Monte essa carteira e você nunca mais perderá dinheiro.”
Pode pegar sua carteira e correr, provavelmente a única coisa diversificada ali será a conversa.
Diversificação não é procurar o investimento que sempre sobe
Esse é outro erro. Você não precisa encontrar investimentos que sempre tenham desempenho positivo ao mesmo tempo, na verdade uma carteira bem diversificada pode ter momentos em que:
- uma parte sobe;
- outra fica estável;
- outra cai.
Isso não significa necessariamente que a carteira está errada. O objetivo é justamente combinar investimentos com comportamentos diferentes.
A B3 observa que, em uma carteira realmente diversificada, alguns ativos podem se valorizar enquanto outros caem ou permanecem estáveis, dependendo do cenário. A carteira não precisa ganhar um campeonato em todas as modalidades, ela precisa chegar ao destino.
Como evitar que a diversificação vire uma bagunça?
Crie uma regra simples para cada investimento. Antes de comprar, consiga responder:
1. Por que estou comprando?
2. Qual é a função dele na minha carteira?
3. Qual risco estou assumindo?
4. Quanto ele representa do meu patrimônio?
5. O que já tenho que se comporta de maneira parecida?
Se você não consegue responder essas perguntas, talvez seja melhor pesquisar mais antes de apertar o botão “comprar”. Porque o botão é pequeno, mas o arrependimento pode ser enorme.
A carteira equilibrada é aquela que você consegue manter
Esse talvez seja o ponto mais importante, pois uma carteira pode parecer maravilhosa no papel, mas se você não consegue suportar suas oscilações, vai abandoná-la no pior momento.
Imagine um investidor que monta uma carteira agressiva porque alguém disse que “no longo prazo Bolsa sempre compensa”. Chega uma crise, a carteira cai e ele entra em pânico e vende tudo.
Nesse caso, a carteira até poderia ter uma estratégia interessante, mas não era uma carteira adequada para o comportamento daquele investidor.
Por isso, equilíbrio não significa apenas dividir dinheiro entre investimentos, significa encontrar uma composição que permita que você continue investindo mesmo quando o mercado resolver testar sua paciência.
Checklist: sua carteira está diversificada de verdade?
Antes de considerar sua carteira pronta, confira:
☐ Tenho mais de uma classe de investimento quando isso faz sentido para meus objetivos.
☐ Não estou excessivamente concentrado em uma única empresa.
☐ Não estou excessivamente concentrado em um único setor.
☐ Avaliei diferentes prazos e necessidades de liquidez.
☐ Sei quais riscos estou assumindo.
☐ Sei por que cada investimento está na carteira.
☐ Minha carteira combina com meu perfil de risco.
☐ Minha reserva de emergência está separada do dinheiro de longo prazo.
☐ Tenho uma estratégia para novos aportes.
☐ Sei quando e como vou revisar minha carteira.
Se você marcou a maioria dessas opções, já está pensando em diversificação de uma maneira muito mais madura.
Conclusão: diversificar é pensar antes de comprar
Diversificação não é sair comprando investimento como quem entra no supermercado com fome, é escolher diferentes peças para montar uma carteira que faça sentido como um todo.
Você pode ter renda fixa, ações, FIIs, investimentos internacionais e outros ativos, mas o número de investimentos não é o que determina a qualidade da diversificação. O que importa é entender como eles se complementam e quais riscos cada um acrescenta ou reduz na carteira.
Também não existe uma carteira perfeita para todo mundo, o que existe é uma carteira coerente com:
- seu perfil;
- seus objetivos;
- seus prazos;
- sua situação financeira;
- sua capacidade de lidar com oscilações.
E, principalmente, uma carteira que você consiga manter, porque investir não é escolher os ativos mais bonitos da vitrine, é construir patrimônio sem colocar todo o seu futuro em uma única aposta.
No fim das contas, diversificar é uma forma de dizer: “Eu não sei exatamente o que o futuro vai fazer — e justamente por isso não vou colocar todo o meu dinheiro dependendo de uma única previsão.” E talvez essa seja uma das atitudes mais inteligentes que um investidor pode ter.
📚 Quer aprender mais sobre investimentos? Estas leituras podem ajudar
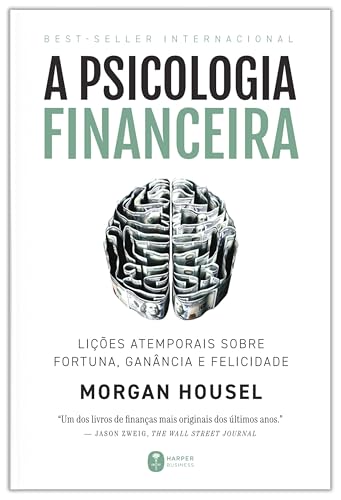
Excelente complemento para o artigo, porque mostra que investir não é apenas escolher ativos: comportamento, paciência, expectativas e decisões emocionais têm enorme influência nos resultados.
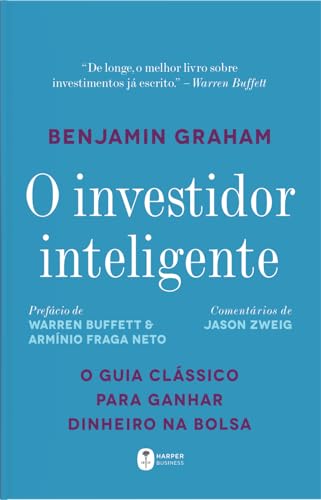
É uma leitura clássica sobre investimento de longo prazo, disciplina, análise e relação entre risco e retorno. É mais denso que o primeiro, mas ajuda a desenvolver uma mentalidade menos baseada em “qual investimento vai subir amanhã?”.

Uma opção interessante para entender princípios associados à filosofia de investimento de Warren Buffett, especialmente análise, disciplina e visão de longo prazo.