
Tem uma fase da vida financeira em que você abre o aplicativo do banco e parece que está jogando um jogo de terror. Uma conta atrasada aqui, uma parcela ali, o cartão já está cheio, o cheque especial apareceu para “ajudar”. E quando você olha tudo junto, vem aquela pergunta:
“Como foi que eu cheguei nisso?” A resposta nem sempre é simples.
Às vezes foi uma emergência. Às vezes foi perda de renda. Às vezes foram meses gastando um pouco mais do que podia. E em muitos casos, foi uma combinação de pequenas decisões que foram se acumulando até virar uma dívida grande. Mas existe uma coisa importante: estar endividado não significa que você perdeu o controle para sempre.
O primeiro passo é parar de fugir dos números. Depois organizar, em seguida negociar e por fim, criar um sistema para não voltar ao mesmo lugar.
Neste guia, vamos montar esse caminho passo a passo, sem fórmula mágica e sem a promessa de “ficar rico em 30 dias”. Porque, quando o assunto é dívida, o objetivo inicial não é enriquecer, é parar de sangrar.
Antes de tudo: dívida e inadimplência não são exatamente a mesma coisa
Essa diferença é importante. Você pode ter dívidas e continuar pagando tudo em dia. Por exemplo:
Você comprou uma geladeira em 12 parcelas. Você tem uma dívida, porque ainda existem parcelas futuras. Mas isso não significa que esteja inadimplente. Inadimplência acontece quando uma obrigação não é paga no prazo.
Essa distinção é importante porque uma pessoa pode estar altamente comprometida com parcelas, mesmo sem estar negativada. E isso já pode ser um problema.
Afinal, não adianta seu nome estar limpo se praticamente todo o salário já chega comprometido antes de cair na conta. Por isso, sair das dívidas não significa apenas “limpar o nome”. Significa recuperar espaço no orçamento.
Descubra o tamanho real do problema
O primeiro passo para sair das dívidas parece simples, mas muita gente evita: coloque tudo no papel, ou no bloco de notas do celular, ou numa planilha, ou no pedaço de papel que estava servindo de lista de compras.
Não importa a ferramenta, o importante é enxergar a situação inteira. Faça uma lista com:
| Dívida | Valor atual | Juros | Parcela | Atrasada? |
|---|---|---|---|---|
| Cartão | R$ 3.500 | Alto | — | Sim |
| Cheque especial | R$ 1.200 | Alto | — | Sim |
| Empréstimo | R$ 4.000 | Médio | R$ 400 | Não |
| Loja | R$ 800 | Médio | R$ 100 | Sim |
Você pode acrescentar o nome do credor, data de vencimento e outras informações. O objetivo é simples: tirar a dívida da cabeça e colocar na frente dos olhos.
Às vezes ela parece gigantesca porque está espalhada em vários lugares, mas quando você organiza, começa a enxergar quais problemas são realmente urgentes.
Qual dívida deve ser prioridade?
Aqui não existe uma regra única para todas as pessoas, mas uma lógica costuma ajudar: comece pelas dívidas mais caras e perigosas para o orçamento.
Cartão de crédito rotativo e cheque especial costumam merecer atenção especial porque podem ter custos muito elevados. E existe outro ponto: se uma dívida está crescendo muito rápido, cada mês de espera pode piorar a situação. Por isso, vale analisar não apenas:
“Qual dívida é maior?”
Mas também:
“Qual dívida está me custando mais para continuar aberta?”
Em alguns casos, uma dívida de R$ 2.000 com juros muito altos pode ser mais urgente do que uma dívida de R$ 5.000 com custo menor.
Entenda quanto realmente sobra do seu salário
Agora volte ao orçamento, pegue sua renda líquida e subtraia as despesas essenciais. Imagine: Renda líquida: R$ 3.500, despesas essenciais: R$ 2.400, sobra: R$ 1.100. Aí você pensa:
“Então posso pagar R$ 1.100 por mês de dívida.”
Calma. Você também precisa considerar despesas variáveis, imprevistos e uma margem mínima de segurança. Talvez o valor sustentável seja R$ 700, talvez R$ 500. O número precisa ser realista.
Uma negociação só é boa se você consegue cumprir. Isso é importante porque aceitar uma parcela alta apenas para acabar logo com o problema pode gerar uma nova inadimplência.
Negocie a dívida, mas não aceite qualquer acordo
Quando você já sabe quanto pode pagar, chega a hora de negociar e aqui vale uma frase importante: você não precisa aceitar a primeira proposta. Pergunte:
- existe desconto para pagamento à vista?
- existe redução dos juros?
- qual é o valor da entrada?
- quantas parcelas existem?
- quanto vou pagar no total?
- qual é a taxa da nova operação?
Uma parcela de R$ 200 pode parecer maravilhosa, até você descobrir que serão 36 parcelas. Sempre calcule o valor total da negociação.
Posso pegar um empréstimo para pagar minhas dívidas?
Pode fazer sentido em alguns casos, mas não é simplesmente trocar uma dívida por outra. A operação só faz sentido se a nova dívida tiver custo menor e condições sustentáveis. Imagine:
Cartão: dívida com juros muito altos. Novo empréstimo: juros significativamente menores
Nesse caso, trocar uma dívida cara por outra mais barata pode ajudar, mas não adianta pegar um empréstimo mais barato e continuar usando o cartão como antes. A conta precisa fechar. Antes de contratar, compare:
- taxa de juros;
- valor total;
- número de parcelas;
- custo efetivo;
- possibilidade de antecipação;
- impacto mensal no orçamento.
Cuidado com o “empréstimo milagroso”
Essa situação merece um alerta. Você está desesperado e recebe uma mensagem:
“Liberamos R$ 20 mil mesmo com nome negativado!”
Parece a solução perfeita. Aí pedem:
“Só precisa pagar uma taxa de liberação.”
Uhum… pare, desconfie. Instituições financeiras não precisam que você faça um Pix para uma pessoa aleatória para “liberar seu empréstimo”. Procure o banco ou financeira diretamente pelos canais oficiais.
Golpes costumam explorar justamente a urgência de quem está endividado. Quanto mais desesperada a pessoa está, mais fácil fica de convencê-la.
Como sair das dívidas quando você ganha pouco?
Essa talvez seja a parte mais difícil, pois se sua renda já está apertada, não existe corte mágico. Você precisa trabalhar com dois lados: reduzir despesas + aumentar renda.
No lado das despesas, procure cortes que realmente façam diferença. Não precisa transformar R$ 1,50 de economia em uma missão de vida.
Cortar uma pequena despesa enquanto mantém uma parcela enorme de dívida pode ter pouco impacto. Priorize grandes vazamentos:
- aluguel incompatível com a renda;
- financiamento pesado;
- serviços e assinaturas pouco usados;
- excesso de compras parceladas;
- gastos recorrentes que podem ser reduzidos.
No lado da renda, entram trabalhos temporários, venda de objetos, prestação de serviços, aplicativos de entrega e outras formas de renda complementar.
O próprio Economia Fácil já tem uma série de conteúdos para isso, na Categoria Renda Extra. E o objetivo não é ganhar R$ 10 milhões no próximo mês e sim criar um pouco mais de espaço para respirar.
Bola de neve ou avalanche: como escolher sua estratégia?
Existem duas estratégias bastante conhecidas para pagar dívidas.
Método avalanche
Você prioriza primeiro a dívida com maior taxa de juros. A vantagem é matemática: você tende a reduzir mais rapidamente o custo financeiro.
Método bola de neve
Você começa pela menor dívida, independentemente dos juros. Depois de quitá-la, usa o dinheiro que estava sendo destinado a ela para atacar a próxima.
A vantagem é psicológica, pois você consegue eliminar dívidas mais rapidamente e percebe o progresso. Qual é a melhor? Depende.
Se você consegue manter disciplina olhando apenas para os números, a avalanche pode ser interessante. Se precisa de pequenas vitórias para manter a motivação, a bola de neve pode funcionar melhor. O método perfeito é aquele que você consegue seguir até o fim.
Monte um plano de pagamento
Depois de escolher sua estratégia, transforme-a em calendário. Imagine:
Dívida A: R$ 800
Dívida B: R$ 2.000
Dívida C: R$ 4.000
Você define que consegue direcionar R$ 600 por mês. Em vez de simplesmente pagar “o que der”, você sabe exatamente:
mês 1 → dívida A
mês 2 → dívida A
mês 3 → dívida B
E assim por diante. Marcar cada dívida quitada ajuda muito. Ver uma dívida desaparecer é uma pequena vitória e em uma reorganização financeira, pequenas vitórias importam.
Como saber se uma negociação realmente vale a pena?
E aí entramos em algo bem prático: Antes de aceitar uma negociação, descubra quanto realmente cabe no seu orçamento. Para fazer essa conta de forma mais organizada, veja também Orçamento Mensal: Como Fazer o Seu Sem Sofrimento.
Depois de quitar: não volte ao ponto de partida
Conseguiu pagar? Parabéns. Mas agora começa outra etapa, descubra o que causou a dívida. Se foi perda de renda, talvez você precise fortalecer sua reserva, se foi excesso de parcelamentos, talvez precise rever o uso do cartão.
Se foi falta de controle do orçamento, chegou a hora de criar uma rotina financeira e se foi uma emergência sem nenhuma reserva, você já sabe qual é a próxima prioridade. A dívida não deve ser apenas uma conta quitada, ela precisa deixar uma lição.
Reconstrua sua reserva de emergência
Depois que as dívidas caras estiverem controladas, comece a reconstruir a sua reserva de emergência. Não precisa começar pensando imediatamente em seis meses de despesas. A função dessa reserva é evitar que o próximo problema obrigue você a recorrer novamente a crédito caro.
Como evitar cair em novas dívidas
Depois de sair do vermelho, algumas regras simples ajudam.
Conheça seu limite financeiro
Antes de parcelar uma compra, olhe não apenas para a parcela, veja quanto você ainda terá para pagar nos próximos meses.
Não trate cartão como renda extra
Seu limite pode aumentar, Seu salário não aumenta automaticamente junto.
Crie dinheiro para despesas previsíveis
IPTU, material escolar, seguro, manutenção do carro e outras despesas conhecidas não são exatamente emergências, você já sabe que elas virão. Criar pequenas reservas específicas para esses gastos reduz bastante a chance de recorrer ao crédito.
Faça uma revisão mensal
Uma vez por mês, confira:
- renda;
- gastos;
- dívidas;
- reservas;
- metas.
Não precisa transformar isso em reunião de conselho administrativo, meia hora conferindo, já pode fazer uma diferença enorme.
O que fazer hoje para começar a sair das dívidas?
Não espere a próxima segunda-feira. Pegue papel ou celular e faça quatro coisas:
1. Liste todas as dívidas.
2. Descubra os juros e o valor total.
3. Calcule quanto realmente consegue pagar por mês.
4. Comece a negociar a dívida prioritária.
Depois acompanhe o resultado, talvez você não resolva tudo em uma semana, mas tudo bem, pois o objetivo não é fazer mágica é parar de piorar e começar a melhorar.
Sair das dívidas é possível, mas exige estratégia
Quando você está endividado, parece que o dinheiro nunca será suficiente, mas o caminho geralmente começa de uma maneira pouco emocionante: olhando os números de frente.
Você precisa saber quanto deve, quanto custa cada dívida, quanto cabe no seu orçamento, qual negociação realmente faz sentido e como evitar repetir o comportamento que criou o problema.
Não existe vergonha em estar endividado. Vergonha seria deixar a dívida crescer simplesmente porque você teve medo de abrir o aplicativo do banco. Você não precisa resolver tudo de uma vez.
Comece com uma dívida, depois a próxima e depois outra e com o tempo, aquilo que parecia uma montanha começa a virar uma sequência de passos.
E quando chegar o dia em que você abrir o aplicativo e perceber que não existe mais uma dívida enorme te esperando, provavelmente vai descobrir uma coisa interessante: o melhor resultado da quitação não é apenas ter menos contas. É voltar a ter escolhas.
Perguntas frequentes sobre como sair das dívidas
Qual dívida devo pagar primeiro?
Em muitos casos, faz sentido priorizar dívidas com juros mais altos, como determinadas modalidades de cartão de crédito e cheque especial. Mas também é importante considerar sua situação específica e a possibilidade de negociação.
Vale a pena fazer um empréstimo para quitar o cartão?
Pode valer a pena quando o novo crédito tiver custo significativamente menor e uma parcela que caiba no orçamento. Antes de contratar, compare o custo total da nova operação.
Devo usar toda minha reserva para pagar dívidas?
Nem sempre. Dívidas muito caras podem justificar o uso de parte da reserva, mas ficar completamente sem dinheiro para emergências pode fazer você voltar ao crédito caro diante do primeiro imprevisto.
O que é o método avalanche?
É uma estratégia em que você prioriza a dívida com maior taxa de juros, buscando reduzir o custo financeiro total mais rapidamente.
O que é o método bola de neve?
É uma estratégia em que você começa pela menor dívida, criando pequenas vitórias que podem ajudar a manter a motivação durante o processo.
É possível sair das dívidas ganhando pouco?
Sim, mas pode ser necessário combinar redução de despesas, aumento de renda, negociação das dívidas e um prazo realista para quitação.
O que fazer se eu estiver completamente sem condições de pagar?
Procure os credores para negociar e, se necessário, busque orientação nos órgãos de defesa do consumidor. Em situações de superendividamento, existem mecanismos específicos de proteção e renegociação.
Quer continuar organizando sua vida financeira?
Depois de organizar e negociar suas dívidas, vale continuar pelo caminho que já construímos no Economia Fácil:
Orçamento Mensal: Como Fazer o Seu Sem Sofrimento (Nem Planilha Complicada) Para reorganizar o dinheiro que entra e sai.
Reserva de Emergência: O Colchão Financeiro Que Você Precisa Antes de Qualquer Investimento. Para criar uma proteção contra os próximos imprevistos.
E, se você ainda nem sabe exatamente quais dívidas estão registradas em seu nome, confira: Como Consultar seu CPF no Serasa e SPC de Graça, antes de partir para a negociação.
📚 Depois de organizar as dívidas, que tal aprender a não voltar para elas?
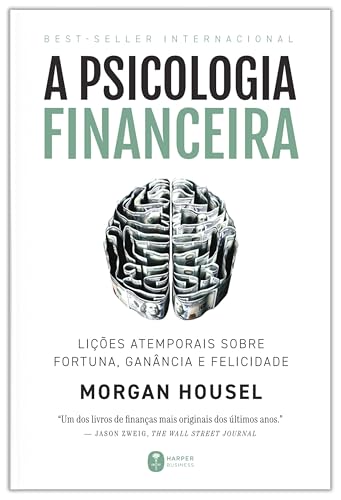
Mostra como emoções e comportamento influenciam decisões financeiras e ajudam a entender por que controlar o dinheiro não é apenas uma questão de matemática.

Apresenta princípios práticos para organizar a vida financeira, controlar gastos e tomar decisões melhores sobre o dinheiro.

Uma abordagem prática e descontraída para organizar as finanças, gastar melhor e começar a construir uma relação mais saudável com o dinheiro.