
Se você começou a estudar investimentos, provavelmente já encontrou aquela divisão que parece saída de uma aula de contabilidade:
renda fixa de um lado, renda variável do outro.
Aí vem a avalanche de nomes:
Tesouro Direto, CDB, LCI, LCA, ações, FIIs, ETFs, criptomoedas…
E o iniciante fica pensando:
“Tá, mas qual desses eu compro?”
Calma. Antes de escolher um investimento, você precisa entender em qual tipo de investimento está entrando. E essa diferença é muito mais importante do que decorar o nome de cada produto.
A renda fixa costuma oferecer maior previsibilidade sobre a forma de remuneração, enquanto a renda variável está mais exposta às oscilações de mercado e não permite saber antecipadamente qual será o retorno.
Isso não significa que renda fixa seja “sem risco” ou renda variável seja simplesmente “aposta”. São classes diferentes, com características e objetivos diferentes.
Neste guia, vamos entender de forma simples o que é renda fixa, o que é renda variável, quais são os principais investimentos de cada grupo, os riscos, as vantagens, quando cada um pode fazer sentido e, principalmente, por que você provavelmente não precisa escolher apenas um dos dois.
O que é renda fixa?
Renda fixa é uma classe de investimentos em que você coloca dinheiro em troca de uma remuneração que segue regras definidas no momento da aplicação. Na prática, você está financiando alguém:
- o governo;
- um banco;
- uma empresa;
- ou outra instituição que emite aquele investimento.
Em troca, recebe uma remuneração conforme as condições estabelecidas. A rentabilidade pode ser:
Prefixada: você conhece a taxa contratada desde o início.
Pós-fixada: o rendimento acompanha um indicador, como a Selic ou o CDI.
Híbrida: combina uma taxa fixa com um indicador, como o IPCA.
A B3 (Brasil, Bolsa, Balcão) que é a única bolsa de valores do Brasil, explica justamente essas três formas de remuneração da renda fixa e ressalta que o investidor deve observar também risco, prazo e liquidez.
Exemplos de renda fixa
Entre os investimentos mais conhecidos estão:
- Tesouro Direto;
- CDB;
- LCI;
- LCA;
- debêntures;
- CRI;
- CRA;
- alguns fundos de renda fixa.
E cada um possui suas próprias regras.
Por isso, dizer simplesmente “renda fixa é segura” é uma simplificação perigosa.
Renda fixa significa que o dinheiro nunca perde valor?
Não. E essa é uma das maiores confusões de quem está começando. O nome “renda fixa” se refere principalmente à forma como a remuneração é determinada, e não a uma promessa de que o preço do investimento nunca irá oscilar.
Alguns títulos podem ter variação de preço antes do vencimento por causa das condições do mercado. Isso é especialmente importante em títulos prefixados e atrelados à inflação com prazos mais longos.
Se você comprar um título e mantiver até o vencimento, as regras contratadas podem fazer com que o resultado seja diferente daquilo que aparece temporariamente no aplicativo. Mas se precisar vender antes, o preço de mercado pode ser diferente.
A B3 explica que títulos de renda fixa de prazo mais longo podem ser mais sensíveis às mudanças nas taxas de juros e sofrer oscilações pela chamada marcação a mercado.
Ou seja: renda fixa não é sinônimo de “investimento que só sobe”.
O que é renda variável?
Agora vem o outro lado. Na renda variável, o retorno do investimento não é conhecido antecipadamente e o preço pode oscilar bastante conforme as condições do mercado.
É por isso que ações, FIIs, ETFs de ações e outros ativos dessa categoria podem subir e cair diariamente. A B3 classifica como renda variável investimentos como ações, FIIs, ETFs, BDRs, commodities, derivativos e criptomoedas, entre outros.
Você compra um ativo por determinado preço e depois, o mercado decide quanto ele vale naquele momento
É aí que aparecem aqueles famosos:
“Hoje subiu 4%.” ou “Hoje caiu 6%.”
E o investidor iniciante já começa a olhar para o aplicativo como quem acompanha final de campeonato.
Qual é a principal diferença entre renda fixa e renda variável?
A diferença mais importante está na previsibilidade do retorno e no comportamento do investimento.
| Característica | Renda Fixa | Renda Variável |
|---|---|---|
| Retorno conhecido antecipadamente | Geralmente, em alguma medida | Não |
| Oscilação de preço | Pode existir | Normalmente maior |
| Risco | Varia conforme o produto | Geralmente maior |
| Previsibilidade | Maior | Menor |
| Exemplos | Tesouro, CDB, LCI, LCA | Ações, FIIs, ETFs, Cripto |
| Horizonte comum | Curto a longo prazo | Principalmente médio e longo prazo |
| Potencial de valorização | Mais limitado | Pode ser maior |
| Necessidade de tolerar oscilações | Menor em muitos produtos | Maior |
Mas não transforme essa tabela em uma regra absoluta. Um CDB de banco pequeno não possui exatamente o mesmo risco de um título público. Um Tesouro prefixado de longo prazo pode oscilar antes do vencimento.
Um ETF de renda fixa, embora tenha ativos de renda fixa na carteira, tem cotas negociadas em bolsa e pode variar de preço. A B3 explica justamente essa diferença entre o que está dentro do produto e a forma como ele é negociado. Por isso, o nome da categoria é apenas o começo da análise.
Renda fixa é para quem é conservador?
Não necessariamente. É comum ouvir:
“Sou conservador, então só posso investir em renda fixa.”
Mas não existe essa obrigação. Renda fixa possui produtos com diferentes níveis de risco, prazos, liquidez e possibilidades de retorno.
Ao mesmo tempo, uma pessoa com perfil mais agressivo pode ter uma parte relevante da carteira em renda fixa.
Por quê? Porque a carteira não serve apenas para tentar ganhar o máximo possível. Ela também serve para proteger, equilibrar e organizar o patrimônio.
Imagine alguém com 100% do patrimônio em ações. Se a bolsa despencar, tudo será afetado ao mesmo tempo.
Agora imagine outra pessoa com uma combinação de renda fixa e renda variável. Uma queda forte na bolsa pode continuar incomodando, mas o impacto sobre o patrimônio total pode ser diferente. É aí que entra a diversificação.
E renda variável é só para quem gosta de risco?
Também não. O ponto não é gostar de risco. É aceitar uma determinada quantidade de risco em troca de buscar determinado objetivo.
Ações, por exemplo, podem fazer sentido para quem possui horizonte longo e entende que o caminho pode ser bastante irregular.
Você pode comprar uma ação acreditando que uma empresa vai crescer bastante nos próximos dez anos. Nesse meio-tempo, porém, ela pode cair 10%, 20%, 30% ou mais.
Se você não aceita essa possibilidade, talvez não consiga permanecer investido tempo suficiente para capturar o potencial de longo prazo. É por isso que perfil, prazo e objetivo precisam caminhar juntos.
Onde entram Tesouro Direto e CDB?
Os dois são exemplos conhecidos de renda fixa.
Tesouro Direto
Ao investir em títulos públicos, você está emprestando dinheiro ao governo. Existem diferentes títulos, com estratégias diferentes. O Tesouro Selic é bastante conhecido por acompanhar a taxa básica de juros.
Já títulos prefixados e IPCA+ possuem outras características de remuneração e podem apresentar oscilações de preço antes do vencimento.
CDB
No CDB, o investidor empresta dinheiro para uma instituição financeira, que paga uma remuneração de acordo com as condições da aplicação. Existem CDBs prefixados, pós-fixados e outros formatos.
Também há diferenças importantes de liquidez, prazo, emissor e proteção aplicável. Por isso, não existe “o CDB”. Existem muitos CDBs diferentes.
E onde entram as ações?
As ações são um dos exemplos mais conhecidos de renda variável. Quando você compra uma ação, compra uma pequena participação em uma empresa.
Se o negócio cresce e o mercado passa a avaliá-lo mais positivamente, a ação pode se valorizar. Também pode existir distribuição de dividendos e outros proventos, dependendo da empresa.
Mas não existe garantia de valorização. Uma empresa pode enfrentar problemas operacionais, concorrência, endividamento, mudanças regulatórias ou uma série de outros desafios. E o preço da ação pode refletir
E os Fundos Imobiliários?
Os FIIs também fazem parte da renda variável. Eles investem em imóveis ou em ativos ligados ao mercado imobiliário e suas cotas são negociadas em bolsa.
É comum que distribuam rendimentos aos cotistas, mas esses pagamentos não são garantidos e o valor das cotas também pode oscilar. Por isso, não confunda:
“Recebe rendimento mensal”
com
“É renda fixa”.
Uma coisa não significa a outra.
E as criptomoedas?
As criptomoedas também ficam no grupo de investimentos de renda variável e apresentam uma característica ainda mais marcante: alta volatilidade.
Bitcoin e outros ativos digitais podem apresentar movimentos de preço muito grandes em períodos relativamente curtos. Isso pode gerar grandes ganhos e também grandes perdas.
Por isso, cripto costuma exigir ainda mais cuidado com o tamanho da posição dentro da carteira. A pergunta não deveria ser apenas:
“Quanto pode subir?”
Mas também:
“Quanto consigo perder sem comprometer minha vida financeira?”
Qual rende mais: renda fixa ou renda variável?
Essa é a pergunta que todo mundo quer fazer. Mas é justamente uma das que não possuem resposta simples. Renda variável possui maior potencial de retorno, mas também maior risco e maior imprevisibilidade.
Renda fixa oferece maior previsibilidade em muitos produtos, mas isso não significa que sempre terá retorno inferior. Inclusive, o cenário econômico muda.
Quando os juros estão elevados, a renda fixa tende a ficar mais atrativa, porque produtos pós-fixados podem oferecer retornos interessantes com menor volatilidade.
Em agosto de 2026, por exemplo, a Selic estava em 14% ao ano após uma decisão recente do Copom, mantendo a renda fixa em posição bastante competitiva.
Mas isso não significa que ações deixem de fazer sentido. O investidor que pensa em décadas não deveria mudar toda a carteira simplesmente porque a taxa de juros mudou neste mês. O cenário é importante. O objetivo continua sendo mais importante.
Então devo investir só em renda fixa?
Se você ainda está começando, pode fazer sentido concentrar uma parte importante do patrimônio em renda fixa, especialmente para objetivos de curto e médio prazo e para a reserva de emergência.
Mas isso não significa que você precise ficar para sempre nela. Uma carteira pode evoluir. Você pode começar com: 100% renda fixa e com mais conhecimento e tolerância a oscilações, acrescentar uma pequena parcela de renda variável.
Por exemplo:
| Perfil hipotético | Renda fixa | Renda variável |
| Mais conservador | 80% | 20% |
| Moderado | 60% | 40% |
| Mais arrojado | 40% | 60% |
Esses percentuais são apenas exemplos didáticos, não uma recomendação de carteira. Sua divisão real depende dos objetivos, prazo, capacidade financeira e tolerância a perdas.
Diversificação não significa simplesmente dividir 50% para cada lado
Esse é outro erro comum. Algumas pessoas descobrem que diversificar é bom e concluem:
“Então vou colocar metade em renda fixa e metade em ações.”
Não necessariamente. Diversificar é distribuir os riscos de maneira coerente. Você pode ter:
- renda fixa pós-fixada;
- renda fixa atrelada à inflação;
- títulos prefixados;
- ações;
- FIIs;
- ETFs;
- investimentos internacionais.
Mas não precisa ter todos. Ter dez investimentos diferentes que se comportam quase da mesma maneira não significa necessariamente ter uma carteira bem diversificada.
A B3 destaca que até a renda fixa precisa ser diversificada, porque diferentes títulos podem reagir de formas diferentes às mudanças dos juros e do mercado.
O prazo muda completamente a escolha
Aqui está uma das regras mais úteis para guardar.
Dinheiro que você pode precisar em breve
Se você precisa do dinheiro daqui a três meses, o objetivo principal costuma ser preservar o capital e ter liquidez.
Não faz sentido colocar esse dinheiro em um ativo que pode cair bastante justamente na semana em que você precisar dele.
Dinheiro para alguns anos
À medida que o prazo aumenta, você pode considerar diferentes produtos e estratégias. É possível combinar renda fixa com investimentos de maior risco, dependendo do objetivo.
Dinheiro para décadas
No longo prazo, a renda variável pode ganhar mais espaço para alguns investidores. Isso acontece porque existe mais tempo para lidar com oscilações e buscar crescimento patrimonial.
Mas, novamente, prazo longo não elimina risco. Ele apenas muda a maneira como o risco pode ser administrado.
Reserva de emergência fica onde?
A reserva de emergência é um caso especial. Como ela existe para proteger você de imprevistos, segurança e liquidez normalmente são mais importantes do que tentar obter o maior retorno possível. Por isso, opções de renda fixa com características adequadas de liquidez podem cumprir esse papel.
Ações, FIIs e criptomoedas não costumam ser a primeira escolha para uma reserva de emergência porque seus preços podem estar em queda exatamente quando você precisar sacar.
No Economia Fácil, já temos um conteúdo específico sobre Reserva de Emergência, que aprofunda esse assunto.
Impostos: renda fixa e renda variável pagam a mesma coisa?
Não. A tributação depende do tipo de investimento e das regras aplicáveis. Em 2026, por exemplo, a Receita Federal mantém tabelas diferentes para fundos de investimento, renda fixa e determinadas aplicações de renda variável.
A tabela oficial mostra, entre outros exemplos, alíquotas regressivas de 22,5% a 15% para aplicações de renda fixa em geral, conforme o prazo, e regras específicas para outros produtos.
Por isso, comparar dois investimentos apenas pela rentabilidade bruta pode levar a conclusões erradas. O que importa é quanto sobra depois dos custos e tributos aplicáveis. E como regras tributárias podem mudar, vale conferir as condições atualizadas antes de investir.
Os erros mais comuns de quem começa
Achar que renda fixa não perde
Alguns investimentos de renda fixa podem oscilar antes do vencimento.
Achar que renda variável é cassino
Ações e outros ativos variáveis têm riscos, mas isso não os transforma automaticamente em aposta.
Escolher investimento apenas pela rentabilidade
Quanto maior a rentabilidade potencial, normalmente maior também é o risco ou a complexidade envolvida.
Investir sem objetivo
Comprar um investimento só porque ele está “na moda” é uma ótima forma de descobrir depois que ele não combina com sua vida financeira.
Mudar de estratégia a cada notícia
Hoje juros sobem. Amanhã bolsa cai. Depois dólar dispara.
Se sua estratégia muda completamente a cada notícia, você provavelmente não tem uma estratégia. Tem um grupo de WhatsApp tomando decisões por você.
Qual é melhor para você: renda fixa ou renda variável?
A resposta depende de quatro coisas:
Seu objetivo.
Seu prazo.
Sua capacidade financeira.
Sua tolerância às oscilações.
Para uma reserva de emergência, renda fixa com liquidez e características adequadas tende a ser mais coerente. Para uma meta de curto prazo, a previsibilidade e a preservação do capital podem pesar mais.
Para aposentadoria ou construção de patrimônio em décadas, uma combinação entre diferentes classes pode fazer sentido para alguns investidores.
E para quem possui alta tolerância a risco, renda variável pode ocupar uma parcela maior. Não existe uma proporção mágica. Existe uma carteira que precisa fazer sentido para você.
Renda fixa x renda variável: a resposta que realmente importa
No final das contas, a pergunta não deveria ser:
“Renda fixa ou renda variável: qual é melhor?”
A pergunta mais inteligente é:
“Quanto de cada uma faz sentido para o meu objetivo?”
Você não precisa escolher um time. Renda fixa e renda variável podem cumprir papéis diferentes dentro da mesma carteira.
A renda fixa pode trazer previsibilidade, liquidez e estabilidade para determinados objetivos. A renda variável pode oferecer potencial de crescimento e exposição a empresas, imóveis e outros mercados. Uma complementa a outra.
E quanto mais você entende isso, menos precisa ficar procurando o “investimento campeão”. Porque não existe investimento campeão em todas as situações.
Existe investimento adequado — ou inadequado — para determinado objetivo. Se você está começando agora, pense assim:
primeiro organize sua vida financeira.
Depois monte sua reserva de emergência.
Defina seus objetivos.
Escolha investimentos de acordo com prazo e risco.
E só então pense em aumentar a complexidade da carteira.
Investir não precisa ser uma corrida para descobrir quem rende mais. Pode ser simplesmente um processo de construir patrimônio com calma, disciplina e tempo.
E convenhamos, para quem está começando, já é uma vantagem enorme saber a diferença entre renda fixa e renda variável sem precisar abrir um dicionário de economês.
Quer continuar aprendendo sobre investimentos?
Agora que você entendeu a diferença entre renda fixa e renda variável, vale aprofundar nos investimentos que já explicamos no Economia Fácil:
- Tesouro Direto: O Que É e Como Começar a Investir
- CDB: O Que É e Por Que Pode Ser Melhor que a Poupança
- Fundos Imobiliários (FIIs): Como Investir em Imóveis
- Ações: Como Virar “Sócio” de Grandes Empresas
- Criptomoedas: O Que São e Quais Cuidados Tomar
- Carteira de Investimentos para Iniciantes
- Fundos de Investimento: Como Deixar um Profissional Investir Seu Dinheiro
Livros para continuar aprendendo
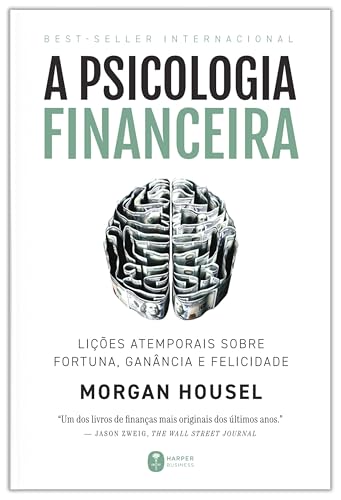
Mostra como comportamento, emoções e experiências pessoais influenciam as decisões de investimento. É uma ótima leitura para entender por que saber investir não é apenas conhecer números. A edição física em capa comum está disponível na Amazon.
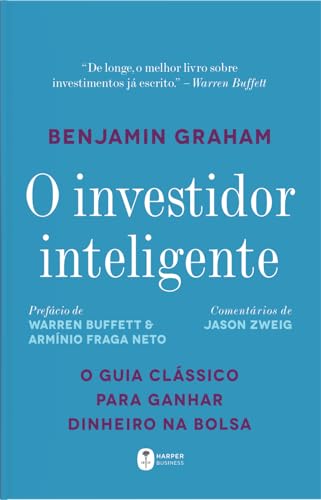
Um clássico sobre investimento de longo prazo, análise de empresas, disciplina e controle emocional. A edição brasileira traz atualizações de Jason Zweig e continua sendo uma referência para quem quer aprofundar o conhecimento sobre investimentos.

Uma opção mais direta para o investidor brasileiro que quer entender como escolher investimentos de acordo com objetivos, prazo, perfil e fase da vida. A edição física em português está disponível em capa comum.