
Todo mundo tem algum sonho que gostaria de realizar. Comprar uma casa. Trocar de carro. Fazer aquela viagem que aparece todo ano nas fotos dos outros. Quitar as dívidas.
Montar uma reserva de emergência. Investir para a aposentadoria. Ou simplesmente chegar ao fim do mês sem precisar fazer conta até para comprar um pão de queijo.
O problema é que sonho sem plano continua sendo sonho. “Quero juntar dinheiro” é uma intenção. “Quero juntar R$ 12 mil até dezembro de 2027, guardando R$ 500 por mês” já é outra história.
A segunda frase tem valor, prazo e um caminho. E é exatamente disso que tratam as metas financeiras: transformar aquilo que você deseja em algo que possa ser planejado, acompanhado e realizado.
Neste artigo, você vai aprender como criar metas financeiras realistas, calcular quanto precisa guardar, organizar várias metas ao mesmo tempo e evitar os erros que fazem muitas pessoas começarem empolgadas e desistir algumas semanas depois.
O que são metas financeiras?
Uma meta financeira é um objetivo que envolve dinheiro e que possui um valor, um prazo e um plano de ação definidos. Parece complicado? Não é. Compare:
“Quero viajar.”
com:
“Quero viajar para o Nordeste em janeiro de 2028 e preciso de R$ 6.000 para isso.”
A primeira frase é um desejo. A segunda já é uma meta financeira. A diferença está justamente no nível de clareza. Uma boa meta responde basicamente a estas perguntas:
- O que eu quero?
- Quanto custa?
- Quando quero realizar?
- Quanto preciso guardar?
- Onde vou encontrar esse dinheiro?
Quando essas respostas aparecem, fica muito mais fácil sair do “um dia eu faço” e entrar no “estou fazendo”.
Sonho, desejo e meta: qual é a diferença?
Essa diferença parece pequena, mas muda completamente a maneira como lidamos com o dinheiro.
Sonho
É aquilo que você gostaria de conquistar.
“Quero comprar minha casa.”
Ótimo. Mas ainda não sabemos quando, quanto custa ou como chegar lá.
Desejo
É algo que você gostaria de comprar ou fazer, mas que ainda não virou prioridade.
“Queria trocar de celular.”
Não tem nada de errado nisso. Mas pode existir uma diferença enorme entre querer um celular novo e realmente precisar trocá-lo.
Meta
É o sonho ou desejo transformado em um plano concreto.
“Vou juntar R$ 3.600 até dezembro para trocar meu celular sem parcelar.”
Agora temos um objetivo. E, principalmente, temos um limite. Isso evita uma das maiores armadilhas das finanças pessoais: querer tudo ao mesmo tempo.
Por que ter metas financeiras ajuda tanto?
Sem uma meta, guardar dinheiro pode parecer uma punição. Você trabalha, recebe e pensa:
“Tenho que economizar.”
Mas economizar para quê? É aí que começa a dificuldade. Quando existe um objetivo claro, guardar dinheiro deixa de parecer apenas uma restrição.
Você não está simplesmente “deixando de gastar”. Está trocando uma pequena satisfação de hoje por algo que considera mais importante amanhã.
A meta dá direção ao dinheiro
Sem objetivo, o dinheiro tende a seguir o caminho mais fácil: conta → compras → delivery → parcelas → “ué, acabou?” Uma meta cria um destino antes mesmo do dinheiro chegar.
A meta facilita dizer não
Imagine que você esteja juntando dinheiro para uma viagem. Quando aparece uma compra por impulso de R$ 300, a pergunta deixa de ser:
“Eu tenho R$ 300?”
e passa a ser:
“Quero atrasar minha viagem em alguns meses para comprar isso?”
É uma mudança simples, mas poderosa.
A meta ajuda a medir progresso
R$ 500 guardados podem parecer pouco quando o objetivo é R$ 10 mil. Mas representam 5% da meta. Acompanhar porcentagens, valores e etapas torna o progresso mais visível.
Como transformar qualquer sonho em uma meta financeira
Agora vamos para a parte prática.
1. Defina exatamente o que você quer
Evite metas genéricas. Em vez de:
“Quero melhorar minha vida financeira.”
Prefira:
“Quero quitar R$ 4.000 em dívidas.”
Ou:
“Quero montar uma reserva de emergência de R$ 12.000.”
Ou:
“Quero juntar R$ 8.000 para uma viagem.”
Quanto mais específica a meta, mais fácil fica acompanhar.
2. Descubra quanto custa
Aqui entra a parte que pode destruir algumas fantasias — mas também evita frustração. Pesquise o valor real do objetivo. Se quer viajar, pesquise passagem, hospedagem, alimentação e transporte.
Se quer trocar de carro, considere também documentação, seguro, manutenção e outros custos. Se quer comprar um imóvel, saiba que o preço não é apenas a entrada.
Meta baseada em chute costuma terminar em frustração.
3. Escolha um prazo
Sem prazo, qualquer meta pode ser empurrada para “depois”. E “depois” é um lugar onde muitas metas financeiras moram para sempre.
Escolha uma data realista. Não precisa ser a mais rápida possível. Precisa ser possível.
4. Divida a meta em etapas menores
Esse é um dos melhores truques para deixar um objetivo grande menos assustador. Imagine que você precise juntar R$ 12.000 em dois anos. Em vez de olhar para R$ 12.000 de uma vez, pense em: R$ 500 por mês.
Ou aproximadamente: R$ 125 por semana. A meta continua sendo R$ 12.000. Mas o cérebro passa a enxergar uma tarefa muito mais administrável.
Como calcular quanto você precisa guardar por mês
A conta básica é simples: valor que falta ÷ pelo número de meses restantes = valor mensal aproximado. Imagine uma meta de R$ 6.000 para daqui a 12 meses. R$ 6.000 ÷ 12 = R$ 500 por mês. Pronto.
Se você conseguir guardar R$ 500 mensais, chega aos R$ 6.000 no período, desconsiderando qualquer rendimento. Agora imagine que você já tenha R$ 1.500. Restam R$ 4.500.
R$ 4.500 ÷ 12 = R$ 375 por mês. Olha como uma pequena quantia inicial já muda completamente a conta.
E se eu não conseguir guardar o valor necessário?
Essa é uma das situações mais comuns. Você faz a conta e descobre:
“Preciso guardar R$ 700 por mês, mas só consigo R$ 300.”
Não é motivo para abandonar a meta. Você tem algumas alternativas.
Aumentar o prazo
Se R$ 700 por mês não cabem no orçamento, talvez R$ 350 por mês caibam.
Nesse caso, a meta levará mais tempo. Não é fracasso. É planejamento.
Reduzir o valor do objetivo
Talvez a viagem precise custar R$ 6.000 em vez de R$ 8.000. Talvez o celular de R$ 5.000 possa ser substituído por um de R$ 2.500.
Talvez o carro dos sonhos possa esperar mais alguns anos. Uma meta precisa combinar com a sua realidade financeira.
Aumentar a renda
Outra possibilidade é criar uma renda adicional. Uma renda extra: venda de produtos usados, venda de produtos pela internet, prestação de serviços ou atividade pela internet pode ajudar a acelerar o objetivo.
Nesse caso, você não precisa cortar ainda mais o orçamento. Pode trabalhar nos dois lados da equação: gastar melhor + ganhar mais.
Metas de curto, médio e longo prazo
Nem toda meta deve ter o mesmo prazo.
| Tipo de meta | Exemplo | Prazo aproximado |
|---|---|---|
| Curto prazo | Quitar uma dívida pequena | Até 1 ano |
| Curto prazo | Comprar um eletrodoméstico | Até 1 ano |
| Médio prazo | Trocar de carro | 1 a 5 anos |
| Médio prazo | Fazer uma viagem maior | 1 a 5 anos |
| Longo prazo | Comprar imóvel | Mais de 5 anos |
| Longo prazo | Aposentadoria | Muitos anos |
Os prazos não precisam ser seguidos como uma lei. A ideia é apenas ajudar você a organizar prioridades.
Como escolher quais metas vêm primeiro?
Aqui está uma parte que muita gente ignora. Você não precisa realizar todas as metas ao mesmo tempo.
Imagine que você queira:
- viajar;
- trocar o celular;
- trocar o carro;
- montar uma reserva;
- quitar dívidas;
- investir.
Se tentar financiar tudo ao mesmo tempo com o mesmo salário, existe uma grande chance de não concluir quase nada. Eu organizaria a prioridade pensando em três perguntas:
Isso protege minha vida financeira?
Reserva de emergência e dívidas caras normalmente merecem atenção especial.
Isso é realmente importante?
Nem tudo que desejamos precisa ser prioridade.
Existe um prazo real?
Uma despesa que precisa ser paga em seis meses merece tratamento diferente de uma meta para daqui a dez anos.
Como organizar várias metas sem virar uma bagunça
Uma solução simples é criar uma lista de metas, cada uma com:
- objetivo;
- valor;
- prazo;
- valor já guardado;
- valor mensal necessário;
- prioridade.
Por exemplo:
| Meta | Valor | Prazo | Já guardado | Prioridade |
|---|---|---|---|---|
| Reserva de emergência | R$ 12.000 | 18 meses | R$ 3.000 | Alta |
| Viagem | R$ 5.000 | 12 meses | R$ 1.000 | Média |
| Celular | R$ 2.500 | 8 meses | R$ 500 | Baixa |
Assim você consegue enxergar a situação inteira. E evita aquela técnica financeira chamada:
“Vou guardar dinheiro em algum lugar e torcer para dar certo.”
É simples, mas estranhamente pouco utilizada.
Onde guardar o dinheiro de cada meta?
Aqui entra um detalhe importante: o prazo da meta deve influenciar onde você guarda o dinheiro. Uma meta de curto prazo não deveria ser colocada em um investimento que pode oscilar muito.
Imagine que sua viagem será em seis meses. Você juntou R$ 5.000. Uma semana antes da viagem, o investimento cai 15%.
Agora sua passagem está comprada e seu dinheiro resolveu tirar férias antes de você. Para metas de curto prazo, normalmente faz mais sentido priorizar segurança e liquidez.
Já objetivos de longo prazo podem permitir uma estratégia diferente, de acordo com seu perfil de risco. O ponto principal é: não escolha o investimento antes de entender a finalidade do dinheiro. Primeiro vem a meta e depois vem o investimento adequado.
Como acompanhar o progresso sem desanimar
Guardar dinheiro todos os meses pode ficar chato. Por isso, torne o progresso visual. Você pode usar:
- aplicativo financeiro;
- planilha;
- caderno;
- gráfico simples;
- barra de progresso;
- conta separada para cada objetivo.
Por exemplo: Meta: R$ 10.000
████████░░░░░░░░░░ 40%
Já guardado: R$ 4.000
A pessoa que vê “R$ 4.000” pode pensar:
“Ainda faltam R$ 6.000.”
Mas vendo 40% da meta concluída, talvez a sensação seja bem diferente:
“Olha só, já cheguei quase na metade.”
Parece detalhe. Mas motivação também faz parte do planejamento.
O que fazer quando você perde um mês?
Vida real não é planilha. Pode acontecer de você precisar usar o dinheiro. Pode surgir uma despesa inesperada. Pode acontecer um mês mais apertado. E tudo bem. O erro seria pensar:
“Perdi um mês, então desisti.”
Não. Recalcule. Imagine que você precisava guardar R$ 400 por mês e ficou dois meses sem conseguir. Sua meta atrasou R$ 800. Agora você pode:
- aumentar um pouco os próximos aportes;
- aceitar um prazo maior;
- usar uma renda extra;
- reduzir alguma despesa temporariamente.
Uma meta financeira é um plano, não uma sentença judicial. Ela pode ser ajustada quando sua vida muda.
Erros comuns ao criar metas financeiras
Criar metas demais
Se tudo é prioridade, nada é prioridade. Escolha poucas metas de cada vez.
Colocar prazo impossível
Uma meta agressiva demais pode destruir sua motivação. Melhor uma meta realista que você cumpre do que uma meta perfeita que abandona.
Não considerar imprevistos
Se seu planejamento consome absolutamente todo o dinheiro que sobra, qualquer emergência pode destruir a meta. Por isso, a reserva de emergência continua sendo fundamental.
Contar com dinheiro que ainda não existe
Não baseie a meta em um bônus que talvez não venha ou em uma renda extra que ainda não começou. Planeje com o que você sabe que consegue.
Só acompanhar no final
Não espere dezembro para descobrir que deveria ter guardado mais. Acompanhe mensalmente.
Metas financeiras precisam caber na vida real
Talvez essa seja a regra mais importante de todas. Você não precisa transformar sua vida em um sofrimento permanente para alcançar uma meta.
Se o objetivo exige cortar absolutamente todo lazer, nunca sair de casa e viver contando moedas durante dois anos, talvez o plano precise ser revisto.
Finanças pessoais não deveriam ser uma competição de sofrimento. O objetivo é encontrar um equilíbrio entre: viver hoje + proteger o presente + construir o futuro.
A meta financeira existe para ajudar você a fazer escolhas melhores, não para transformar cada cafezinho em um julgamento moral.
Transforme metas em hábitos
Uma meta diz onde você quer chegar. O hábito define o que você faz repetidamente para chegar lá.
Por exemplo:
Meta: juntar R$ 6.000.
Hábito: transferir R$ 500 para a meta todo dia 5.
É muito mais fácil cumprir uma ação concreta do que ficar pensando todos os dias:
“Preciso economizar.”
Automatizar transferências, separar o dinheiro no dia do recebimento e acompanhar a evolução são formas simples de transformar intenção em rotina.
Porque, no final das contas, uma meta não é alcançada em um único grande esforço. Ela é alcançada por pequenas decisões repetidas muitas vezes.
Conclusão: sonho bom é sonho com plano
Ter sonhos é ótimo. Mas guardar um sonho apenas na cabeça não faz muita diferença na conta bancária. Quando você transforma esse sonho em uma meta com valor, prazo, prioridade e plano mensal, tudo muda.
Você passa a saber quanto precisa juntar, quanto tempo tem, quanto precisa guardar por mês, o que precisa cortar, onde pode aumentar a renda e principalmente, se aquela meta realmente cabe na sua realidade.
Não precisa começar com uma meta gigante. Pode ser R$ 1.000, depois R$ 5.000, depois R$ 10.000. Pode ser uma viagem, uma reserva, uma dívida quitada ou uma conquista que você espera há anos.
O importante é sair do:
“Um dia eu faço.”
e chegar ao:
“É isso que eu quero, custa isso, tenho até tal data e vou fazer dessa maneira.”
A diferença entre os dois parece pequena, mas no bolso, pode ser enorme.
Continue aprendendo sobre organização financeira
Depois de definir suas metas, vale conectar esse conteúdo com outros artigos do Economia Fácil:
- Organização Financeira: Guia Completo para Colocar Suas Finanças em Ordem
- Orçamento Mensal: Como Fazer o Seu Sem Sofrimento (Nem Planilha Complicada)
- Método 50-30-20: Como Dividir Seu Salário Sem Precisar de Planilha Complicada
- Reserva de Emergência: O Colchão Financeiro Que Você Precisa Antes de Qualquer Investimento
- Apps Grátis para Controlar os Gastos
- Como Transformar o Que Você Já Sabe Fazer em Renda Extra
Livros físicos recomendados
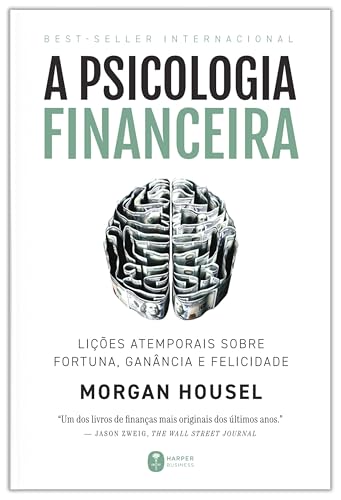
Mostra como comportamento, emoções e hábitos influenciam nossas decisões financeiras — algo essencial para transformar intenção em ação.

Ensina como pequenas mudanças repetidas podem criar resultados importantes ao longo do tempo. É uma ótima combinação para transformar metas financeiras em hábitos concretos.
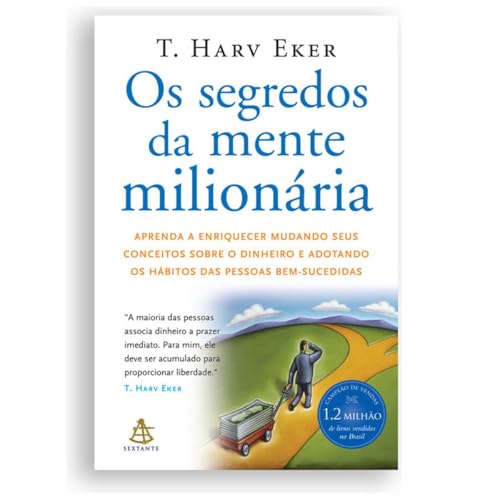
Aborda crenças, hábitos e comportamentos relacionados ao dinheiro, ajudando o leitor a refletir sobre sua própria relação com finanças e objetivos.